Cumulative volume delta, Volume delta
Klassische Indikatoren der Volumenanalyse
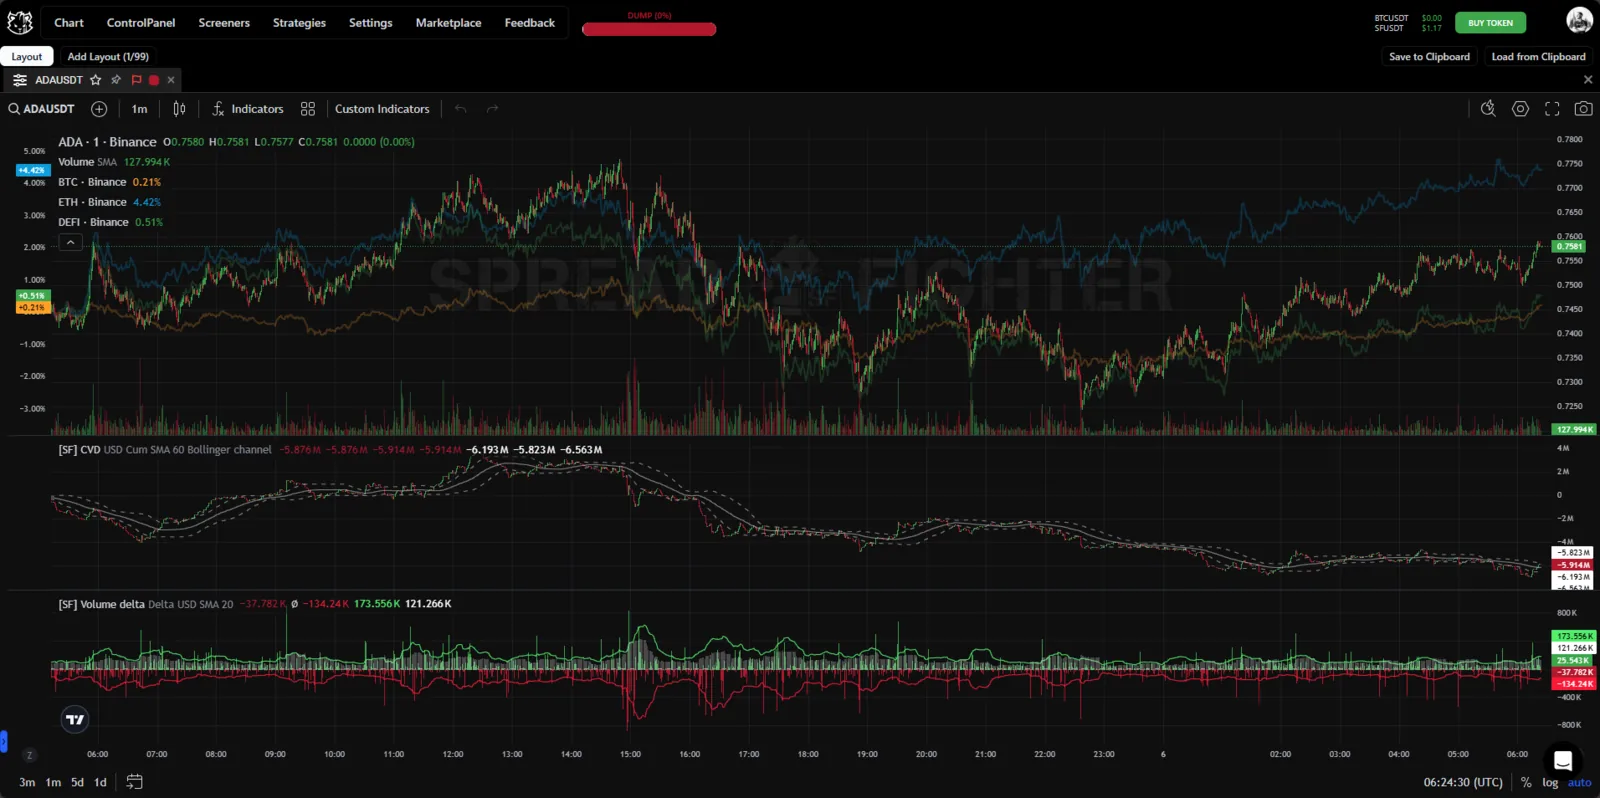
Erscheinungsbild des Indikators.
Beschreibung
Volume delta ist ein Indikator, der die Differenz zwischen dem Kauf- und dem Verkaufsvolumen der Taker anzeigt und abgeleitete Metriken berechnet: gleitende Durchschnitte für Käufe und Verkäufe sowie die Standardabweichung des Deltas.
Cumulative volume delta ist ein klassischer Indikator der Volumenanalyse, der die Differenz zwischen dem Kauf- und dem Verkaufsvolumen der Taker als kumulierte Summe berechnet.
Funktionen
Das Volumen-Delta hat 2 Darstellungsformen: Kerzenchart und Histogramm.
Cumulative volume delta
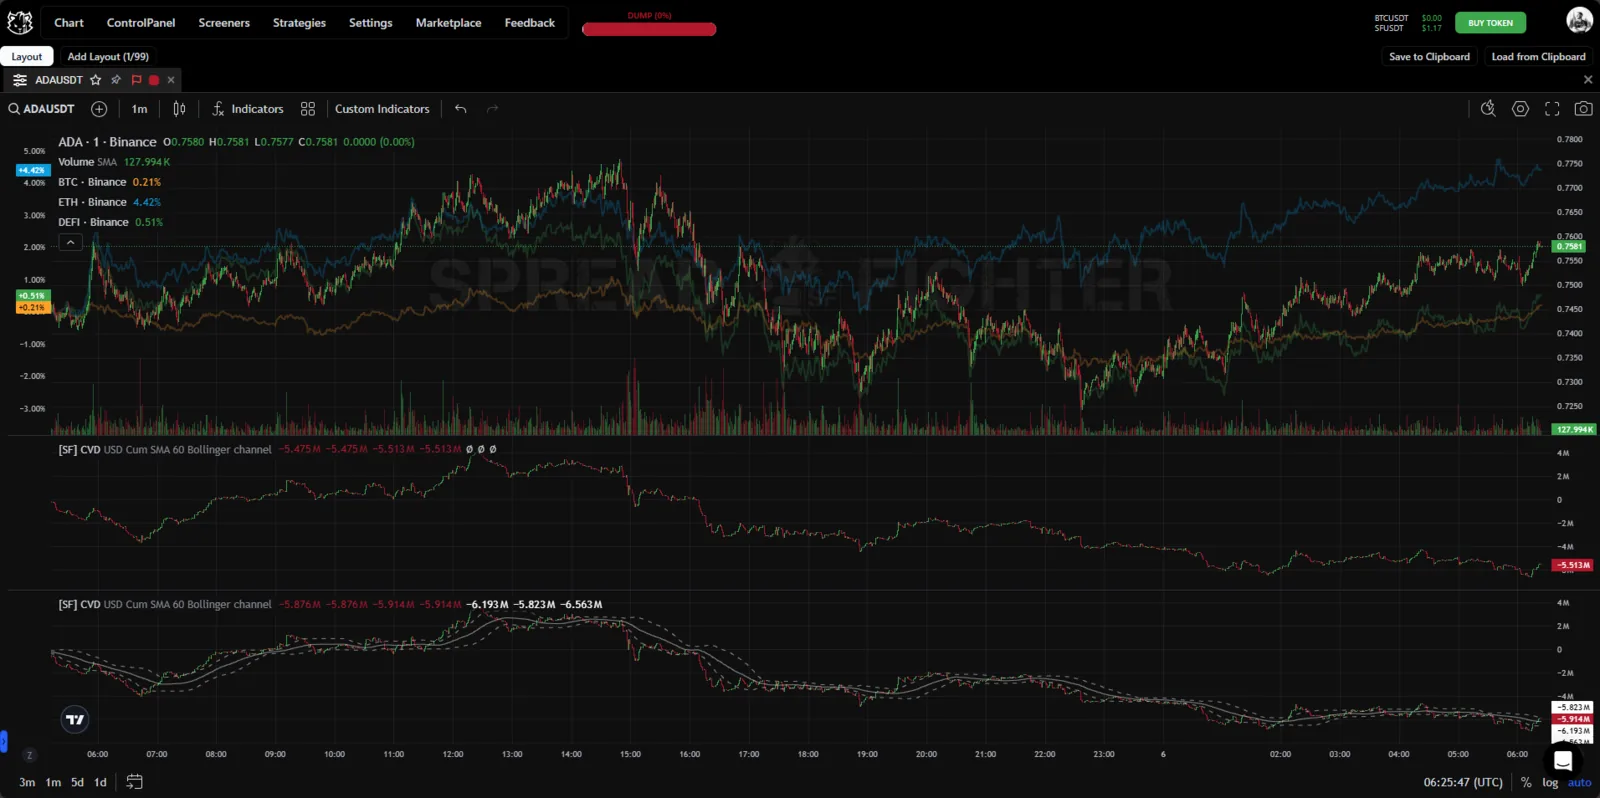
Cumulative volume delta.
Der Indikator ist ein Kerzenchart, in dem die Werte für Eröffnung, Hoch, Tief und Schluss die entsprechenden Werte des kumulierten Volumen-Deltas annehmen.
Volume delta
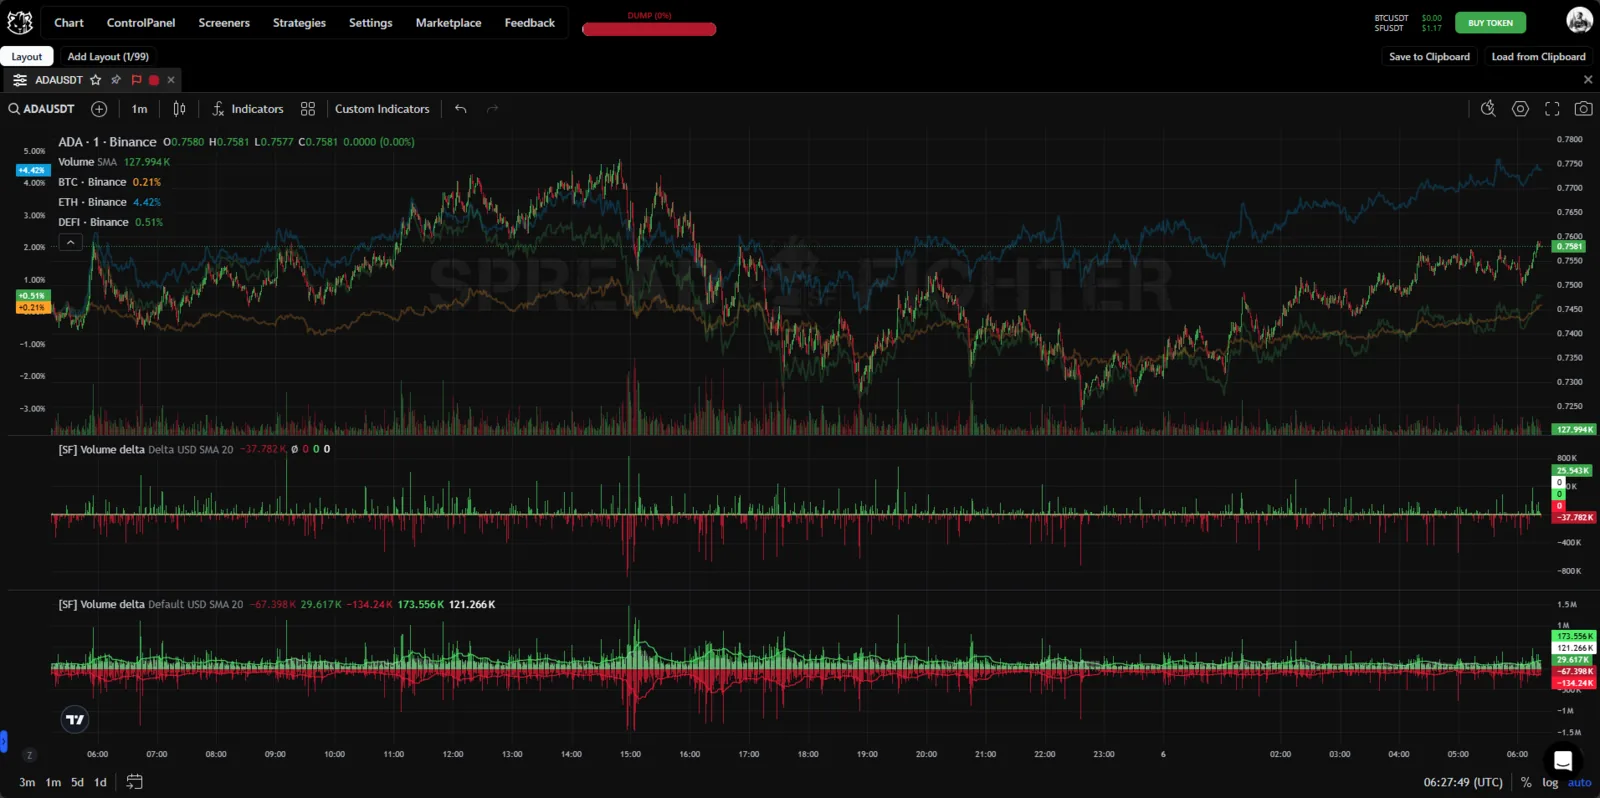
Volume delta.
Der Indikator ist ein Histogramm, das das Kauf- und Verkaufsvolumen der Taker Bar für Bar anzeigt.
Anwendungsfälle
Volume delta ist ein leistungsstarkes Werkzeug der Volumenanalyse an den Finanzmärkten. Es liefert Tradern Informationen über die Differenz zwischen Kauf- und Verkaufsvolumen in einem bestimmten Zeitraum. Der Indikator erlaubt es, die dominierende Marktseite zu erkennen und Veränderungen in der Stimmung der Trader zu verfolgen
Volume Delta
Die wichtigsten Anwendungsmuster des Werkzeugs Volume Delta:
- Absorption (Absorption) – eine Marktsituation, in der die Preisbewegung auf Widerstand in Form von Limit-Orders trifft, der die Aggression der Market-Orders absorbiert.
- Erschöpfung (Exhaustion) – eine Marktsituation, in der die Gesamtzahl der Aggressoren (Market-Käufer oder -Verkäufer) abnimmt, wenn der Preis neue Marken erreicht. Das zeigt die Unlust, auf neuen Preismarken zu handeln, und die Glattstellung von Positionen an.
- Treibendes Delta - eine Marktsituation, in der beim Ausbruch aus der Preis-Balance ein anomales Volumen mit einem für die Balance-Phase anomalen Delta auftritt.
Wir müssen das Verhalten des Säulen-Deltas (VD) bei der Bildung von Preisextrema verfolgen.
- Wenn wir das Muster "Erschöpfung" erkennen wollen, müssen wir eine Abnahme der Aggression bei der Geschwindigkeit der Preisänderung und ein Abklingen im Delta sehen. Dabei muss man unbedingt auch andere Extrema betrachten. Wollen wir zum Beispiel die Erschöpfung der Verkäufe sehen, müssen wir andere Tiefs beobachten und mit jeder neuen VD-Kerze eine Abnahme der Aggression erkennen. Wollen wir die Erschöpfung der Käufe sehen, müssen wir andere Hochs beobachten, mit abnehmender Aggression bei jeder neuen VD-Kerze.
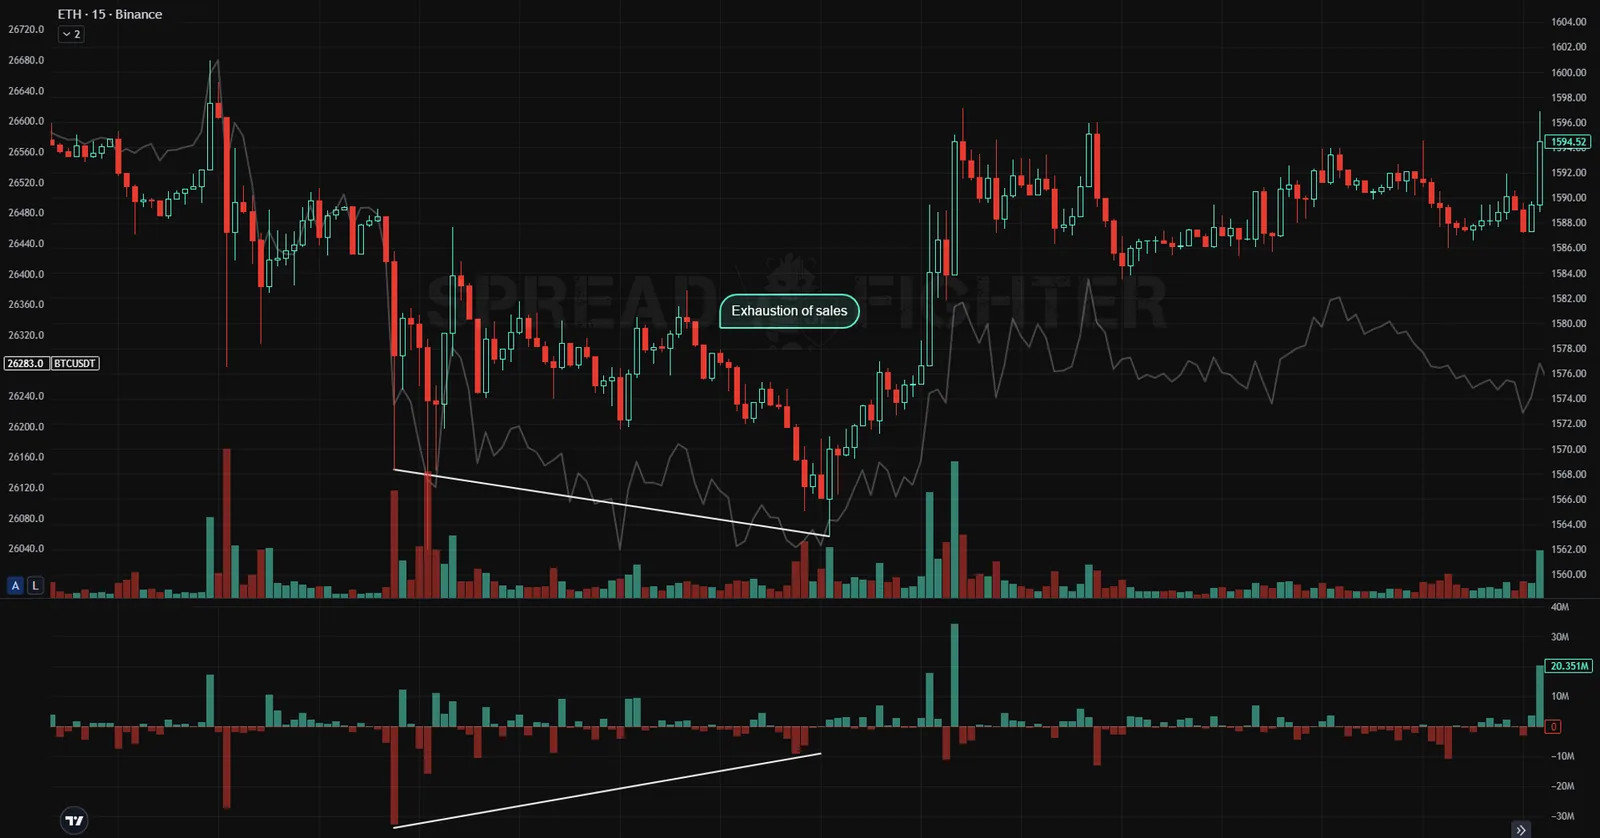
Erschöpfung der Verkäufe im Säulen-Delta.
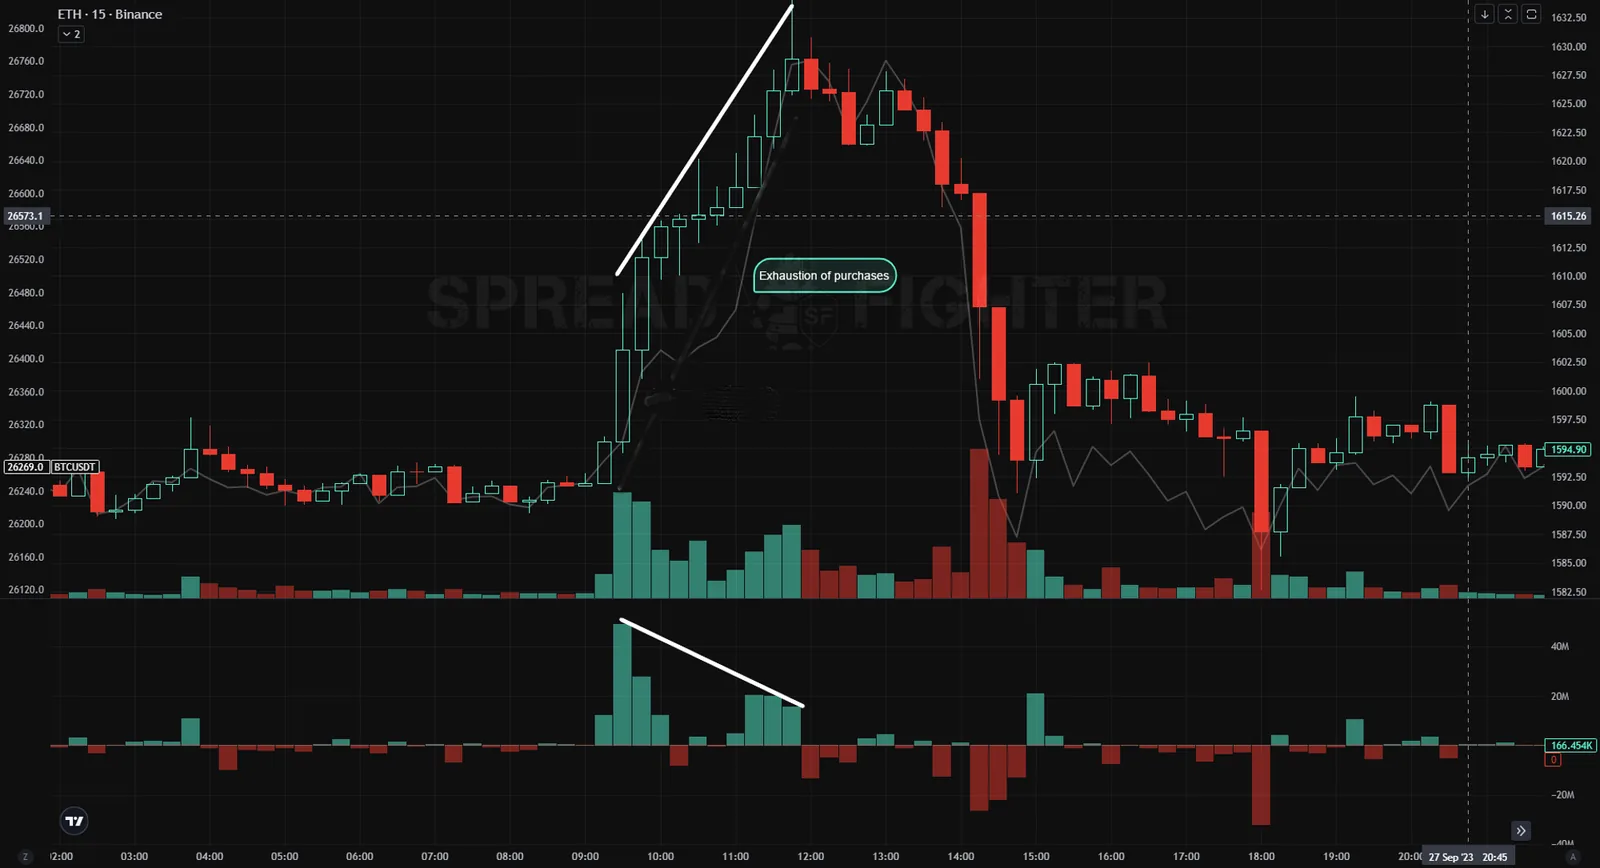
Erschöpfung der Käufe im Säulen-Delta.
- Wenn wir das Muster "Absorption" erkennen wollen, müssen wir dagegen eine übermäßige Aggression sehen, die nicht zum Verlauf der Preisbewegung passt. Das heißt, ein großes positives oder negatives Delta zusammen mit einer vergleichsweise kleinen Preiskerze. Wichtig ist das Verhältnis von Delta-Größe zu Größe der Preiskerze im Vergleich zu den vorherigen durchschnittlichen Verhältnissen. Die Tendenz im Verhalten des Deltas vor der Bildung der Absorption ist nicht so wichtig wie bei der Erschöpfung, wichtig ist aber die Preisreaktion nach dem Auftreten des anomalen Deltas. Es genügt nicht, die Bildung eines formalen Extremums zu sehen, es muss eine Preisreaktion in die Gegenrichtung erfolgen. Eine zusätzliche Bestätigung der Absorption ist ein "Schweif" an der Kerze mit dem anomalen Delta. Das Muster "Absorption" kann vor einer Preisumkehr mehrfach auftreten.
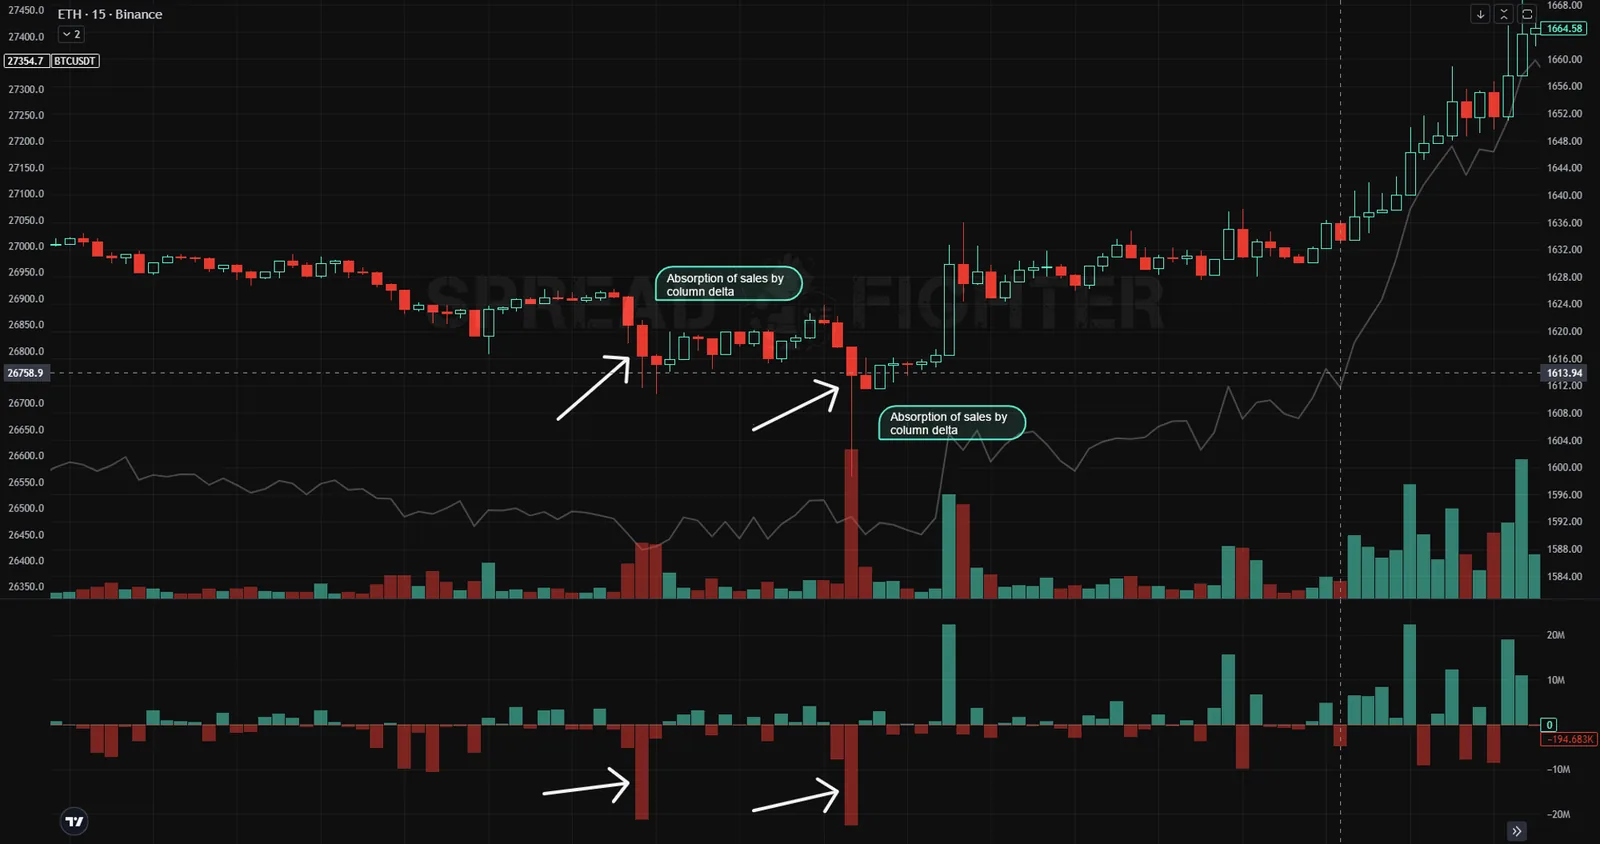
Absorption der Verkäufe im Säulen-Delta.
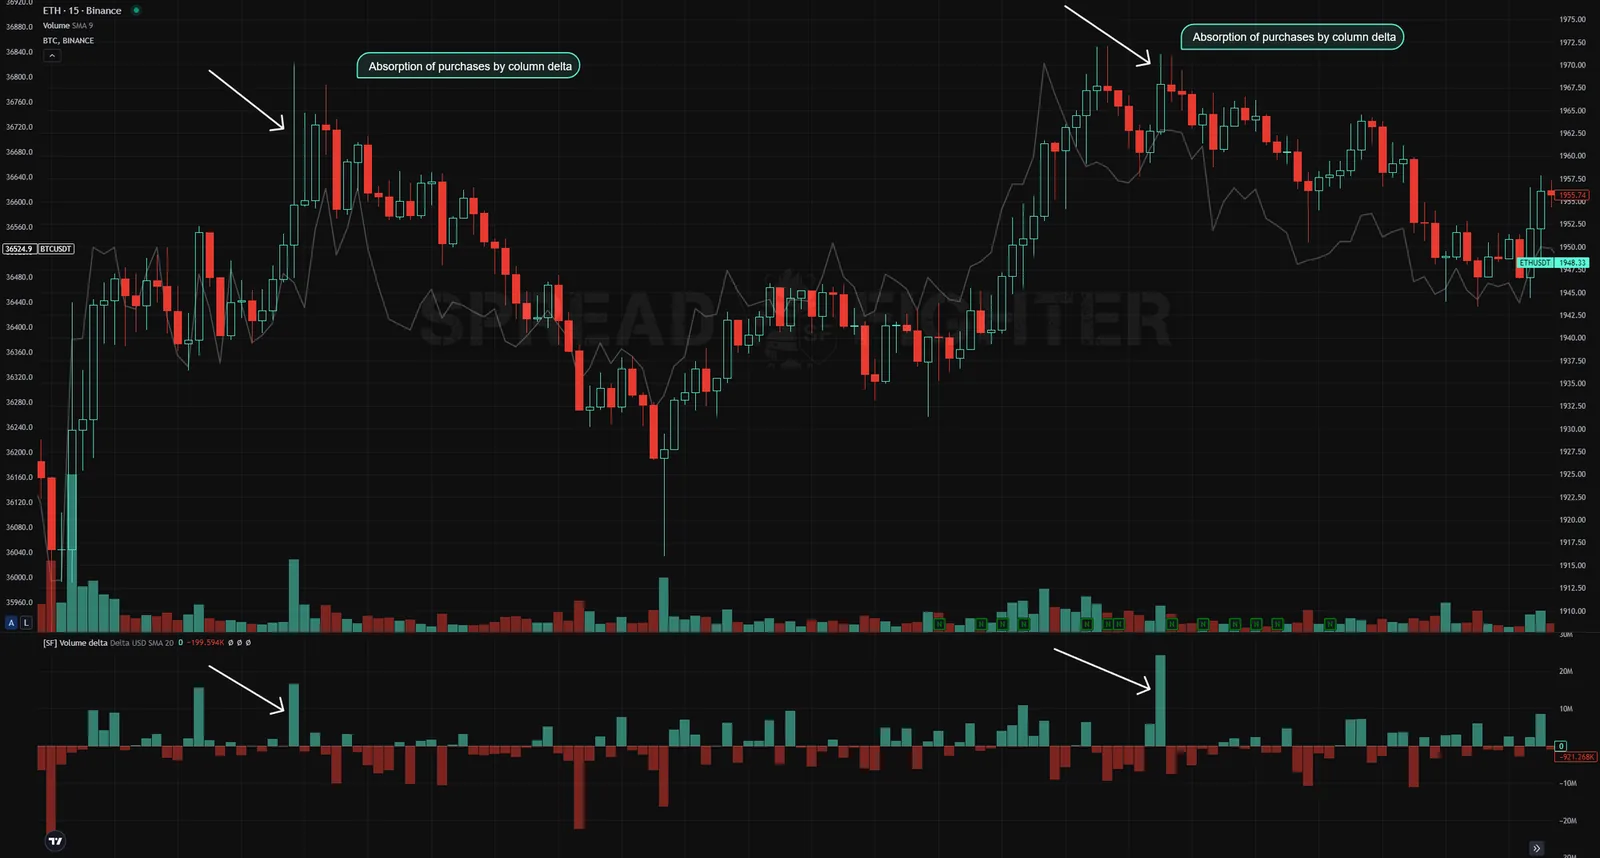
Absorption der Käufe im Säulen-Delta.
- Treibendes Delta ist ein weiteres Muster, das die Absichten aggressiver, informierter Marktteilnehmer kennzeichnet. Die Kombination aus erhöhtem Volumen und einem für die Balance-Phase anomal positiven Delta am oberen Ende einer Balance-Struktur zeigt den Willen aggressiver Käufer, den Preis auf ein neues, höheres Niveau zu treiben.
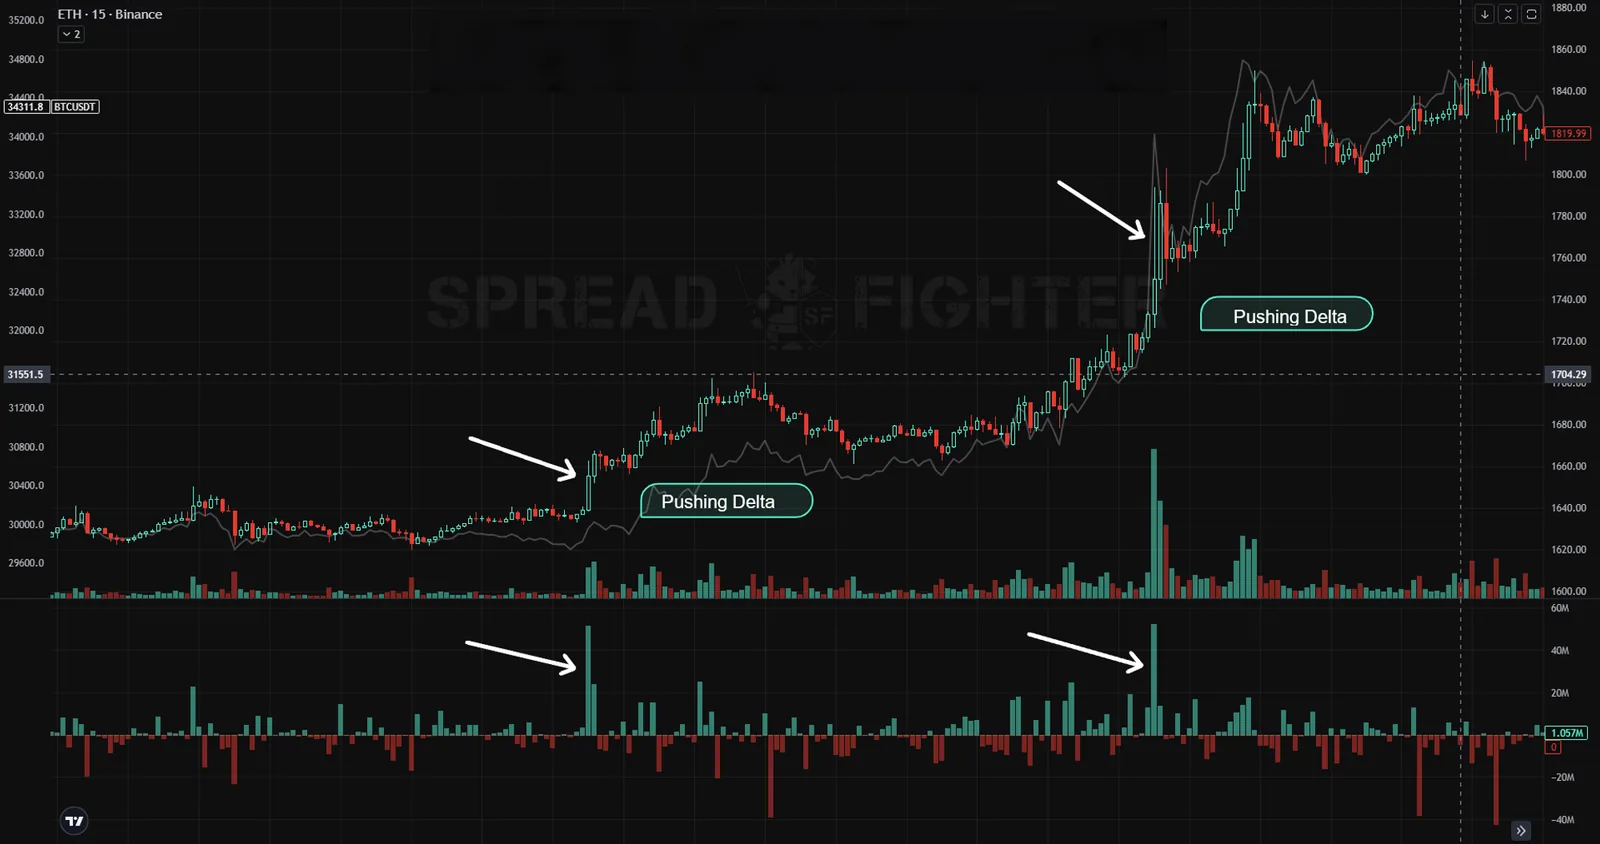
Treibendes Delta.
Je niedriger der Timeframe, desto wirksamer zeigt sich das Säulen-Delta. Empfohlene Timeframes sind 15 Minuten und darunter. Auf Timeframes über 15 Minuten fällt die Reaktion auf die Muster Erschöpfung und Absorption deutlich schwächer aus.
Cumulative Volume Delta
Das kumulierte Delta (CVD) ist eine weitere Möglichkeit, das Delta darzustellen. Dieser Indikator summiert alle Delta-Werte der einzelnen Kerzen und bildet die Gesamtdynamik der Veränderung der Delta-Kennzahlen über einen bestimmten Zeitraum ab. Wie beim Indikator Delta (VD) muss die Veränderung des kumulierten Deltas im Zusammenhang mit der Preisveränderung analysiert werden. Bei der Analyse des kumulierten Deltas muss man ebenfalls nach den Mustern "Erschöpfung" und "Absorption" suchen, um bedeutende Extrema und Preisumkehrungen zu finden. Anders als beim Säulen-Delta muss man bei der Analyse des kumulierten Deltas jedoch nicht ein Extremum, sondern zwei suchen, und zwar sowohl für die Erschöpfung als auch für die Absorption.
- Das Wesen des Musters "Erschöpfung" der Käufe im kumulierten Delta besteht darin, dass bei einer Aufwärtsbewegung des Preises und dem Erreichen eines neuen Hochs, der Preis also das vorherige Extremum aktualisiert hat, das kumulierte Delta dem Preis nicht folgt – die Hochs im kumulierten Delta werden nicht aktualisiert. Das heißt, die Käufer wollen das Asset auf den aktuellen Preismarken nicht mehr kaufen und stellen ihre Positionen glatt, was am Ende zu einem Preisrückgang des Assets führt.
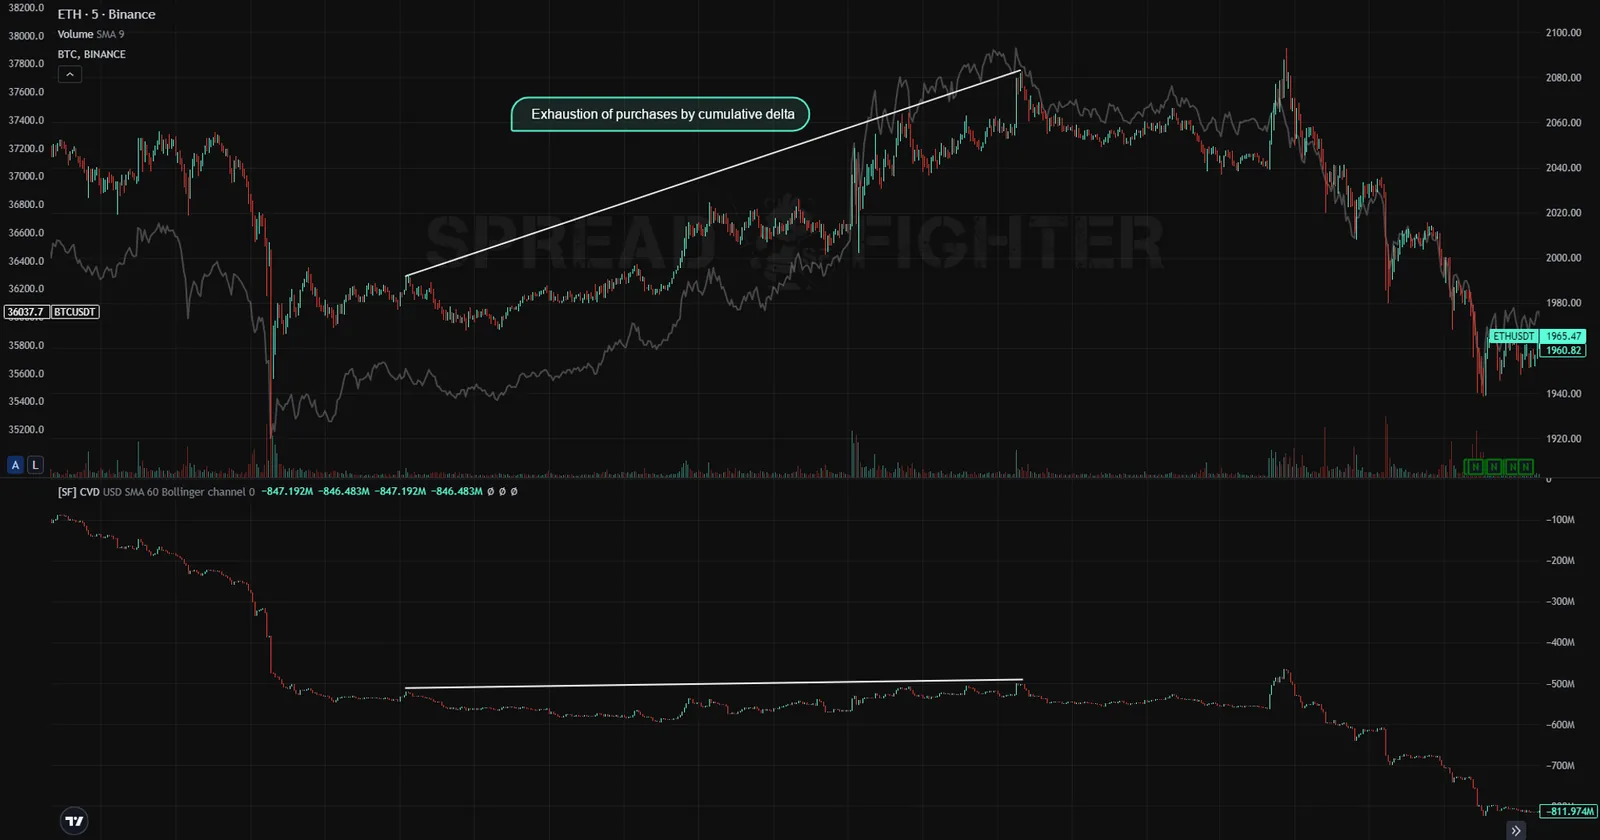
Erschöpfung der Käufe im kumulierten Delta.
- Das Muster "Erschöpfung" der Verkäufe bedeutet, dass bei der Aktualisierung des vorherigen Preistiefs das Tief des kumulierten Deltas nicht aktualisiert wird. Das Muster Erschöpfung zeigt einen Mangel an Aggression der dominierenden Seite an, was zur Abschwächung der Trendbewegung des Preises führt. Im Rahmen des kumulierten Deltas zeigt das Muster "Erschöpfung" die Glattstellung von Positionen durch aggressive Teilnehmer und einen Trendwechsel nach oben an.
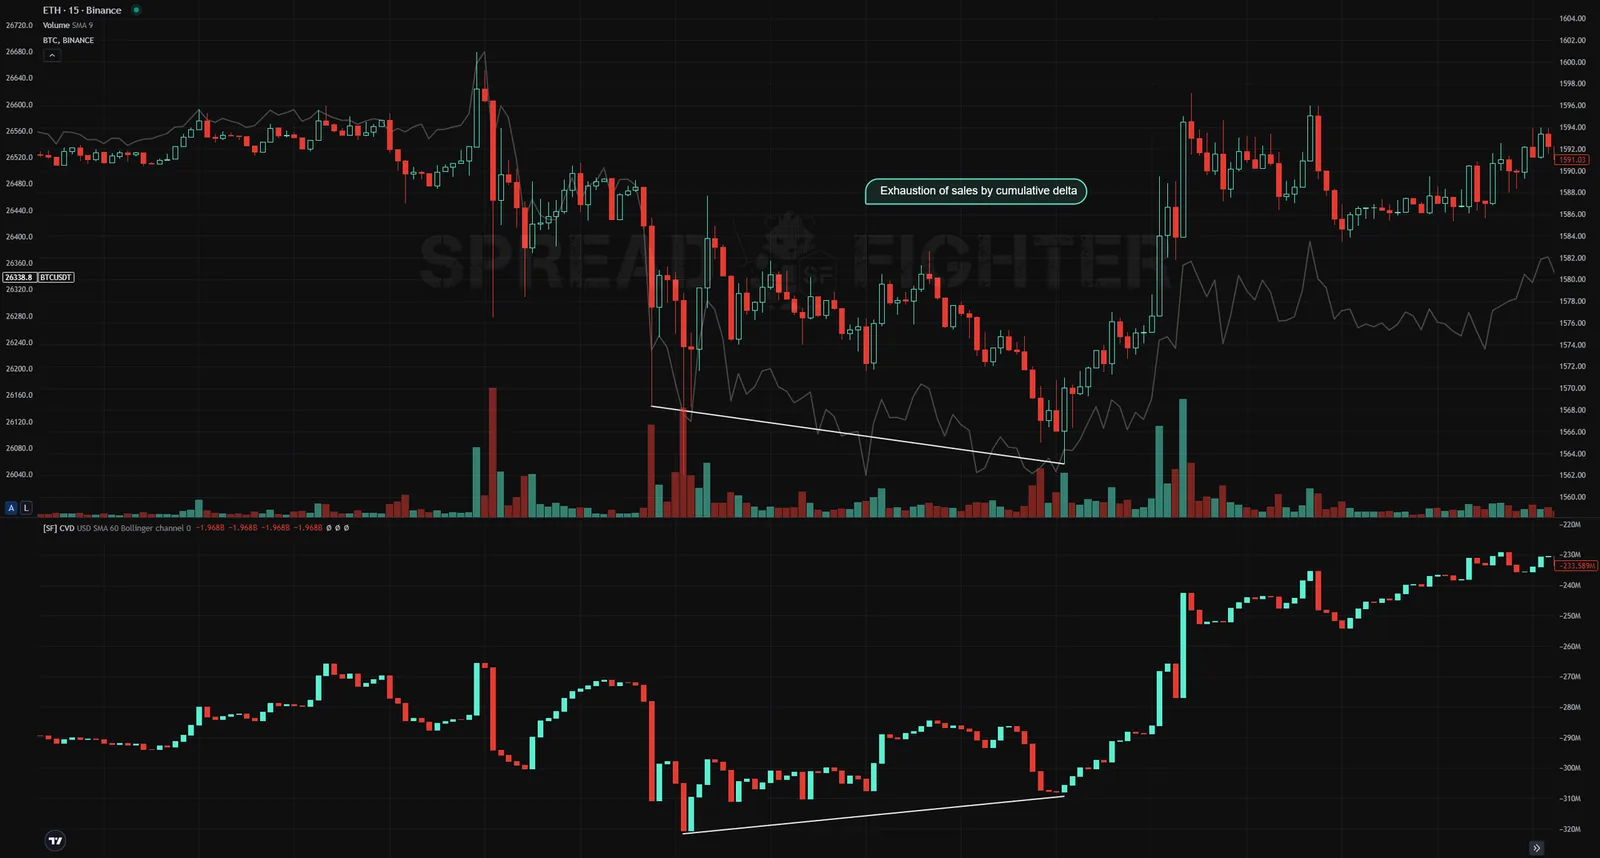
Erschöpfung der Verkäufe im kumulierten Delta.
Bei der Suche nach dem Muster "Absorption" muss man ebenfalls zwei Extrema beobachten. Beim kumulierten Delta gibt es zwei Varianten des Musters "Absorption" – die klassische und die verdeckte.
- Bei der klassischen Absorption werden die Preisextrema kaum aktualisiert, die Extrema des kumulierten Deltas dagegen schon. Das bedeutet, dass die Marktaggression kein Ergebnis bringt, weil sie von Limit-Orders absorbiert wird.
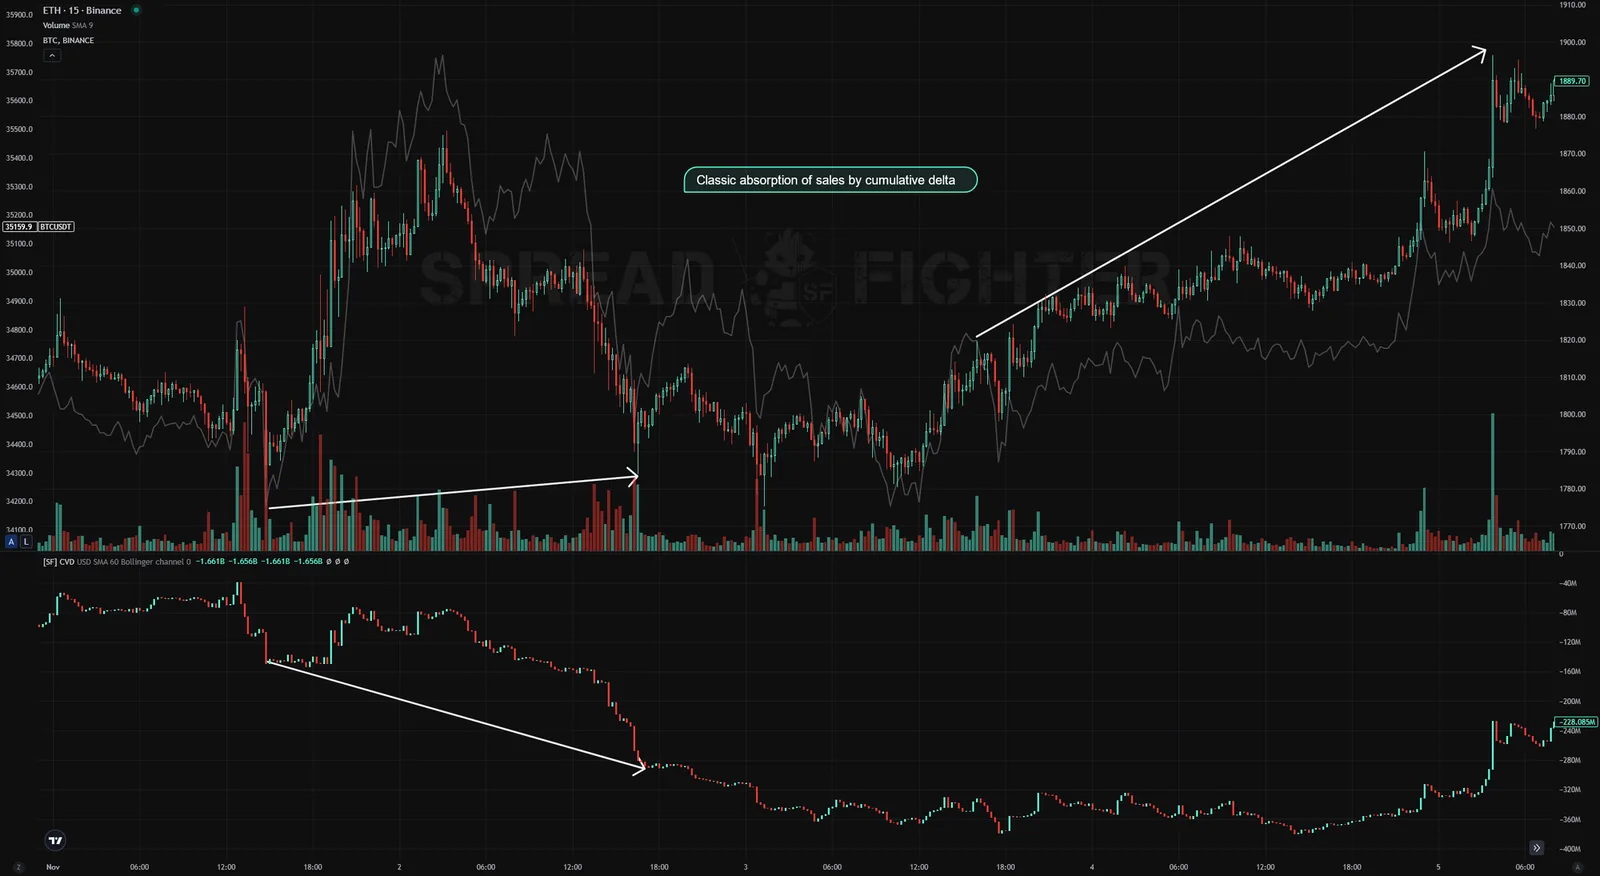
Klassische Absorption der Verkäufe.
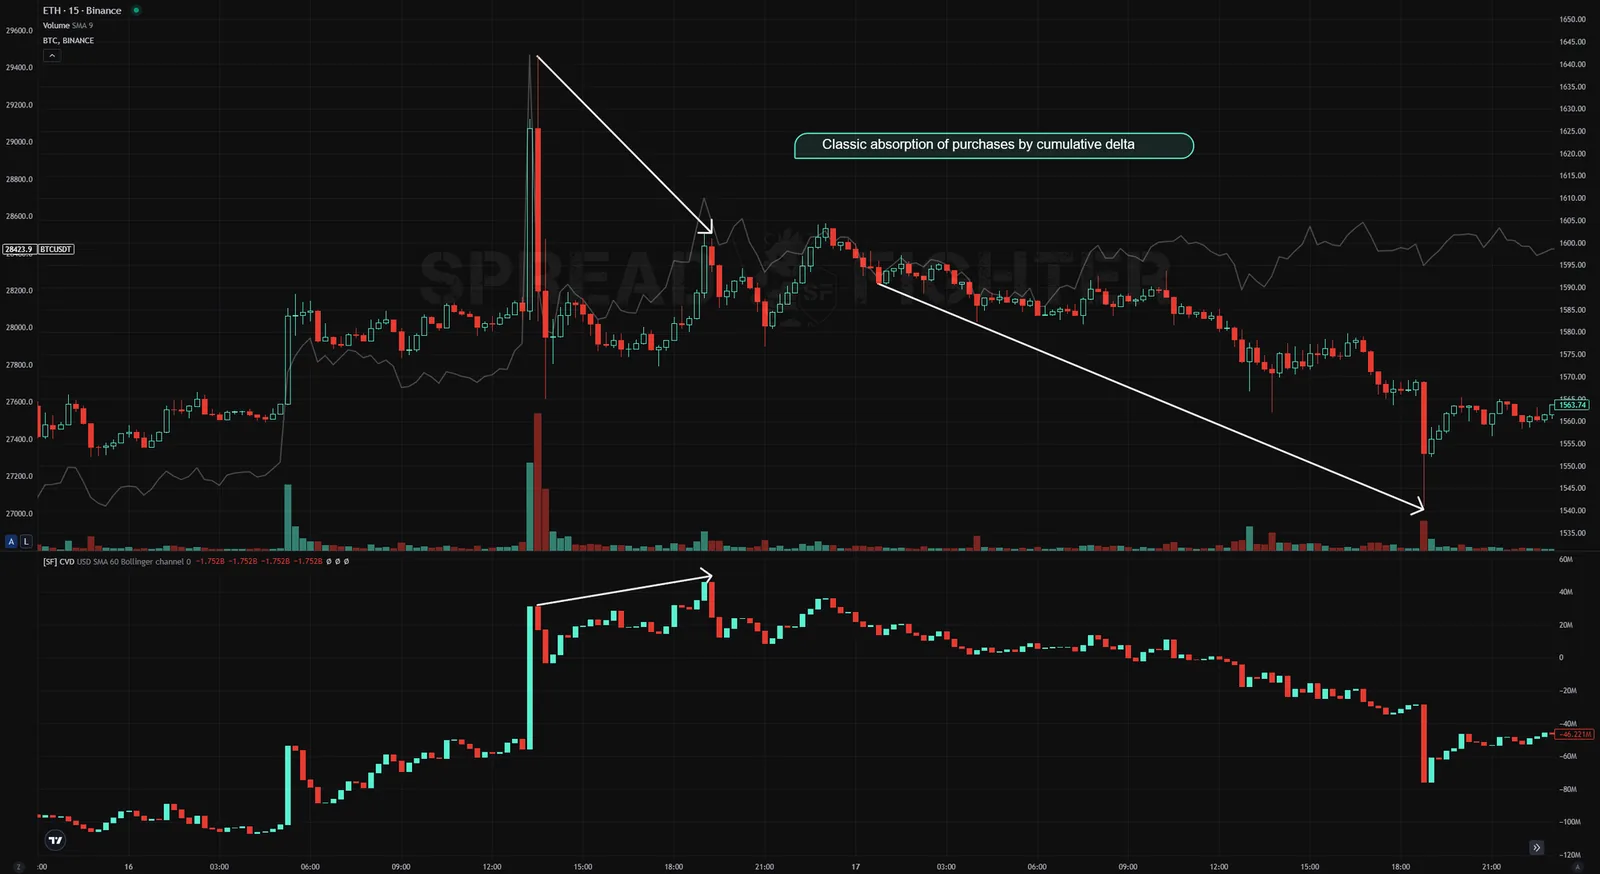
Klassische Absorption der Käufe.
- Bei der verdeckten Absorption werden sowohl die Extrema des Preises als auch die des kumulierten Deltas aktualisiert, die Veränderung der Extrema des kumulierten Deltas ist jedoch deutlicher als die der Preisextrema. Das heißt, erheblicher Marktdruck wirkt sich nur schwach auf den Preis aus, weil die Marktaggression von Limit-Orders absorbiert wird.
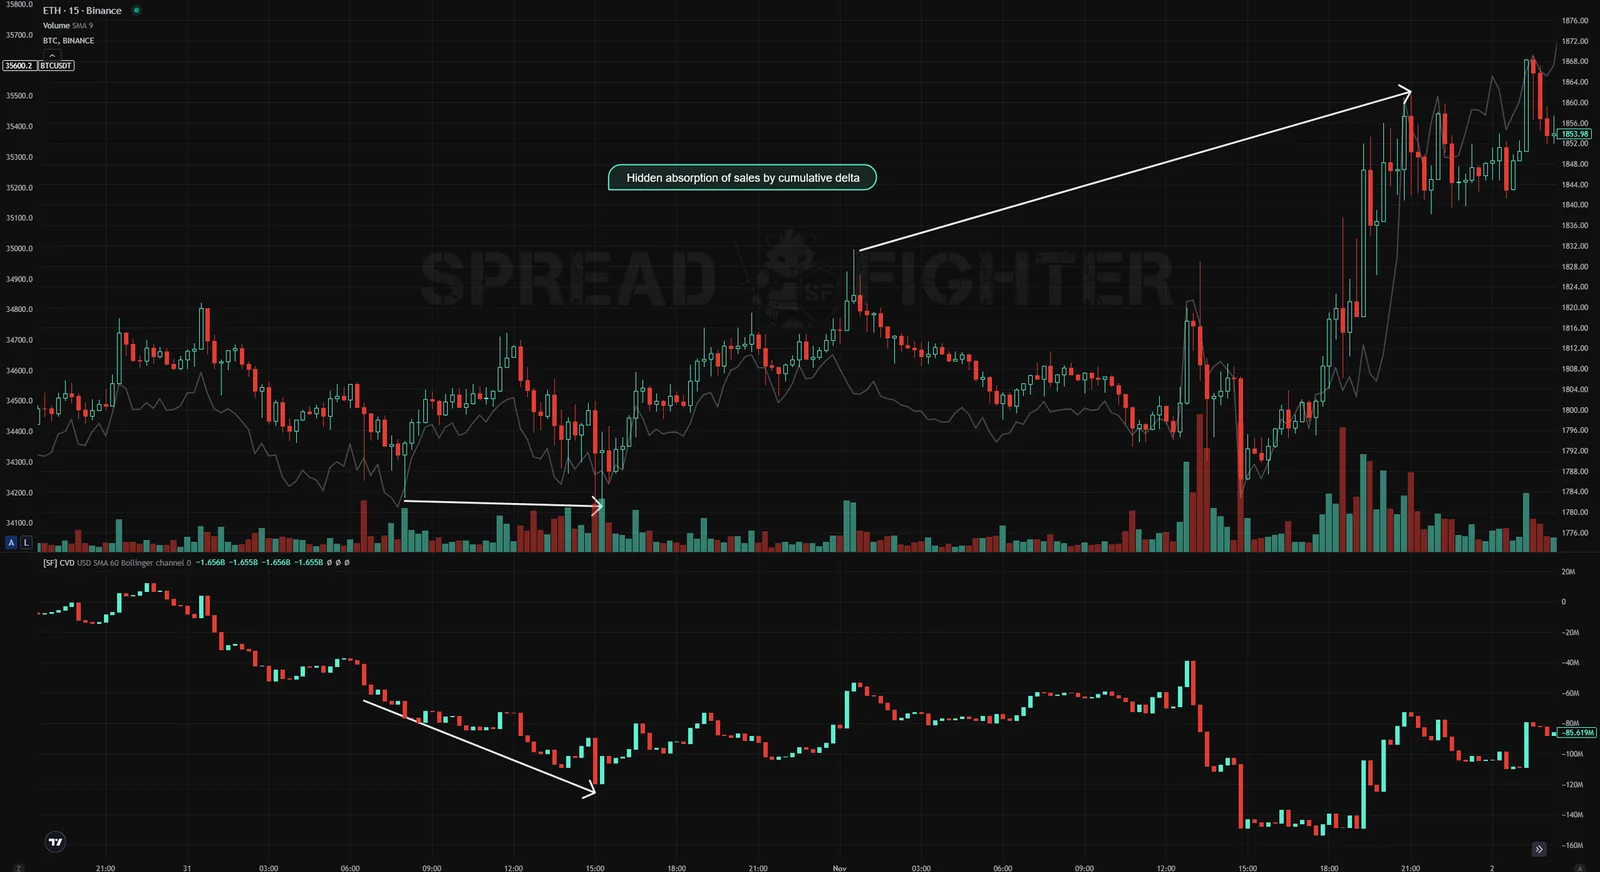
Verdeckte Absorption der Verkäufe.
- In der Balance-Phase des Asset-Preises werden nicht die Extrema des kumulierten Deltas bewertet, sondern seine Gesamtrichtung. Ein allgemeiner Rückgang des kumulierten Deltas bei einer Balance-Struktur des Preises im betrachteten Zeitabschnitt deutet zum Beispiel auf die Wirkungslosigkeit der Market-Verkäufe und die Wahrscheinlichkeit eines Ausbruchs des Preises aus der Balance nach oben hin. Bei einem deutlichen Anstieg des kumulierten Deltas und insgesamt unverändertem Preis im betrachteten Abschnitt werden Market-Käufe von Limit-Verkäufern absorbiert, was mit hoher Wahrscheinlichkeit zu einem Preisrückgang führt.
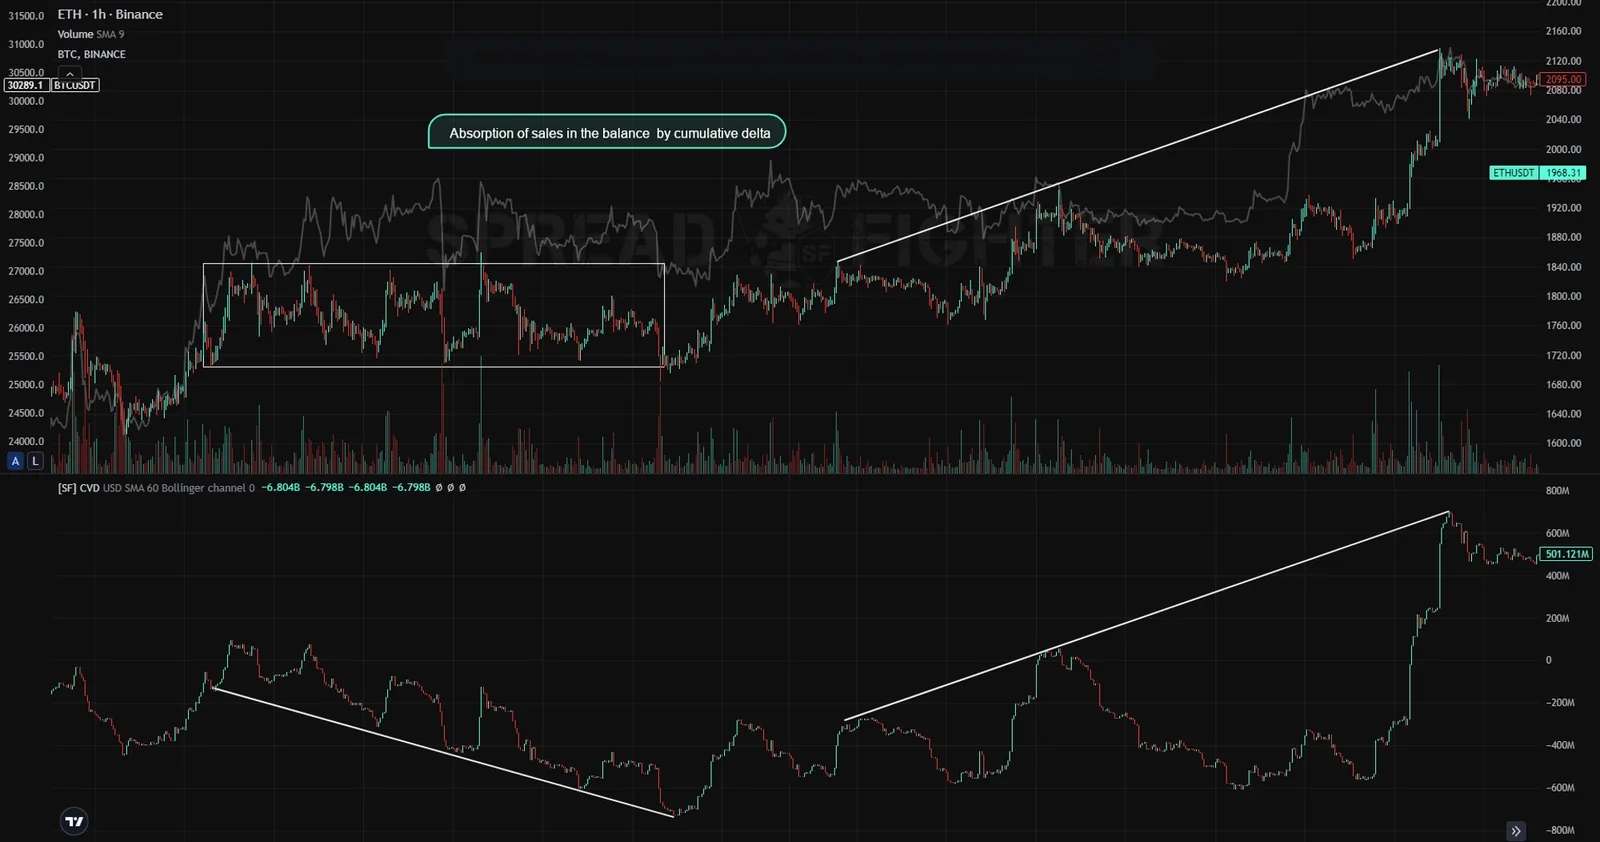
Absorption der Verkäufe in der Balance im kumulierten Delta.
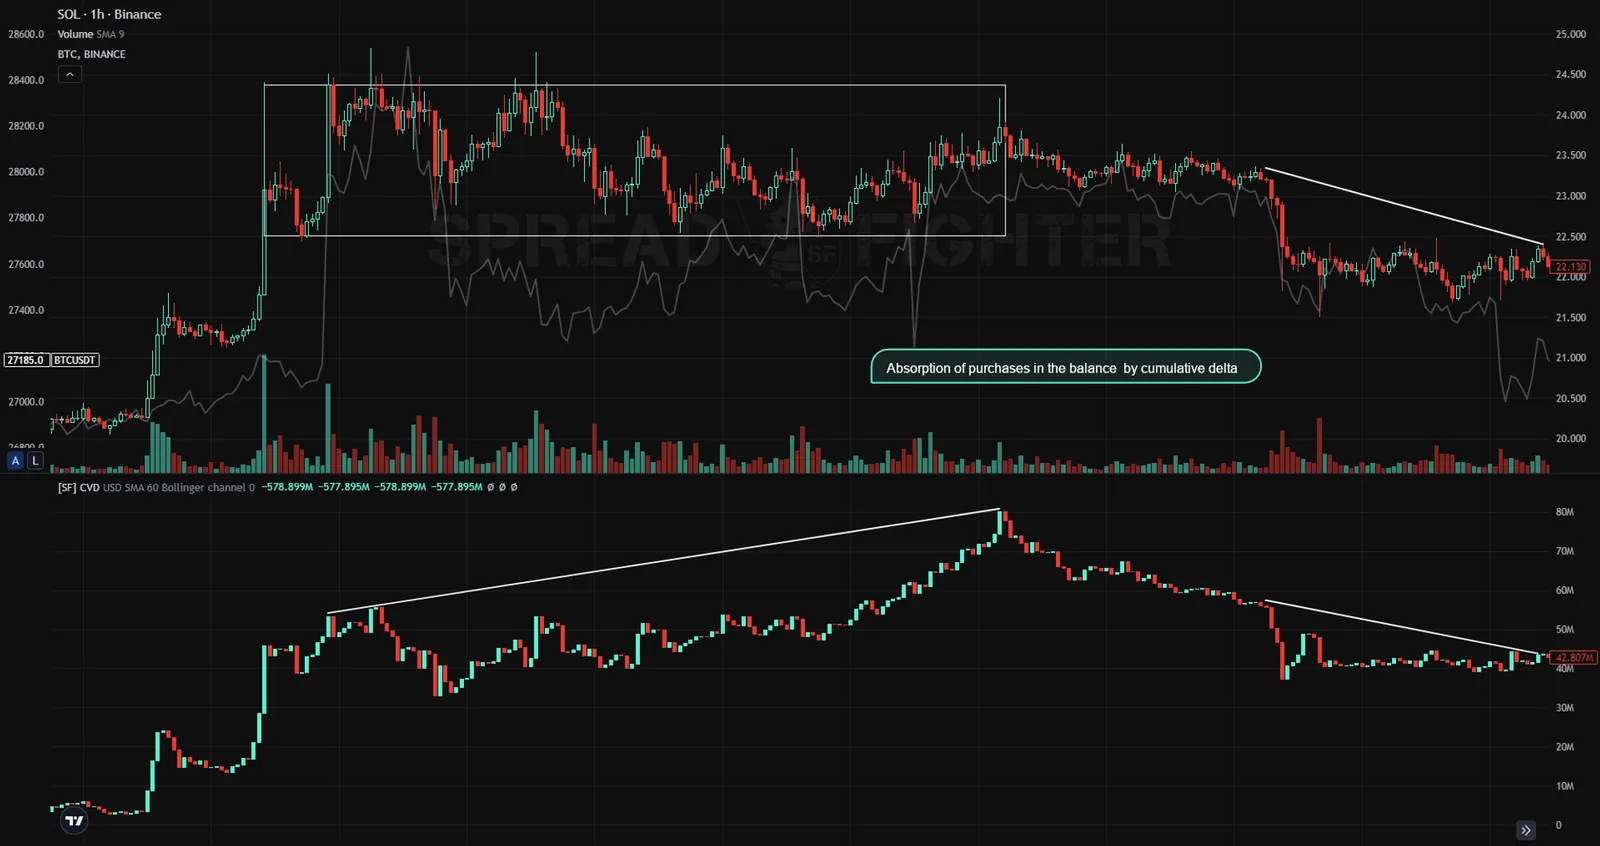
Absorption der Käufe in der Balance im kumulierten Delta.
Hinweise:
-
Wichtig ist, die Muster "Erschöpfung" und "Absorption" an bedeutenden Preishochs und bedeutenden Hochs des kumulierten Deltas bei einer Aufwärtsbewegung des Preises zu suchen. Bei einer Abwärtsbewegung des Preises – an bedeutenden Preistiefs und bedeutenden Tiefs des kumulierten Deltas. Bei der Suche nach Mustern sollten Sie nicht die Schatten der Kerzen des kumulierten Deltas verwenden, sondern nur die Kerzenkörper. Die Schatten der Preiskerzen können bei Kerzen mit vollem Körper verwendet werden.
-
Der Indikator CVD ist nur bei hochliquiden Assets anwendbar – BTC, ETH, AAPL, NG. Bei niedrigliquiden Assets ist CVD kaum anwendbar, da sich deren Preis die meiste Zeit nicht durch echte Handelsteilnehmer bewegt, sondern durch HFT-Algorithmen, die für die Analyse unbedeutende Bewegungen erzeugen.
-
Der Indikator CVD ist auf alle Timeframes anwendbar. Seine Wirksamkeit nimmt jedoch mit steigendem Timeframe ab. Empfohlene Timeframes sind 1 Stunde bis 5 Minuten.
Die beschriebenen Anwendungsmuster der Indikatoren Volume Delta und Cumulative Volume Delta erlauben es dem Trader, die Umkehrpunkte (Pivot point) des Preises des analysierten Assets prädiktiv und mit recht hoher Wahrscheinlichkeit zu bestimmen. Diese Muster lassen sich als eine Art "Insider-Information" von informierten Handelsteilnehmern betrachten, die überwiegend die weitere Richtung des Asset-Preises bestimmen.
Ein Retail-Trader, der solche Informationen über die Aktionen informierter Trader hat, kann sich ihren Aktionen anschließen und einen Gewinn erzielen, der dem Gewinn der informierten Handelsteilnehmer vergleichbar ist.
Wenn er mit diesen Mustern nicht nur ein Asset, sondern mehrere analysiert, kann der Retail-Trader ein Portfolio für den Handel im gewählten Zeitintervall zusammenstellen, das den Benchmark (BTC für den Crypto-Markt) bei der Rendite übertreffen kann. Die voraussichtliche Rendite des zusammengestellten Portfolios lässt sich mit den Werkzeugen CARM und SARM bewerten, die im SpreadFighter Wiki beschrieben sind.