Realized volatility, Local volatility, GARCHM, AGARCH, APGARCH volatility, CEV, IK, Hull-White volatility model, Normalized average true range volalility
Verschiedene Volatilitätsmodelle.
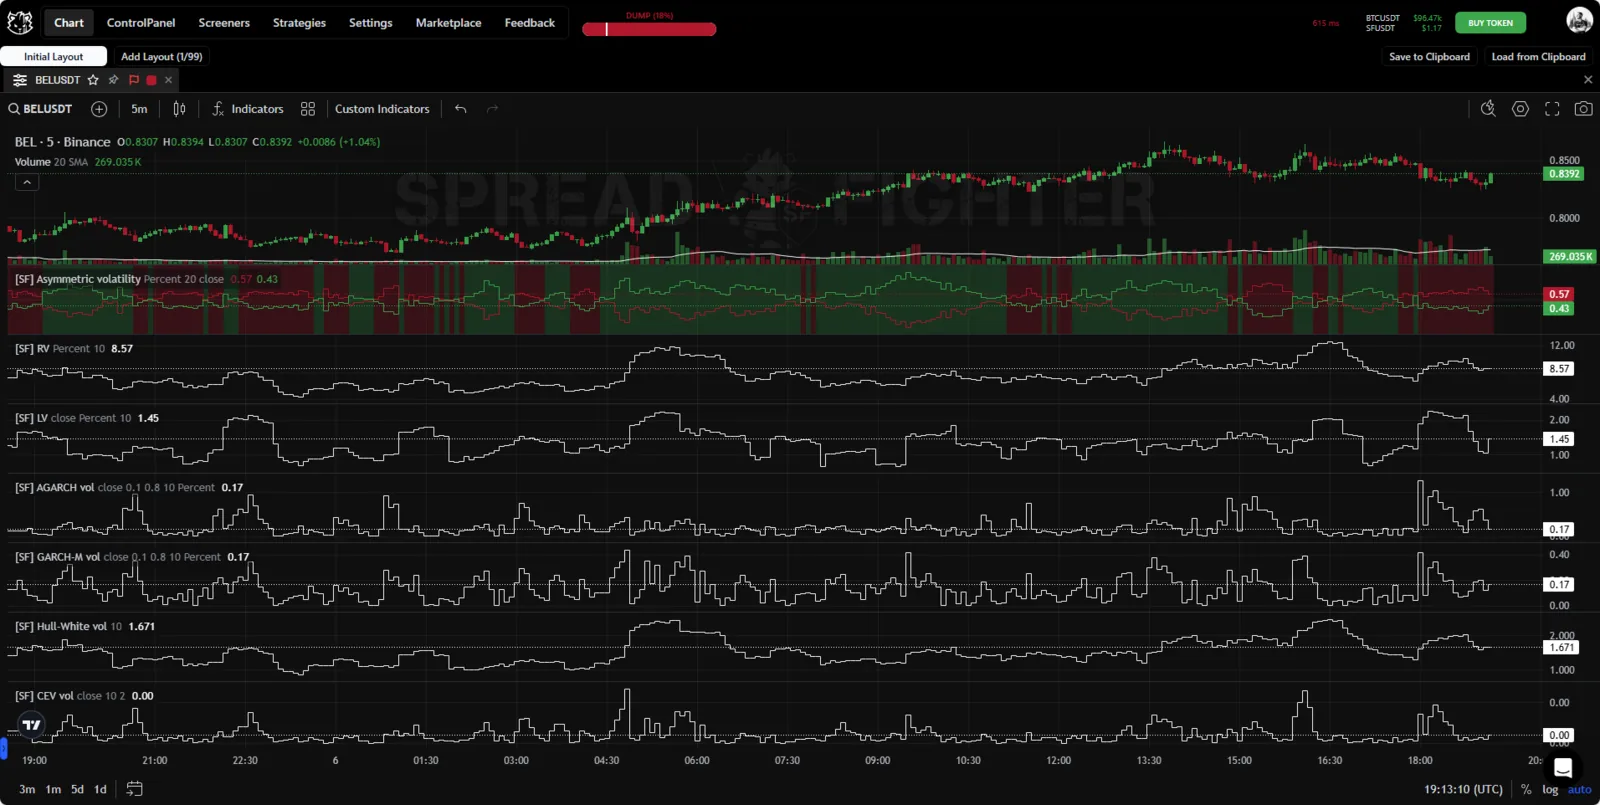
Erscheinungsbild des Indikators.
Beschreibung
Realized volatility
Realized volatility (RV) summiert die Preisspanne, in der sich der Preis über einen vorgegebenen Zeitraum bewegt hat. Realized volatility wird nach folgender Formel berechnet:
wobei das Hoch des Bars ist, das Tief des Bars und der vorgegebene Zeitraum.
Local volatility
Die traditionelle Berechnung der Volatilität umfasst die Berechnung der Standardabweichung der Rendite, die auf der durchschnittlichen Rendite beruht. Zeigt der Preis eines Assets jedoch eine Trendbewegung, kann die durchschnittliche Rendite deutlich von null abweichen, und eine Änderung der Länge des für die Berechnung verwendeten Zeitfensters kann zu künstlich überhöhten Volatilitätswerten führen. Um dieses Problem zu lösen, wurde das Modell der lokalen Volatilität entwickelt, das die Standardabweichung der Differenzen zwischen aufeinanderfolgenden Preisen des Assets berechnet und nicht ihrer Renditen. Das gibt einen Eindruck davon, wie stark sich der Preis von einem Tick zum nächsten ändert, unabhängig vom Gesamttrend.
GARCH-M
Das GARCH-Modell (Generalized Autoregressive Conditional Heteroskedasticity, verallgemeinerte autoregressive bedingte Heteroskedastizität) ist ein statistisches Modell zur Prognose der Volatilität eines Finanzassets. Dieses Modell berücksichtigt Schwankungen der Volatilität im Zeitverlauf und erkennt an, dass sich die Volatilität heteroskedastisch (d. h. mit nicht konstanter Abweichung) ändern kann und von vergangenen Ereignissen beeinflusst werden kann.
Der Hauptvorteil der GARCH-Modelle ist ihre Fähigkeit, die Volatilität als zeitlich veränderlich zu modellieren, was sie besonders geeignet für die Analyse von Finanzmärkten macht, in denen die Volatilität nicht konstant ist. In GARCH-Modellen hängt die Volatilität zu einem bestimmten Zeitpunkt sowohl von vergangenen Werten der Volatilität selbst als auch von vergangenen Störungen (Innovationen) in den Daten ab. Dadurch können die Modelle die bedingte Heteroskedastizität berücksichtigen – das Phänomen, dass die Verteilung einer Variablen im Zeitverlauf instabil ist.
GARCH-in-Mean (GARCH-M) wurde 1987 von Engle und anderen vorgeschlagen. Dabei geht es nicht um ein spezielles Modell für die bedingte Varianz. Es geht darum, die bedingte Varianz als einen der Faktoren eines Regressionsmodells für die Risikoprämie zu verwenden.
Allgemeine Formel des GARCH-M-Modells:
wobei:
die bedingte Varianz zum Zeitpunkt ist (d. h. die quadrierte Volatilität), ein Koeffizient, der den Einfluss des Quadrats des verzögerten Fehlers auf die bedingte Varianz darstellt.
Im Kontext der Finanzprognose wird das GARCH-Modell verwendet, um die künftige Volatilität eines Assets zu schätzen.
AGARCH
Das AGARCH-Modell ist eine Erweiterung des Standardmodells GARCH (Generalized Autoregressive Conditional Heteroskedasticity), die vorgeschlagen wurde, um die Asymmetrie und den vielen Finanzreihen innewohnenden Leverage-Effekt (den Einfluss des Marktkreditsebels auf die Volatilität von Assets) besser zu berücksichtigen. Der Leverage-Effekt besteht darin, dass negative Renditen (Verluste) in der Regel zu einer höheren Volatilität führen als positive Renditen (Gewinne) gleicher Größe.
Das AGARCH-Modell ist in der Finanzmodellierung nützlich, um die Volatilität von Assets unter Berücksichtigung von Asymmetrien und Leverage-Effekten zu schätzen. Es wird häufig zur Bewertung von Marktrisiken, bei der Strukturierung von Finanzprodukten sowie in Forschungsarbeiten zu Finanzen und Ökonometrie eingesetzt.
Das AGARCH-Modell wird nach folgender Formel berechnet:
wobei: die bedingte Varianz (Volatilität) zum Zeitpunkt t ist, , und nichtnegative Parameter des Modells sind,
Zu beachten ist, dass unter realen Bedingungen für möglichst genaue Schätzungen von Volatilität und Risiken eine Anpassung des Modells erforderlich sein kann, zum Beispiel durch die Erweiterung zu AGARCH mit einer größeren Zahl von Lags sowohl für die Volatilität selbst als auch für die Innovationen. Diese Erweiterungen erlauben es, das Modell feiner auf die Besonderheiten der Daten abzustimmen und genauere Prognoseergebnisse zu erzielen.
Constant Elasticity of Variance
Das Volatilitätsmodell mit konstanter Varianzelastizität (CEV oder Constant Elasticity of Variance) ist ein Modell, das annimmt, dass sich die Volatilität eines Assets in Abhängigkeit vom Niveau seines Preises ändert. Das CEV-Modell wird üblicherweise in der Finanzmathematik und zur Analyse von Optionen verwendet.
Hull-White volatility model
Das Volatilitätsmodell von Hull und White, das diese Autoren 1987 in ihren Arbeiten vorstellten, ist eine Weiterentwicklung des Standardmodells zur Optionspreisbildung von Black-Scholes. Es zielt auf eine genauere Berücksichtigung und Modellierung der Volatilität des Basiswerts im Zeitverlauf ab, was es für die Finanzanalyse und die Bewertung von Optionen besonders wichtig macht.
Im Rahmen des Black-Scholes-Modells wird angenommen, dass die Volatilität des Assets konstant ist, was bei Weitem nicht immer der Realität entspricht. Hull und White schlugen vor, eine lokale Volatilität zu verwenden, die sich im Zeitverlauf ändern kann und dabei eine deterministische Funktion des aktuellen Preises des Assets und der Zeit bleibt. Dadurch ließ sich das reale Preisverhalten an den Finanzmärkten genauer abbilden und genauere Schätzungen des Optionswerts liefern.
Das Wesen des Modells besteht in der Anwendung der Technik der stochastischen Analysis, um die Dynamik der Preise des Basiswerts mit variabler Volatilität zu modellieren. Im Hull-White-Modell ändert sich die analysierte Volatilität des Basiswerts in Abhängigkeit von der Zeit und vom Preisniveau des Assets, was einen flexibleren Ansatz für das Risikomanagement und die Preisbildung von Derivaten ermöglicht.
wobei die bedingte Varianz (Volatilität) ist.
Disclaimer: Es ist wichtig zu verstehen, dass dieser Indikator nicht das reale CEV-Modell mit all seinen mathematischen Besonderheiten abbildet und nur für die qualitative Beurteilung von Volatilitätsänderungen gedacht ist. Der konkrete mathematische Ausdruck des stochastischen Volatilitätsmodells kann sich je nach den Modifikationen und Ergänzungen ändern, die Forscher vornehmen, um das Modell an bestimmte Aufgaben und Marktbedingungen anzupassen.
Normalized average true range volalility
Der Volatilitätsindikator Normalized Average True Range (NATR) ist ein Tool zur Messung der Marktvolatilität, indem die Average True Range (ATR) relativ zum Preisniveau normalisiert wird. NATR wird nach folgender Formel berechnet:
wobei das Hoch des Bars ist, das Tief des Bars, der typische Preis und der vorgegebene Zeitraum.
Asymmetric volatility
Das Modell der asymmetrischen Volatilität misst die Differenz zwischen der Aufwärts- und der Abwärtsvolatilität des Preises eines Assets, unter Berücksichtigung der dynamischen McGinley-Glättung und einer möglichen Korrektur der Volatilitätsclusterung.
Zuerst werden die gerichteten Bewegungen berechnet.
wobei: die Aufwärtsbewegung des Preises auf dem -ten Bar ist, die Abwärtsbewegung des Preises auf dem -ten Bar, der Schlusskurs auf dem -ten Bar.
Berechnet wird die gesamte absolute Volatilität über die Periode .
wobei die Summe der Beträge der Preisänderungen über die letzten Bars ist.
Berechnet wird die gemittelte gerichtete Volatilität:
wobei: die durchschnittliche gerichtete Aufwärtsvolatilität ist, die durchschnittliche gerichtete Abwärtsvolatilität.
Ist die Normalisierung (in Prozent) gewählt, wird angewendet:
Die McGinley-Glättung wird nach folgender Formel berechnet:
wobei: der geglättete Wert ist, die Länge der Glättungsperiode, der Glättungskoeffizient (üblicherweise 0,6), der Exponent (üblicherweise 2,0).
McGinley wird getrennt auf die Aufwärts- und die Abwärtsvolatilität angewendet:
Es erfolgt eine Korrektur der Volatilitätsclusterung:
Anpassungsfaktor:
wobei: der Clusterungskoeffizient ist (üblicherweise 0,85), der Anpassungskoeffizient.
Anwendung der Anpassung:
Lokale Volatilität (LV): Was ist das und wie funktioniert es?
Was ist lokale Volatilität (LV)?
Die lokale Volatilität (LV) ist eine in der quantitativen Analyse verwendete Volatilitätskennzahl, die ein vollständigeres Bild der Volatilität liefert, indem sowohl Ausübungspreise als auch die Zeit berücksichtigt werden, um Preis- und Risikostatistiken zu erhalten. Die lokale Volatilität steht im Zusammenhang mit der impliziten Volatilität einer Option und kann aus ihr extrapoliert werden.
Die lokale Volatilität verstehen
Das Konzept der lokalen Volatilität wurde von den Ökonomen Emanuel Derman und Iraj Kani eingeführt. Die lokale Volatilität versucht, die tatsächliche Volatilität eines Assets über eine Spanne von Ausübungspreisen zu bestimmen. Die lokale Volatilität setzt eine Zwei-Faktoren-Analyse voraus, um genauere tatsächliche Volatilitätswerte zu liefern als die implizite Volatilität. In der grafischen Darstellung passt die lokale Volatilität die Daten üblicherweise besser an als die implizite Volatilität. Manche Wissenschaftler meinen, dass man zwar die implizite Volatilität verwenden kann, um den richtigen Preis zu erhalten, aus logischer Sicht aber die lokale Volatilität die besser geeignete Ausgangsinformation ist.
Die lokale Volatilität ersetzt im Wesentlichen die Funktion der konstanten Volatilität, die auf Basis des Ausübungspreises berechnet wird. Stattdessen beantwortet die lokale Volatilität dieselbe Risikofrage anders, indem sie den Preis des Assets und die Zeit betrachtet, was bei denselben Ausgangsdaten zu einem anderen Blick auf die Volatilität führt.
Da die lokale Volatilität häufig aus der impliziten Volatilität extrapoliert wird, reagiert sie empfindlich auf Änderungen der impliziten Volatilität. Das bedeutet, dass kleine Änderungen der impliziten Volatilität zu deutlich stärkeren Änderungen der lokalen Volatilität führen.
Wie die lokale Volatilität verwendet wird
Einer der Hauptkritikpunkte am ursprünglichen Black-Scholes-Modell ist, dass es versuchte, die Volatilität des Basiswerts über die gesamte Laufzeit der Option auf einem konstanten Niveau festzuschreiben. Das spiegelt nicht die tatsächlichen Marktdaten wider, die uns vorliegen, aber das Modell bleibt dennoch eines der wirksamsten Schemata zur Optionsbewertung.
Die lokale Volatilität kann besonders nützlich bei der Preisbildung exotischer Optionen sein, die sich schwer an Standardmodelle anpassen lassen. Sie ist darauf ausgelegt, den Marktpreisen zu entsprechen, und kann zur Bewertung aller Kombinationen von Strikes und Laufzeiten verwendet werden, im Gegensatz zu einer einzelnen Laufzeit, die die Abdeckung der Volatilität impliziert.
Dennoch werden sowohl lokale als auch implizite Volatilität häufig gemeinsam untersucht und mit der historischen Volatilität verglichen. Während lokale und implizite Volatilität auf Basis der aktuellen Preisniveaus mithilfe des Black-Scholes-Modells erzeugt werden, kann die historische Volatilität verwendet werden, um einen Black-Scholes-Modellpreis zu erzeugen, der anhand vergangener Daten zu den tatsächlichen Preisschwankungen angepasst wird.
Quelle: investopdeia
GARCH-Modell: Definition und Verwendung in der Statistik
Was ist verallgemeinerte autoregressive bedingte Heteroskedastizität (GARCH)?
Die verallgemeinerte autoregressive bedingte Heteroskedastizität (GARCH) ist ein statistisches Modell, das bei der Analyse von Zeitreihendaten verwendet wird, bei denen angenommen wird, dass die Fehlervarianz seriell autokorreliert ist. GARCH-Modelle gehen davon aus, dass die Varianz des Fehlerterms einem autoregressiven Moving-Average-Prozess folgt.
Die verallgemeinerte autoregressive bedingte Heteroskedastizität (GARCH) verstehen
Obwohl sich GARCH-Modelle zur Analyse einer Reihe verschiedener Arten von Finanzdaten einsetzen lassen, etwa makroökonomischer Daten, nutzen Finanzinstitute sie üblicherweise zur Schätzung der Volatilität der Renditen von Aktien, Anleihen und Marktindizes. Sie nutzen die gewonnenen Informationen, um Preise zu bestimmen und zu beurteilen, welche Assets potenziell eine höhere Rendite bringen, sowie um die Rendite aktueller Investitionen zu prognostizieren, was ihnen bei Asset Allocation, Hedging, Risikomanagement und Entscheidungen zur Portfoliooptimierung hilft.
GARCH-Modelle werden verwendet, wenn die Fehlervarianz nicht konstant ist. Das heißt, der Fehlerterm ist heteroskedastisch. Heteroskedastizität beschreibt den unregelmäßigen Charakter der Änderung des Fehlerterms oder einer Variablen in einem statistischen Modell.
Im Grunde folgen die Beobachtungen überall dort, wo Heteroskedastizität vorliegt, keinem linearen Muster. Stattdessen neigen sie dazu, sich zu gruppieren. Werden auf diese Daten also statistische Modelle angewendet, die eine konstante Varianz voraussetzen, sind die Schlussfolgerungen und der Prognosewert, die sich aus dem Modell gewinnen lassen, nicht zuverlässig.
In GARCH-Modellen wird angenommen, dass sich die Fehlervarianz systematisch in Abhängigkeit von der durchschnittlichen Größe des Fehlers in früheren Perioden ändert. Mit anderen Worten: Sie weist eine bedingte Heteroskedastizität auf, und der Grund für die Heteroskedastizität ist, dass der Fehlerterm einem autoregressiven Moving-Average-Modell folgt. Das bedeutet, dass sie eine Funktion des Durchschnittswerts ihrer eigenen vergangenen Werte ist.
Geschichte von GARCH
GARCH wurde 1986 von Dr. Tim Bollerslev, damals Doktorand, entwickelt, um das Problem der Prognose der Volatilität von Asset-Preisen zu lösen. Es baut auf der bahnbrechenden Arbeit des Ökonomen Robert Engle von 1982 zur Einführung des Modells der autoregressiven bedingten Heteroskedastizität (ARCH) auf. Sein Modell ging davon aus, dass die Veränderung finanzieller Renditen im Zeitverlauf nicht konstant ist, sondern autokorreliert bzw. bedingt ist oder voneinander abhängt. Das lässt sich zum Beispiel an Aktienrenditen beobachten, bei denen sich Perioden der Renditevolatilität tendenziell häufen.
Seit seinem ersten Auftreten sind viele Variationen von GARCH entstanden. Dazu gehören das nichtlineare (NGARCH), das die Korrelation und die beobachtete „Volatilitätsclusterung“ der Renditen berücksichtigt, und das integrierte GARCH (IGARCH), das den Volatilitätsparameter beschränkt. Alle Varianten des GARCH-Modells versuchen, zusätzlich zur im ursprünglichen Modell berücksichtigten Größe auch die Richtung, positiv oder negativ, der Renditen zu erfassen.
Jede GARCH-Ableitung kann genutzt werden, um bestimmte Eigenschaften von Aktien, einer Branche oder wirtschaftlichen Daten zu berücksichtigen. Bei der Risikobewertung beziehen Finanzinstitute GARCH-Modelle in ihre Risikoprämie ein, den maximal erwarteten Verlust (sei es für eine einzelne Anlage- oder Handelsposition, ein Portfolio oder auf Ebene einer Abteilung oder des gesamten Unternehmens) über einen bestimmten Zeitraum. GARCH-Modelle gelten als genauere Risikomessung als jene, die sich erzielen lässt, wenn man nur die Standardabweichung verfolgt.
Es wurden verschiedene Studien zur Zuverlässigkeit unterschiedlicher GARCH-Modelle unter verschiedenen Marktbedingungen durchgeführt, auch in den Perioden vor und nach der Großen Rezession.
Quelle: investopedia