Value at risk
Die Risikoprämie einer Long-Position in einem Vermögenswert.
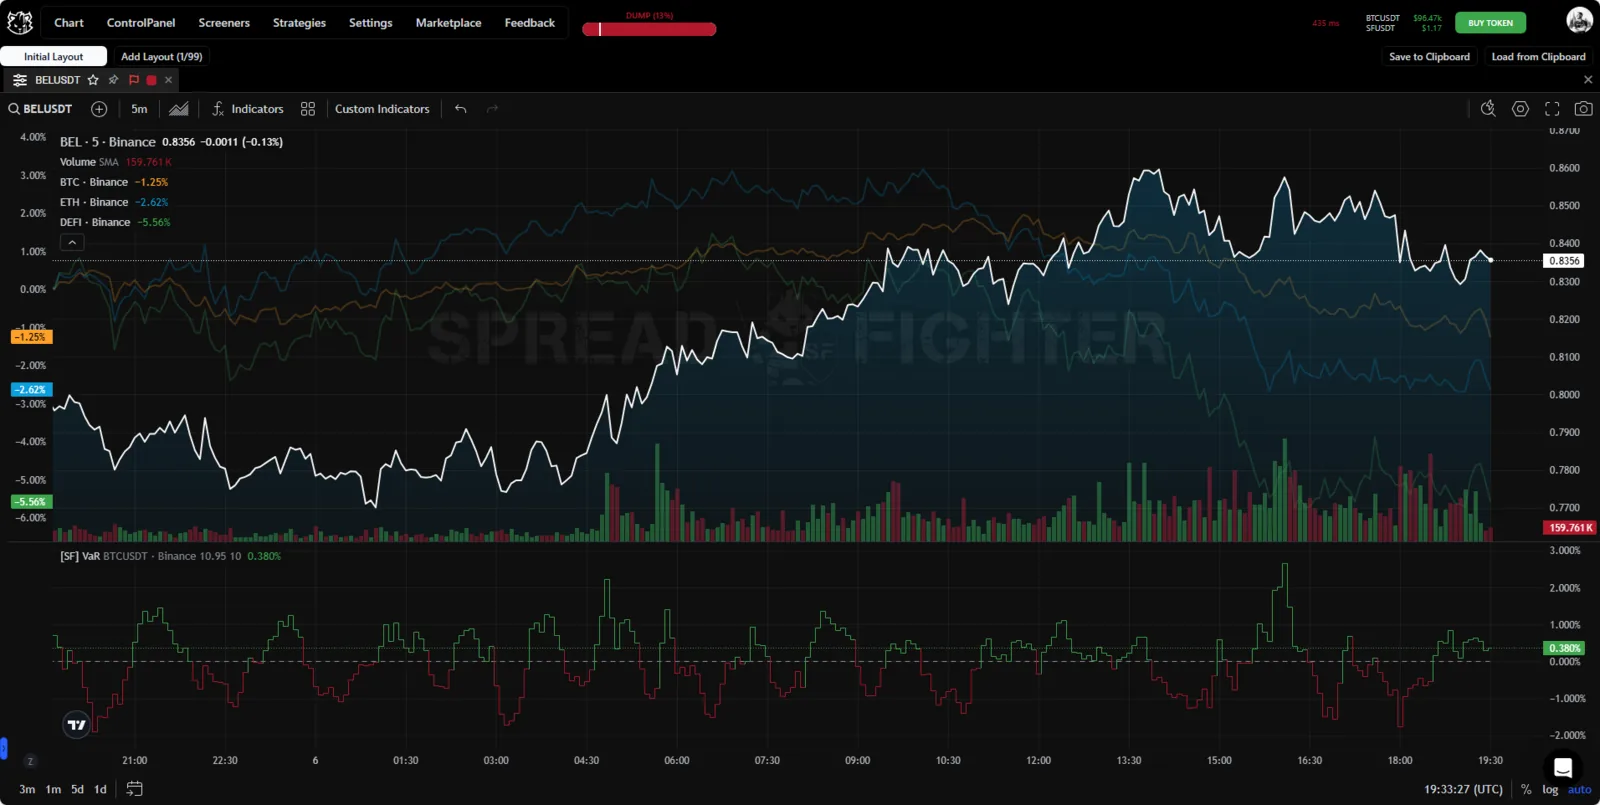
Erscheinungsbild des Indikators.
Beschreibung
Value at risk (VaR) wird nach folgender Formel berechnet:
wobei der Ertrag der Investition aus einer Long-Position im betrachteten Vermögenswert über den Zeitraum ist, (risk free return) der risikolose Zinssatz und (benchmark return) die Benchmark-Rendite.
Standardmäßig wird als risikoloser Zinssatz die Rendite der Strategie zur Arbitrage der Funding-Rate-Zahlungen des Benchmarks angesetzt und als Benchmark-Rendite die Rendite aus dem Halten einer Long-Position in BTC.
Der Ertrag der Investition wird nach folgender Formel berechnet:
wobei der Preis des Vermögenswerts ist.
Marktrisikoprämie und Aktienrisikoprämie verstehen
Investitionen sind mit unterschiedlich hohen Risiken verbunden. Kauft ein Anleger beispielsweise Aktien, besteht das Risiko, dass der Aktienkurs fällt, wodurch der Anleger beim Verkauf der Position Verluste erleiden kann.
Folglich ist eine Kompensation für das Eingehen von Risiko erforderlich, und Investitionen mit höherem Risiko sollten eine zusätzliche Gewinnchance bieten.
US-Staatsanleihen gelten jedoch in der Regel als risikolose Erträge, wenn die Anleihe bis zur Fälligkeit gehalten wird. Mit anderen Worten: Da Staatsanleihen von der US-Regierung gestützt werden und die höchste Kreditwürdigkeit AAA haben, gelten ihre Rendite beziehungsweise ihre Zinssätze als risikolos. Daher dienen Staatsanleihen üblicherweise als Richtwert für die Berechnung des risikolosen Zinssatzes, den Anleger verdienen könnten, wenn sie in Staatsanleihen investierten.
Mit anderen Worten: Eine Investition sollte mindestens den risikolosen Zinssatz einbringen; andernfalls ist das Risiko nicht gerechtfertigt.
In der klassischen Darstellung ist die Differenz zwischen dem risikolosen Zinssatz und der Rendite eines Vermögenswerts die Risikoprämie beziehungsweise Marktrisikoprämie.
Marktrisikoprämie
Die Marktrisikoprämie ist die Differenz zwischen der prognostizierten Rendite eines Anlageportfolios und dem risikolosen Zinssatz. Da Staatsanleihen als risikoloser Zinssatz gelten, ist die Marktrisikoprämie eines Portfolios die Differenz zwischen der Rendite des Portfolios und der gewählten Rendite der Staatsanleihen.
Es gibt verschiedene Arten von Marktrisikoprämien, je nachdem, was der Anleger bestimmen möchte. Eine historische Analyse kann beispielsweise die Differenz zwischen der Rendite des Portfolios in den letzten zwei Jahren und der Rendite zweijähriger Staatsanleihen in diesem Zeitraum untersuchen. Beim Vergleich historischer Marktrisikoprämien ist der Vorgang recht einfach. Allerdings sind frühere Ergebnisse eines Portfolios kein Prädiktor für künftige Erträge.
Die erwartete oder prognostizierte Marktrisikoprämie kann sich von Anleger zu Anleger unterscheiden, da jeder seine eigenen Voreingenommenheiten, Risikotoleranzen und Marktansichten hat.
Zur Veranschaulichung nehmen wir an, jemand hat 10.000 Dollar zum Investieren. Er könnte das Geld in Staatsanleihen mit relativ niedriger Rendite anlegen, sagen wir 2 % pro Jahr. Wählt er Staatsanleihen, ist die Chance, das Kapital zu verlieren, praktisch null. Jede Rendite über 2 % ist die Marktrisikoprämie, die Anleger benötigen, um ihr Geld in ein Portfolio oder einen Index zu investieren.
Das Finanzministerium ist jedoch nicht die einzige Institution, die ihr Geld braucht. Private Unternehmen bieten Anleihen und Aktien an, um Kapital oder Geld zu beschaffen. Sie können aber nicht dieselbe Sicherheit bieten wie Staatsanleihen. Daher müssen Unternehmen die angebotene Rendite ihrer Instrumente erhöhen, um die Risiken auszugleichen und den Anleger zu bewegen, sein Geld anzulegen.
Aktienrisikoprämie
Die Aktienrisikoprämie ist der zusätzliche Gewinn aus Investitionen in Aktien, deren Wertentwicklung über dem risikolosen Zinssatz liegt. Ähnlich wie die Marktrisikoprämie kompensieren Aktienrisikoprämien Anleger für das zusätzliche Risiko beim Kauf und Verkauf von Aktien.
Die Höhe der Prämie kann je nach Schwankungen des Aktienkurses variieren. Die Prämie hängt vom Risikoniveau der betrachteten Aktie oder Aktiengruppe ab. Aktien mit hohem Risiko haben häufig höhere Risikoprämien.
Die Rendite von Aktien kann je nach allgemeinen makroökonomischen Bedingungen der Weltwirtschaft schwanken. Sinken beispielsweise die Konsumausgaben in den USA, haben Aktien von Unternehmen, die von Einzelhändlern profitieren, wahrscheinlich ein höheres Risiko finanzieller Verluste und damit größere Risiken.
Aktienrisikoprämien existieren, weil Anleger für ihre Aktieninvestitionen im Vergleich zu Erträgen aus risikoarmen oder risikolosen Anlagen wie Staatsanleihen eine Prämie verlangen. Kurz gesagt: Ist das Geld eines Anlegers einem größeren Verlustrisiko ausgesetzt, ist wahrscheinlich eine höhere Prämie nötig, um ihn zum Kauf zu bewegen.
Quelle: investopedia
Risikoprämie am Crypto-Markt
Da der Crypto-Markt im Jahr 2023 noch recht jung ist und keine etablierten Modelle zur Bewertung der erwarteten Renditen von Projekten hat, verwenden wir eine etwas andere Formel zur Berechnung der Risikoprämie. Als risikolosen Zinssatz nehmen wir die Rendite aus der Arbitrage der Funding-Rate-Zahlungen, und zusätzlich berücksichtigen wir die Rendite des Benchmarks.
Als Benchmark gilt die Rendite aus dem Halten einer Long-Spot-Position in BTC.
Der Handel mit beliebigen Vermögenswerten (nicht nur mit Kryptowährungen) ist in erster Linie Risikobewertung, Risikoprämie und Risikotausch. Daher ist es beim Portfoliomanagement für den Agenten äußerst wichtig, die Antworten auf folgende Fragen zu kennen:
- Zahlt der Agent für das Risiko, oder zahlt man dem Agenten für das Risiko?
- Zahlt der Agent genug, oder bekommt er genug für das Risiko? Und warum?
- Entspricht die erwartete Rendite der Risikoprämie? Wie gerechtfertigt ist die Investition gegenüber dem risikolosen Zinssatz?
Betrachten wir die Anwendung des Modells Value at risk in der Praxis am Beispiel zweier Vermögenswerte: BLZ und BNB.
Bluzelle ist eine Blockchain-Plattform für verteilte Datenbanken für dezentrale Anwendungen, mit der sich Daten sicher, zensurresistent und gut skalierbar verwalten lassen. Bluzelle läuft auf dem Cosmos SDK und dessen Technologie Tendermint BFT, was es mit verschiedenen Blockchains kompatibel macht. Da Entwickler weiterhin Dapps bauen, bedeutet der Rückgriff auf zentralisierte Datenbanken von AWS, Microsoft und anderen Unternehmen einen zentralen Single Point of Failure. Echte Freiheit erfordert die Dezentralisierung des gesamten Stacks, nicht nur eines Teils. Genau hier will Bluzelle eine entscheidende Rolle bei der Entwicklung von DeFi, Lieferketten, Spielen und anderen Sektoren des Web 3.0 spielen.
Stand 22.11.2023 liegt die Risikoprämie des Coins BLZ im streng positiven Bereich und beträgt ~15,4 %. Das heißt, auf einem wöchentlichen Planungshorizont zahlt der Agent 15,4 % für das Risiko gegenüber dem Benchmark.
Für die Berechnung wird ein wöchentlicher Horizont verwendet.
Quelle: block-chain24.com
BNB ist eine Kryptowährung, die das Ökosystem der Binance Chain unterstützt. BNB ist einer der beliebtesten Utility-Token der Welt. Sie können BNB wie jede andere Kryptowährung handeln, aber auch für eine breite Palette zusätzlicher Vorteile nutzen. Klicken Sie hier, um mehr über BNB zu erfahren.
Quelle: binance
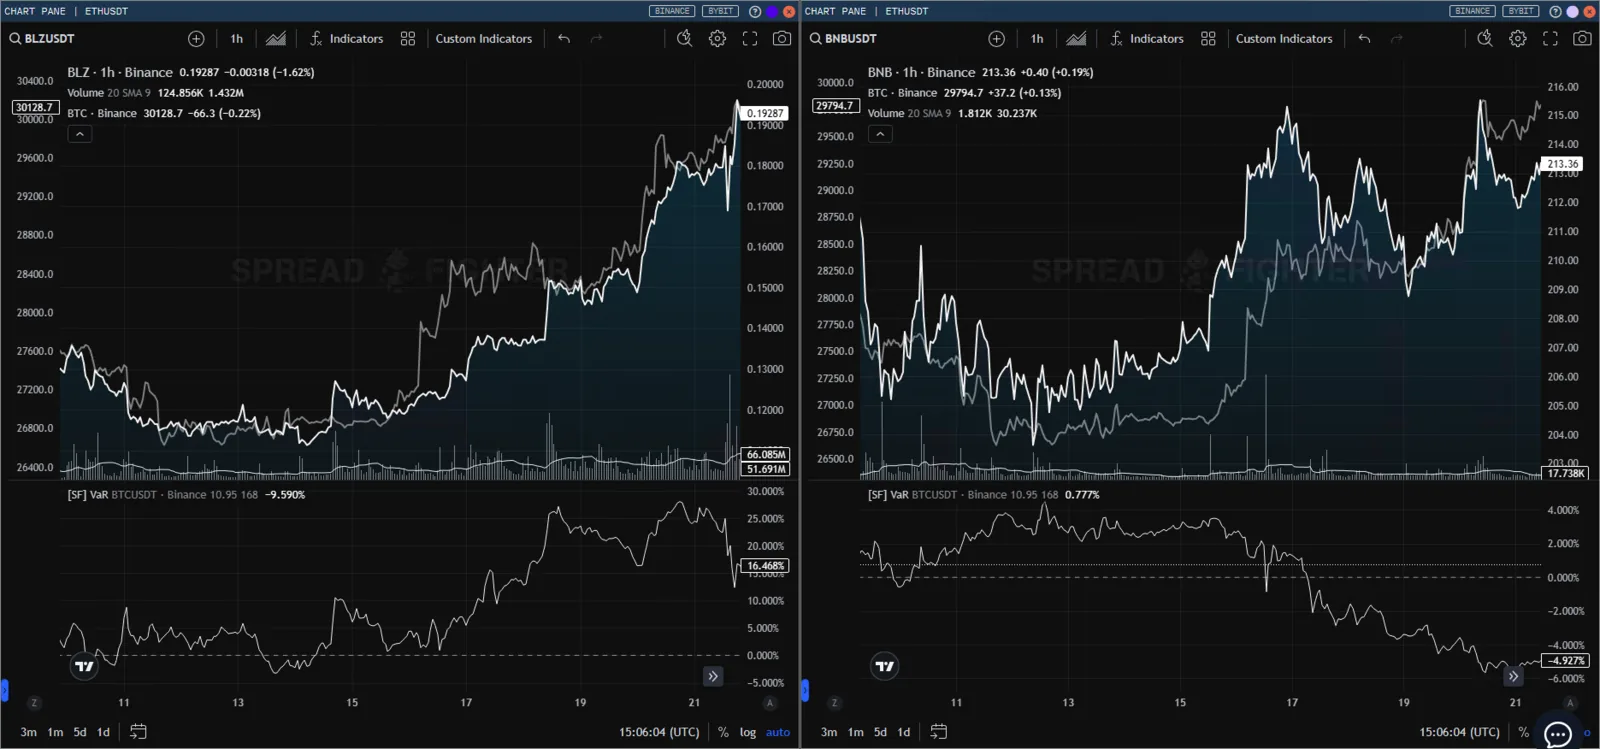
22.11.2023 BLZ & BNB - Risikoprämie.
Gehen wir tiefer darauf ein, womit eine solche Abweichung zusammenhängen kann.
BLZ zeigt in den Monaten vor Abfassung dieses Artikels ein deutliches Wachstum, das der Markterzählung um ein Mehrfaches vorauseilt. Das kann auf erhöhte Nutzeraktivität in den sozialen Medien, die Veröffentlichung großer Updates, Investitionen großer Teilnehmer oder mikrostrukturelle Veränderungen bei der Kursstellung des Vermögenswerts zurückzuführen sein - im Kontext dieses Artikels ist das nicht wichtig (wir empfehlen Ihnen, die Ursachen selbst zu untersuchen). Wichtig ist, dass Anleger eine im Vergleich zum Benchmark erhöhte Rendite erwarten und bereit sind, für ihre Erwartungen zusätzlich draufzuzahlen.
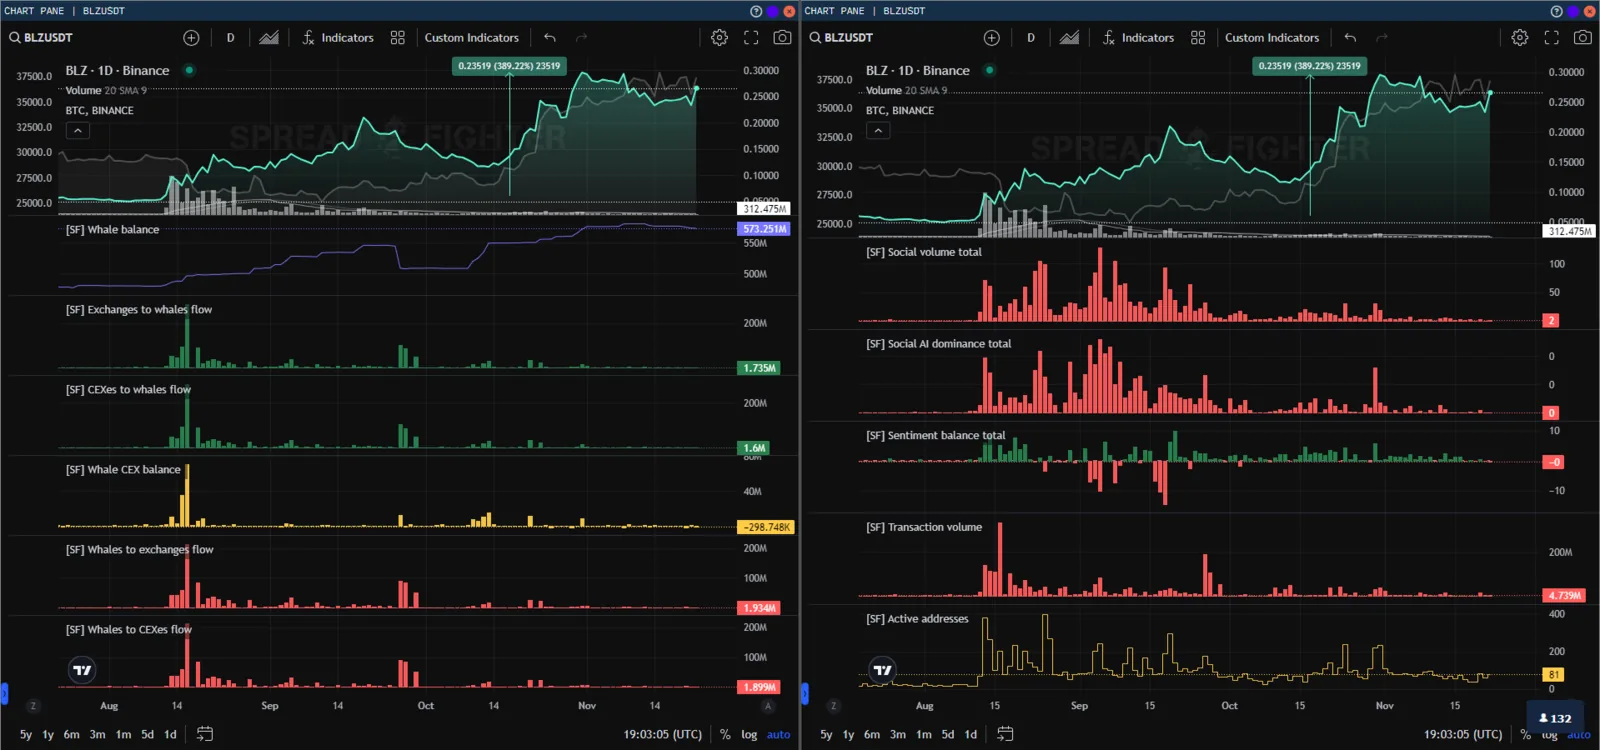
Sentiment-Kennzahlen von BLZ.
Wenn Sie die Nachrichtenlage verfolgen, wissen Sie wahrscheinlich, womit die Situation bei BNB zusammenhängt. Am 21.11.2023 erzielten die Kryptobörse Binance und das US-Justizministerium eine gütliche Einigung, nach der:
- der CEO der Kryptobörse Binance, Changpeng Zhao, zurücktritt und persönlich eine Strafe von $ 50 Mio. zahlt;
- Binance eine Strafe von $ 4,3 Mrd. zahlt.
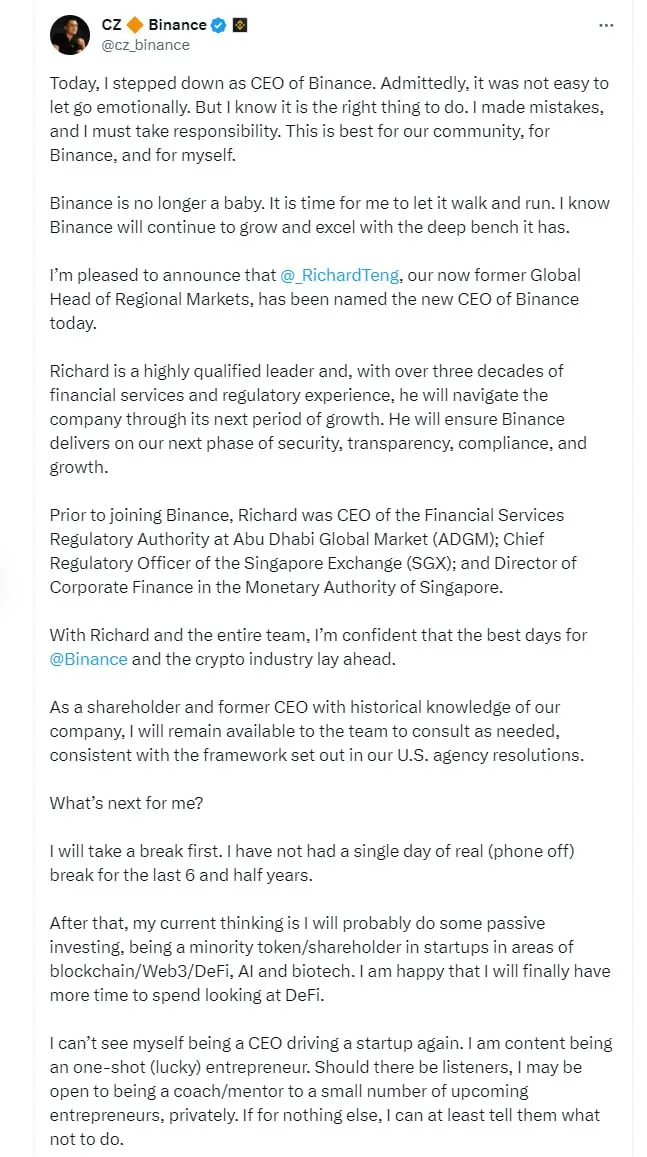
Quelle: twitter
Eine solche Nachrichtenlage bringt das Geschäft der Börse und damit ihren nativen Token BNB zweifellos in eine verwundbare Lage. Daher erwarten Anleger im Vergleich zum Benchmark erhöhte Risiken und sind nur dann bereit, sie einzugehen, wenn man ihnen das Risiko zusätzlich vergütet.