Standardized active return measure
Prozentualer Gewinn oder Verlust einer Anlage relativ zu einem Referenzniveau (Benchmark).
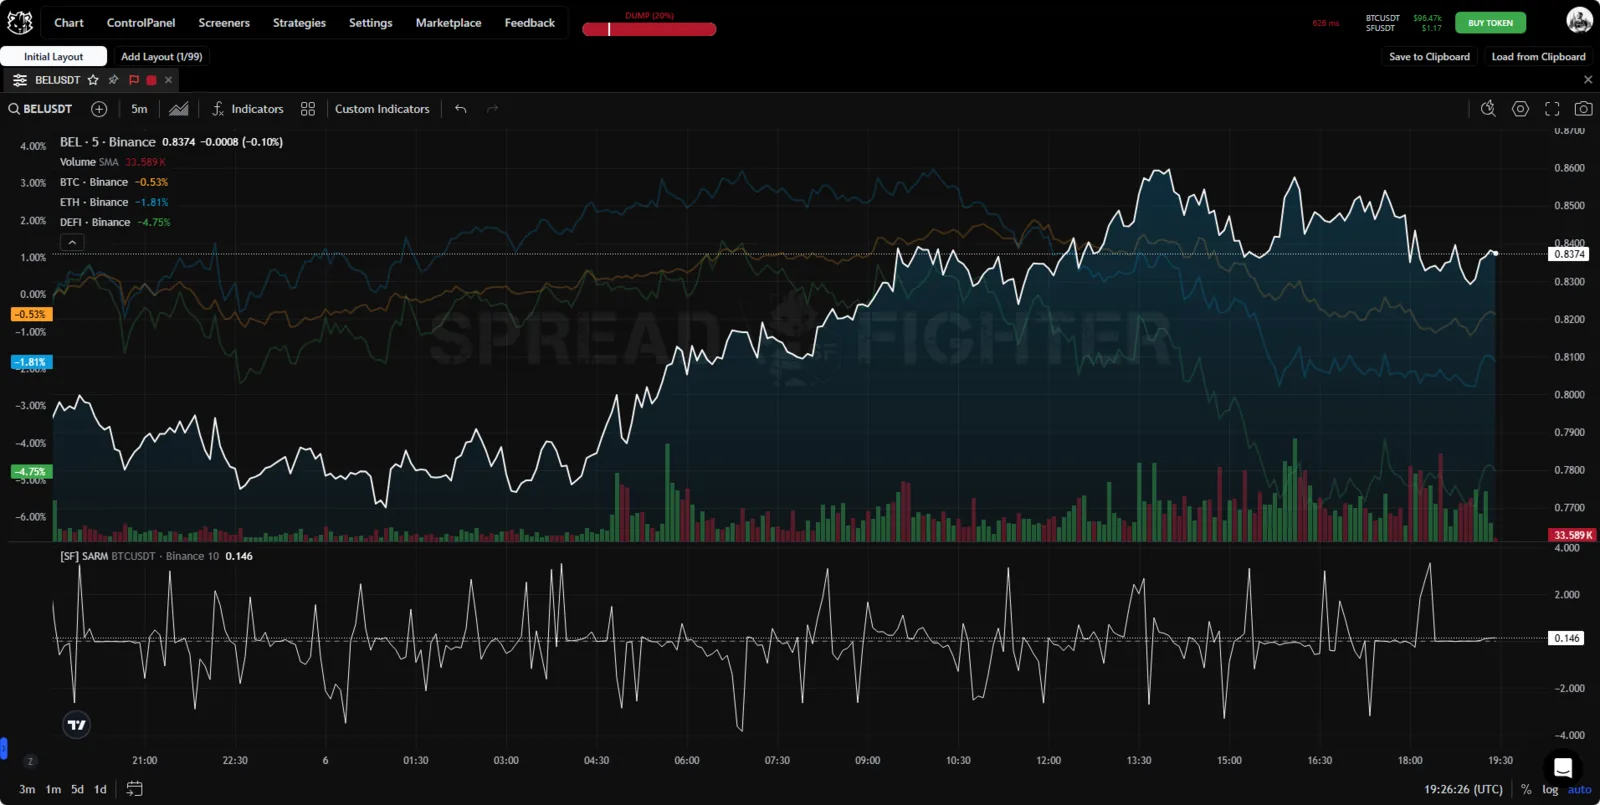
Erscheinungsbild des Indikators.
Was ist SARM?
SARM ist der prozentuale Gewinn oder Verlust einer Anlage im Verhältnis zu einem Anlage-Benchmark. Der Benchmark kann den gesamten Markt abdecken, zum Beispiel der Standard-and-Poor's-500-Index (S&P 500), oder branchenspezifisch sein, zum Beispiel der Dow Jones US Financials Index.
Die aktive Rendite ist die Differenz zwischen der Referenzrendite (Benchmark) und der tatsächlichen Rendite. Sie kann positiv oder negativ sein und dient üblicherweise zur Bewertung der Effizienz der Anlagerendite.
Beschreibung des Modells
Ein Portfolio, das den Markt übertrifft, hat eine positive aktive Rendite (SARM), wenn man annimmt, dass der Gesamtmarkt der Benchmark ist. Beträgt die Basisrendite zum Beispiel 5 % und die tatsächliche Rendite 8 %, beträgt die aktive Rendite 3 % (8 % — 5 % = 3 %). Brächte dasselbe Portfolio nur 4 %, hätte es eine negative aktive Rendite von -1 % (4 % - 5 % = -1 %).
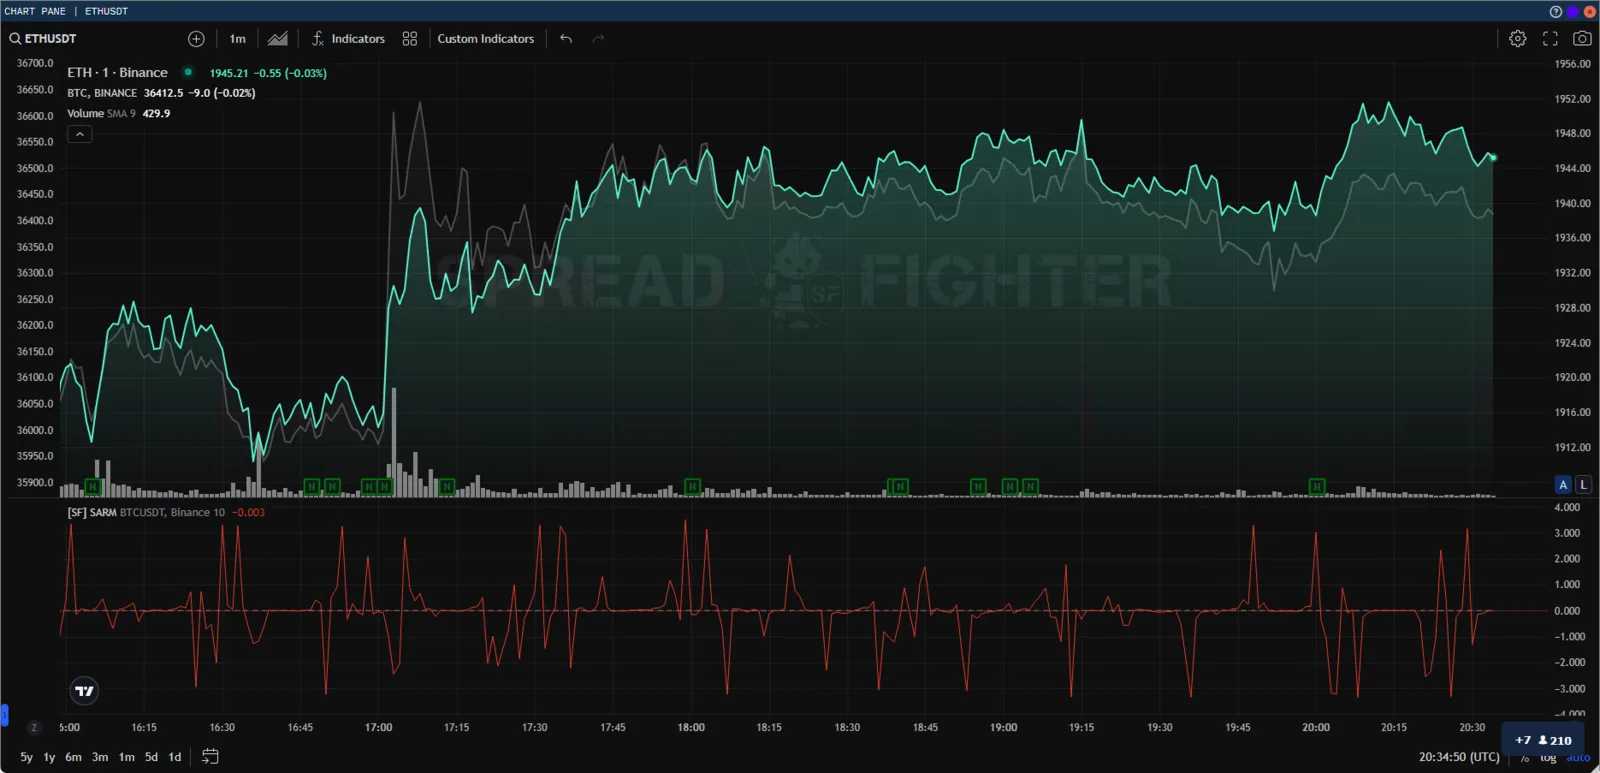
Ethereum vs Bitcoin.
Ist der Benchmark ein bestimmtes Marktsegment, kann dasselbe Portfolio hypothetisch hinter dem breiteren Markt zurückbleiben und dennoch eine positive aktive Rendite gegenüber dem gewählten Benchmark aufweisen. Deshalb ist es für Anleger äußerst wichtig zu wissen, welchen Referenzwert die Strategie verwendet und warum.
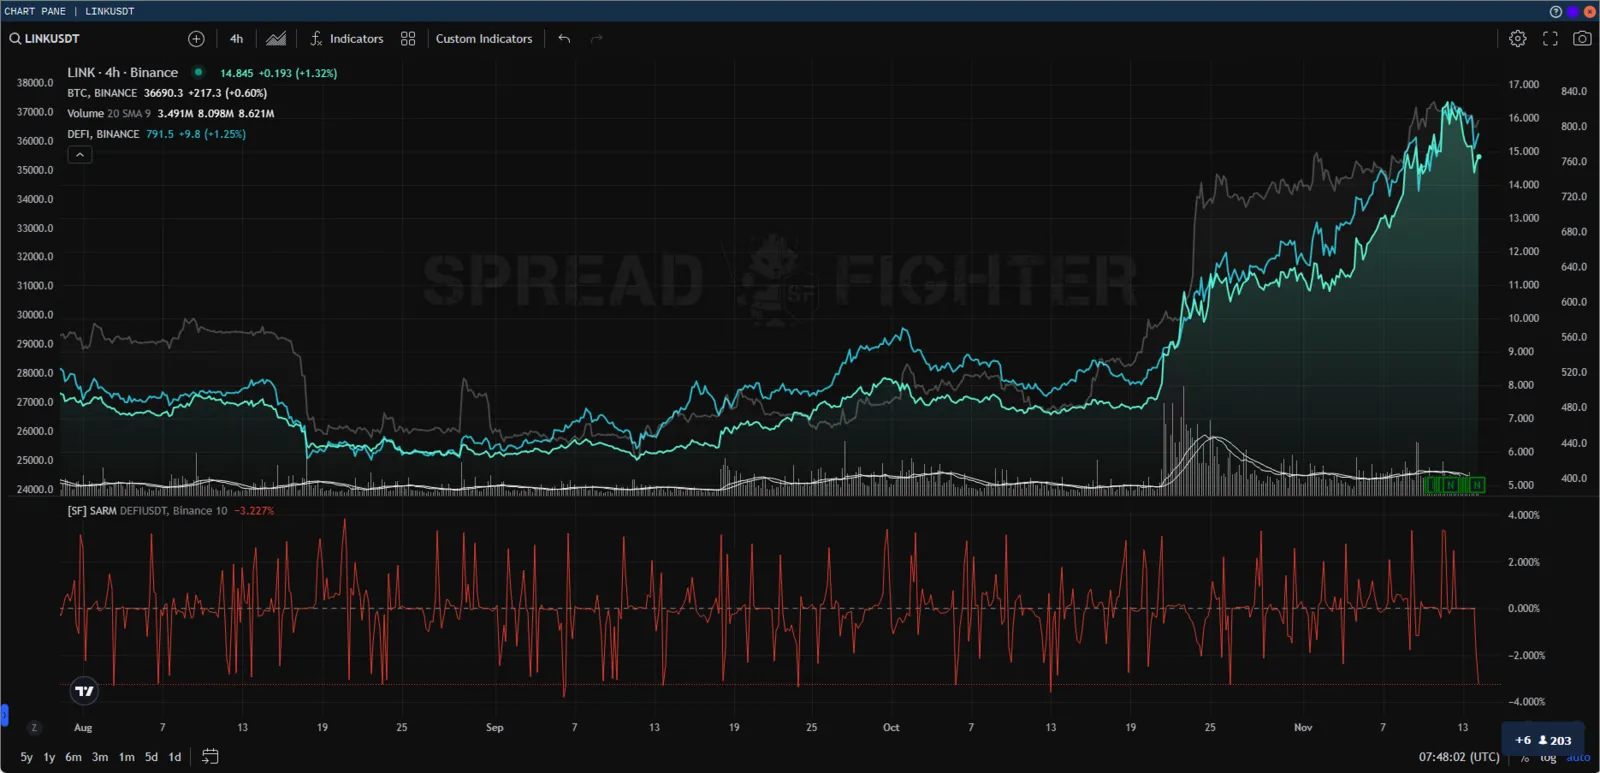
Chainlink vs DeFi index.
SARM ist eine empfindlichere Version von CARM. Das Beispiel unten zeigt die Abhängigkeit von Trellor relativ zum Benchmark sowie den Spread zwischen Trellor und dem Benchmark. Wichtige Einschränkung: Eine direkte Abhängigkeit abzuleiten ist nicht korrekt, da SARM über einen Zeitraum berechnet wird und zudem die risikolose Rendite berücksichtigt. Der Spread wird ausschließlich auf Basis von Realtime-Daten berechnet.
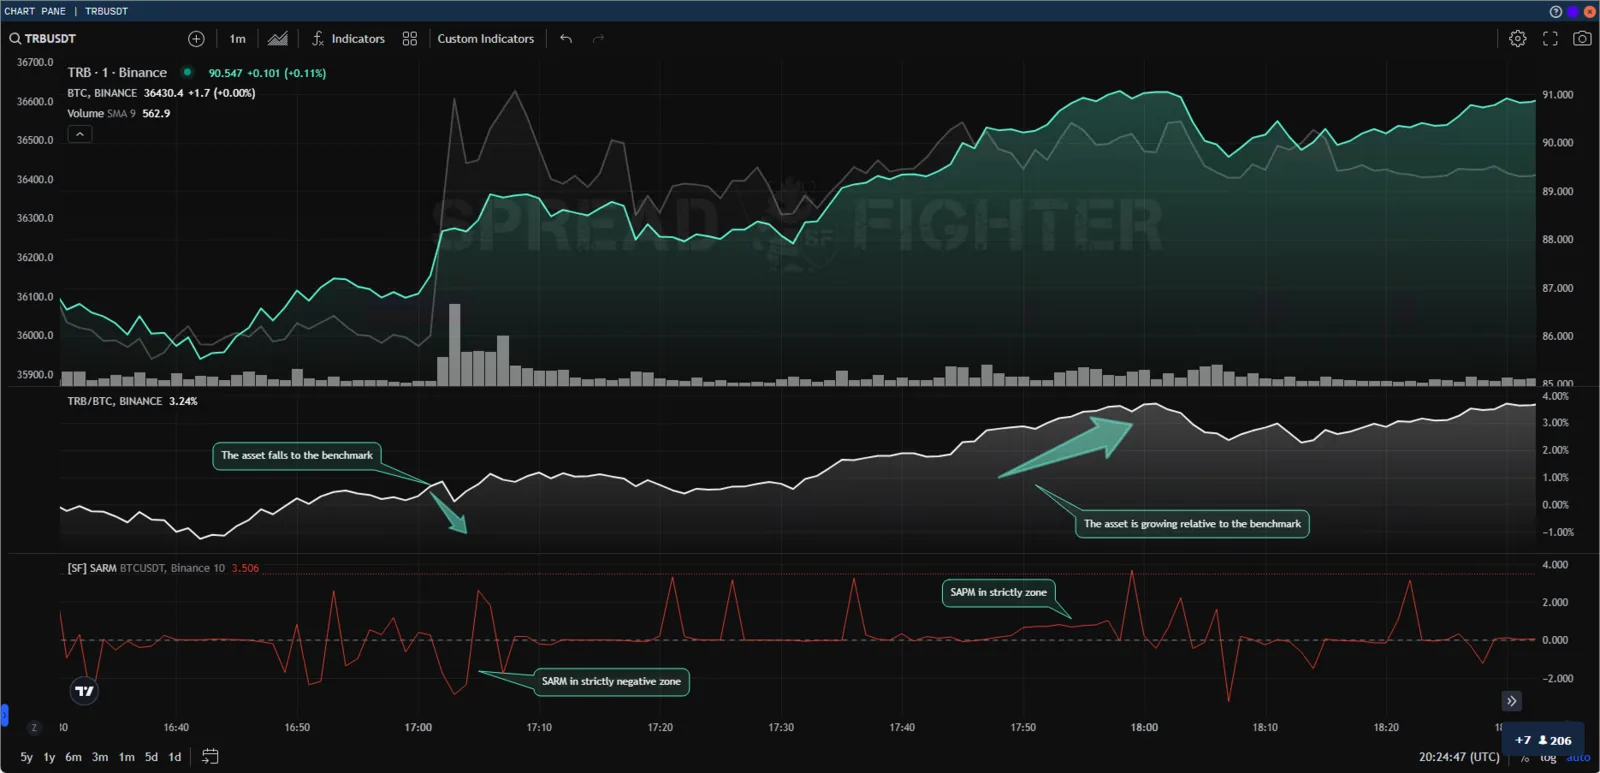
Trellor vs Bitcoin.
Wie das Standardized Active Return Measure (SARM) berechnet wird
Der Indikator Standardized Active Return Measure (SARM) misst die relative aktive Rendite eines Portfolios im Vergleich zu einem Referenz-Asset (Benchmark) und verwendet dabei die Standardabweichung der aktiven Rendite als Risikomaß.
Berechnung des Durchschnitts von HLC3 über Perioden:
wobei: — Aufwärtsbewegung des Preises auf dem -ten Balken, — Anzahl der Kerzen für die Berechnung des Durchschnitts.
Berechnung der Abweichung von HLC3 vom Durchschnittswert:
wobei — Abweichung des aktuellen von seinem Durchschnitt über Kerzen.
Berechnung der Portfoliorendite:
wobei: — Portfoliorendite, — aktuelle Abweichung, — Abweichung Balken zuvor.
Berechnung der aktiven Rendite des Portfolios:
wobei: — aktive Rendite des Portfolios relativ zum Benchmark,
— Rendite des Benchmarks, abgefragt von einem anderen Asset im selben Timeframe.
Berechnung des Risikos der aktiven Rendite (Standardabweichung):
wobei — Standardabweichung der aktiven Rendite über Kerzen.
Abschließende Berechnung von SARM:
wobei — standardisierte aktive Rendite.
Wichtigste Erkenntnisse
- SARM zeigt, wie viel eine Anlage im Vergleich zu ihrem Benchmark prozentual gewinnt oder verliert.
- SARM kann positiv oder negativ sein und gilt als Indikator für die Effizienz einer Anlage.
- Wer in aktiv gemanagte Fonds investiert, geht davon aus, dass ein Fonds unter der Leitung eines talentierten Managers einen passiv gemanagten Fonds übertrifft.
- Kritiker dagegen behaupten, dass passiv gemanagte Fonds, die gar nicht erst versuchen, den Markt zu schlagen, statistisch gesehen langfristig tendenziell erfolgreicher sind.
Quelle: investopedia