SF - Common active return measure
Klassisches Risikomanagement-Modell zum Abgleich von Renditeerwartung, Referenzrendite (Benchmark) und risikoloser Rendite.
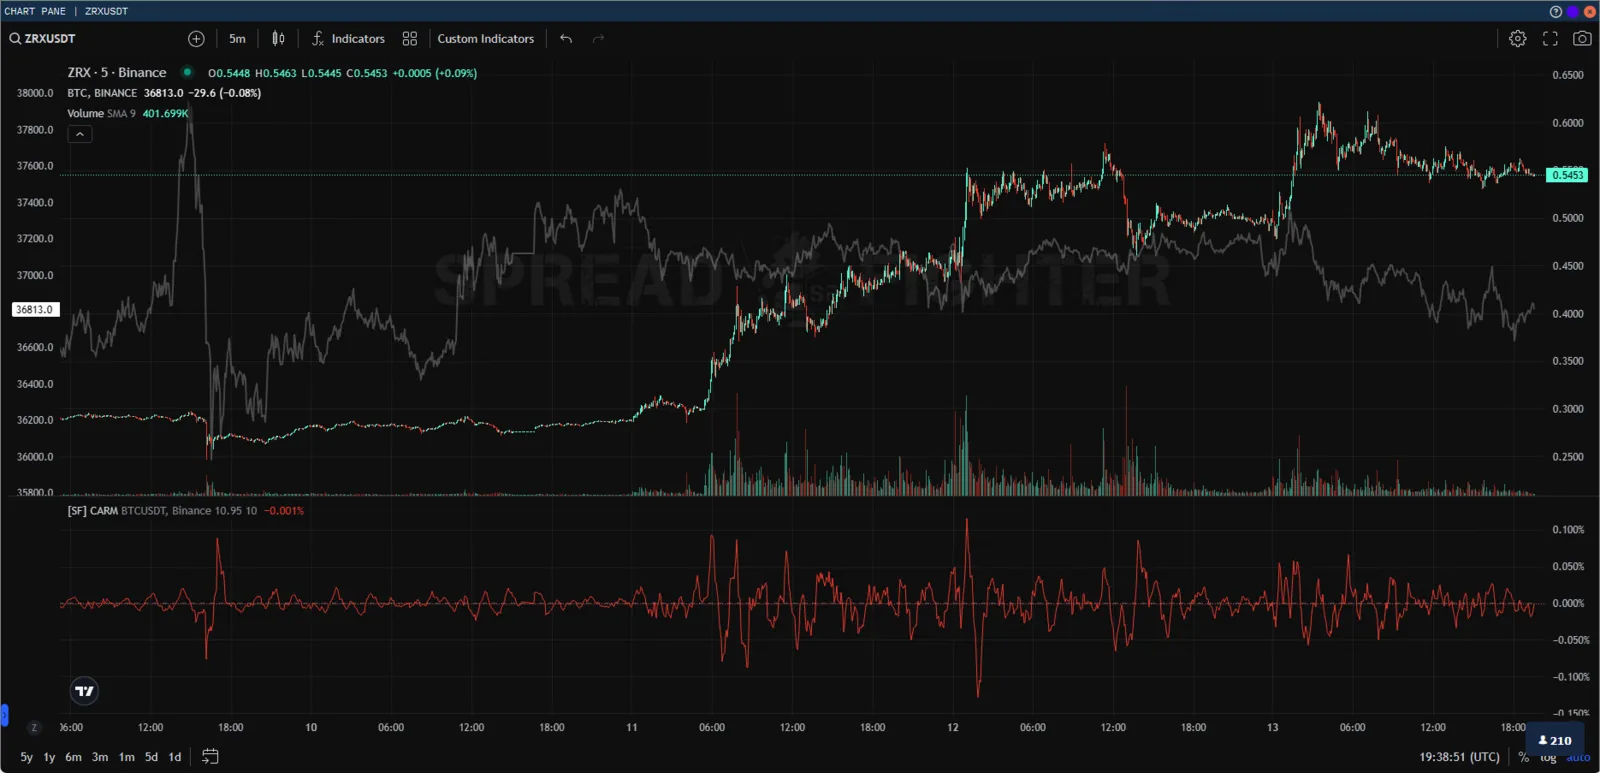
Funktionen
Der Indikator ist ein Oszillator mit Prozentskala und hat folgende Einstellparameter:
- Benchmark ticker - Symbol des Instruments der Referenzrendite (standardmäßig BTC);
- Risk free rate - jährlicher Prozentwert der risikolosen Rendite (standardmäßig 10,95 % - durchschnittliche Rendite der Strategie der Arbitrage von Funding-Zahlungen);
- Length - Länge des Oszillators.

Nutzerparameter
Im Fenster der Grafikeinstellungen kann der Nutzer die Anzeigefarben und die Transparenz des Indikators wählen.

Grafikeinstellungen des Indikators
Zugriff je nach Tarif
Der Indikator ist in allen Versionen des Abonnements verfügbar.
Beschreibung des Modells
Das Modell (CAPM) beschreibt den Zusammenhang zwischen dem systematischen Risiko bzw. dem allgemeinen Anlagerisiko und der erwarteten Rendite von Assets. Es ist ein Finanzmodell, das einen linearen Zusammenhang zwischen der geforderten Rendite einer Anlage und dem Risiko herstellt. Das Modell beruht auf dem Zusammenhang zwischen dem Beta-Koeffizienten des Assets, dem risikolosen Zins (üblicherweise die Rendite der Strategie der Funding-Rate-Arbitrage) und der Aktien-Risikoprämie, also der erwarteten Marktrendite abzüglich des risikolosen Zinses.
CAPM entstand als Methode, dieses systematische Risiko zu messen. Es wird im Finanzwesen breit eingesetzt, um riskante Wertpapiere zu bewerten und die erwartete Rendite von Assets unter Berücksichtigung ihres Risikos und der Kapitalkosten zu ermitteln.
Berechnung von CAR
Die Formel zur Berechnung der erwarteten Rendite eines Assets unter Berücksichtigung seines Risikos lautet wie folgt:
wobei - erwartete Rendite des Assets, - risikoloser Zins, - Beta-Koeffizient, - Marktrisikoprämie.
So erwarten die Halter eines Assets, für das Risiko und den Zeitwert des Geldes entschädigt zu werden. Der risikolose Zins in der CAPM-Formel berücksichtigt den Zeitwert des Geldes. Die übrigen Komponenten der CAPM-Formel berücksichtigen, dass der Investor ein zusätzliches Risiko eingeht.
Das Ziel des CAPM-Modells ist es zu bewerten, ob eine Aktie fair bewertet ist, wenn ihr Risiko und der Zeitwert des Geldes mit ihrer erwarteten Rendite verglichen werden. Anders gesagt: Kennt man die einzelnen Teile des CAPM, lässt sich beurteilen, ob der aktuelle Preis der Aktie ihrer wahrscheinlichen Rendite entspricht.
CAPM, CARM und der Beta-Koeffizient (β)
Der Beta-Koeffizient (β) eines Assets misst, wie viel Risiko das Asset dem Portfolio relativ zum breiten Markt oder zum Referenzwert der Rendite, dem Benchmark, hinzufügt. Ist das Asset riskanter als der Markt, ist sein Beta größer als eins. Hat das Asset einen Beta-Koeffizienten unter eins, geht die Formel davon aus, dass es das Risiko des Portfolios senkt.
Danach wird der Beta-Koeffizient des Assets mit der Marktrisikoprämie multipliziert, also mit der vom Markt erwarteten Rendite oberhalb des risikolosen Zinses. Anschließend wird der risikolose Zins zum Produkt aus dem Beta-Koeffizienten des Assets und der Marktrisikoprämie addiert. Das Ergebnis soll dem Investor die geforderte Rendite bzw. den Diskontierungssatz liefern, mit dem er den Wert des Assets bestimmen kann.
CARM (common active return measure) ist in den Berechnungen des CAPM-Modells faktisch der Beta-Koeffizient. Er spiegelt die Sensitivität der Equity des Assets relativ zum Benchmark wider.
Anwendungsbeispiel für CAPM - ein Portfolio, das den Markt übertrifft
Ticker: BLZUSDT*16103.06+OCEANUSDT*6849.32+TOMOUSDT*3174.6+TRBUSDT*86.89
Zur Vereinfachung nehmen wir an, dass der Agent in jedes Projekt $ 1000 investiert. Damit ergeben sich die Positionen zum 10.11.2022 wie folgt:
| Asset | Price | Position | Symbol |
|---|---|---|---|
| BLZ | $ 0,0621 | $ 1000 / $ 0,0621 ~ 16103,06 | BLZUSDT*16103.06 |
| OCEAN | $ 0,1460 | $ 1000 / $ 0,1460 ~ 6849,32 | OCEANUSDT*6849.32 |
| TOMO | $ 0,315 | $ 1000 / $ 0,315 ~ 3174,6 | TOMOUSDT*3174.6 |
| TRB | $ 11,51 | $ 1000 / $ 11,51 ~ 86,89 | TRBUSDT*86.89 |
In diesem Fall liegt das Portfolio des Agenten um ~300 % vor dem Benchmark. Das CARM liegt dabei durchgehend im positiven Bereich.
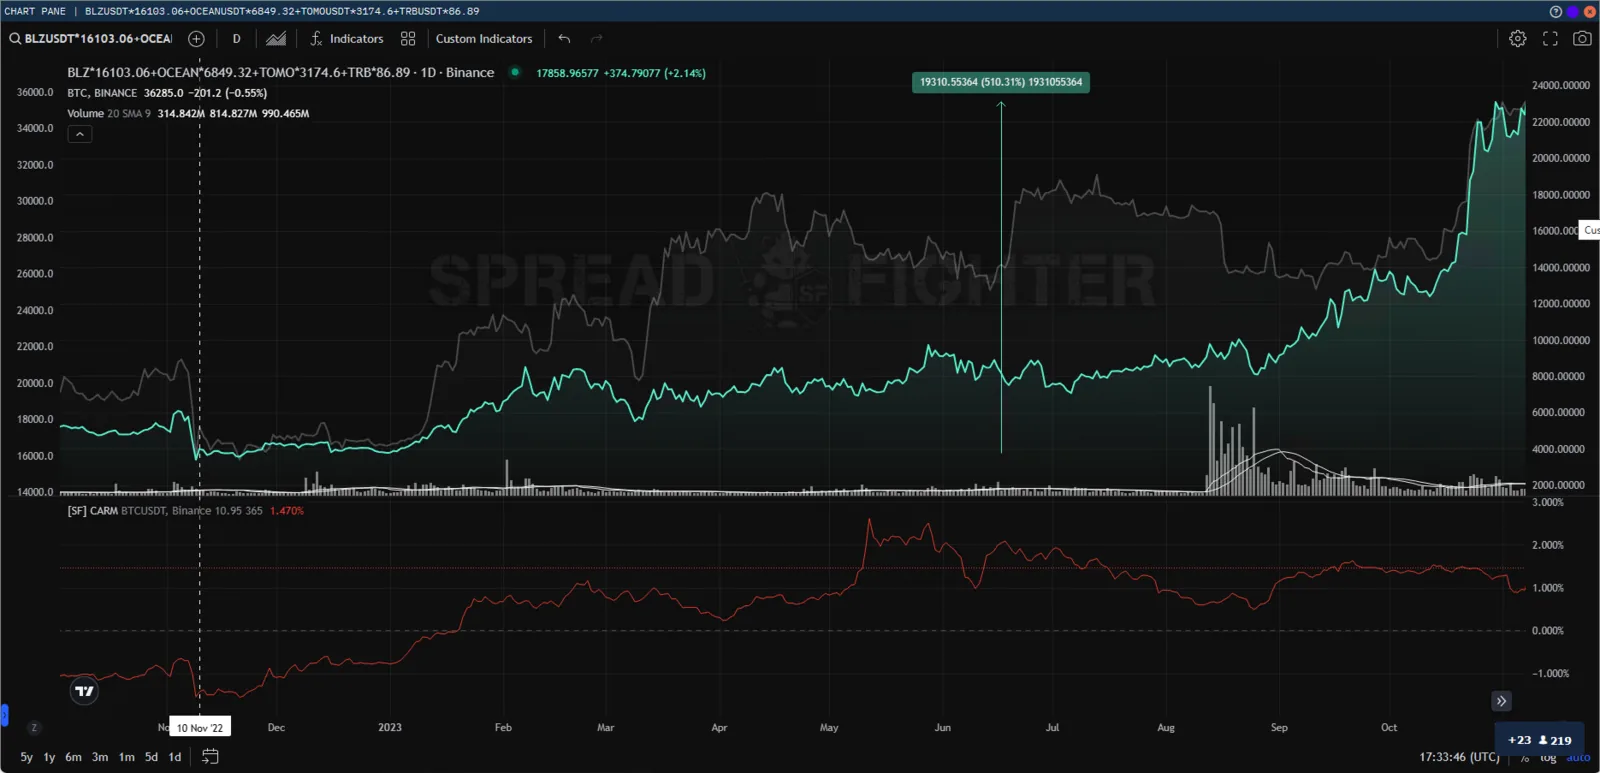
Portfolio, das den Markt übertrifft
Anwendungsbeispiel für CAPM - ein Portfolio, das hinter dem Markt zurückbleibt
Ticker: GMTUSDT*2388.35+REEFUSDT*253936.01+RSRUSDT*219780.22+SUSHIUSDT*797.45
Die Positionen zum 10.11.2022 ergeben sich wie folgt:
| Asset | Price | Position | Symbol |
|---|---|---|---|
| GMT | $ 0,2367 | $ 1000 / $ 0,2367 ~ 2388,35 | GMTUSDT*2388.35 |
| REEF | $ 0,003938 | $ 1000 / $ 0,003938 ~ 253936,01 | REEFUSDT*253936.01 |
| RSR | $ 0,00455 | $ 1000 / $ 0,00455 ~ 219780,22 | RSRUSDT*219780.22 |
| SUSHI | $ 1,254 | $ 1000 / $ 1,254 ~ 797,45 | SUSHIUSDT*797.45 |
In diesem Fall bleibt das Portfolio des Agenten um ~60 % hinter dem Benchmark zurück. Das CARM liegt dabei durchgehend im negativen Bereich.
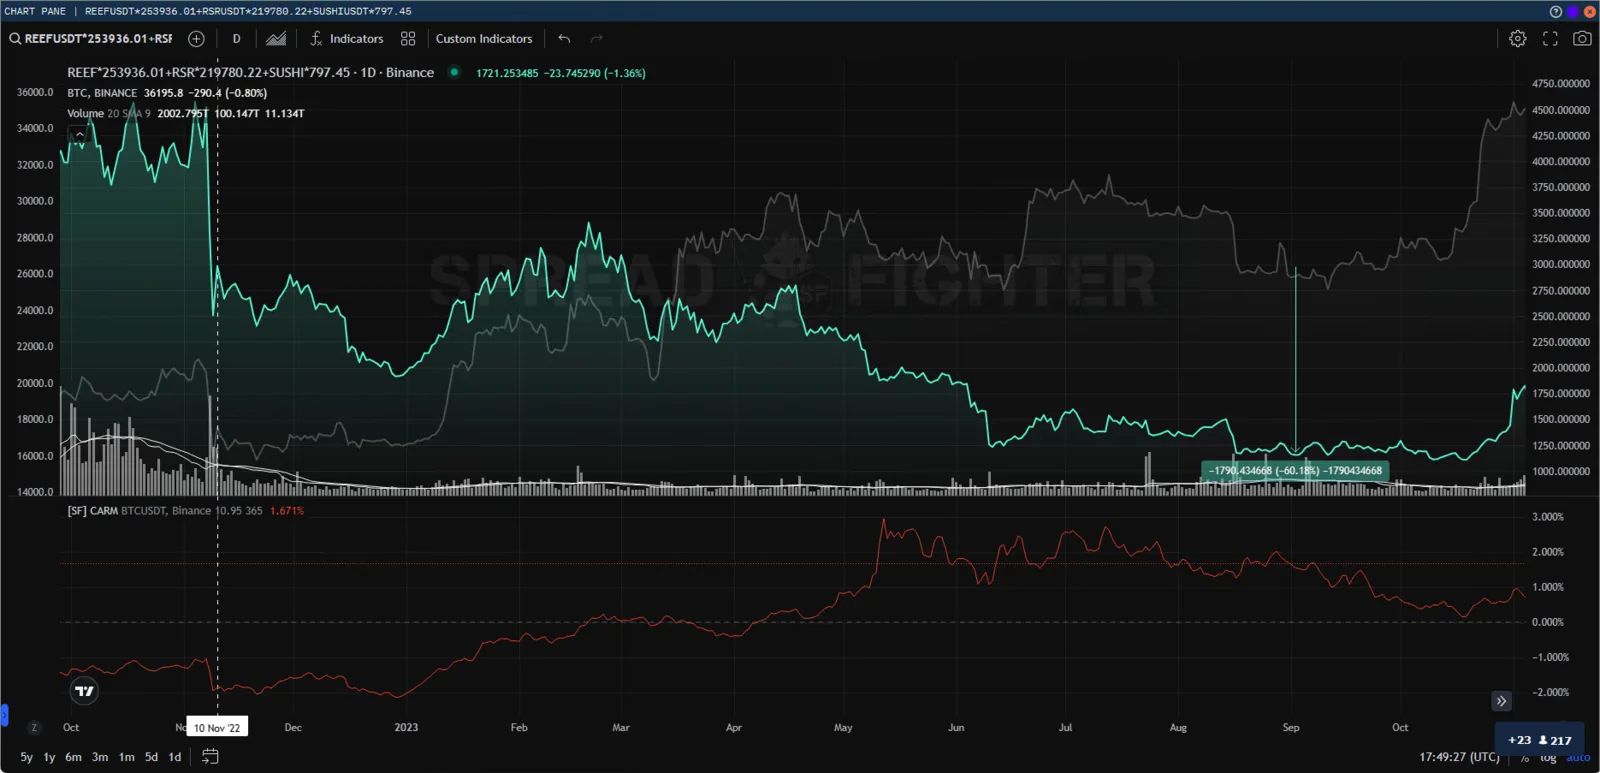
Portfolio, das hinter dem Markt zurückbleibt
Anwendungsbeispiel für CAPM - Marktportfolio
In diesem Fall ist der CARM-Wert gleich null.
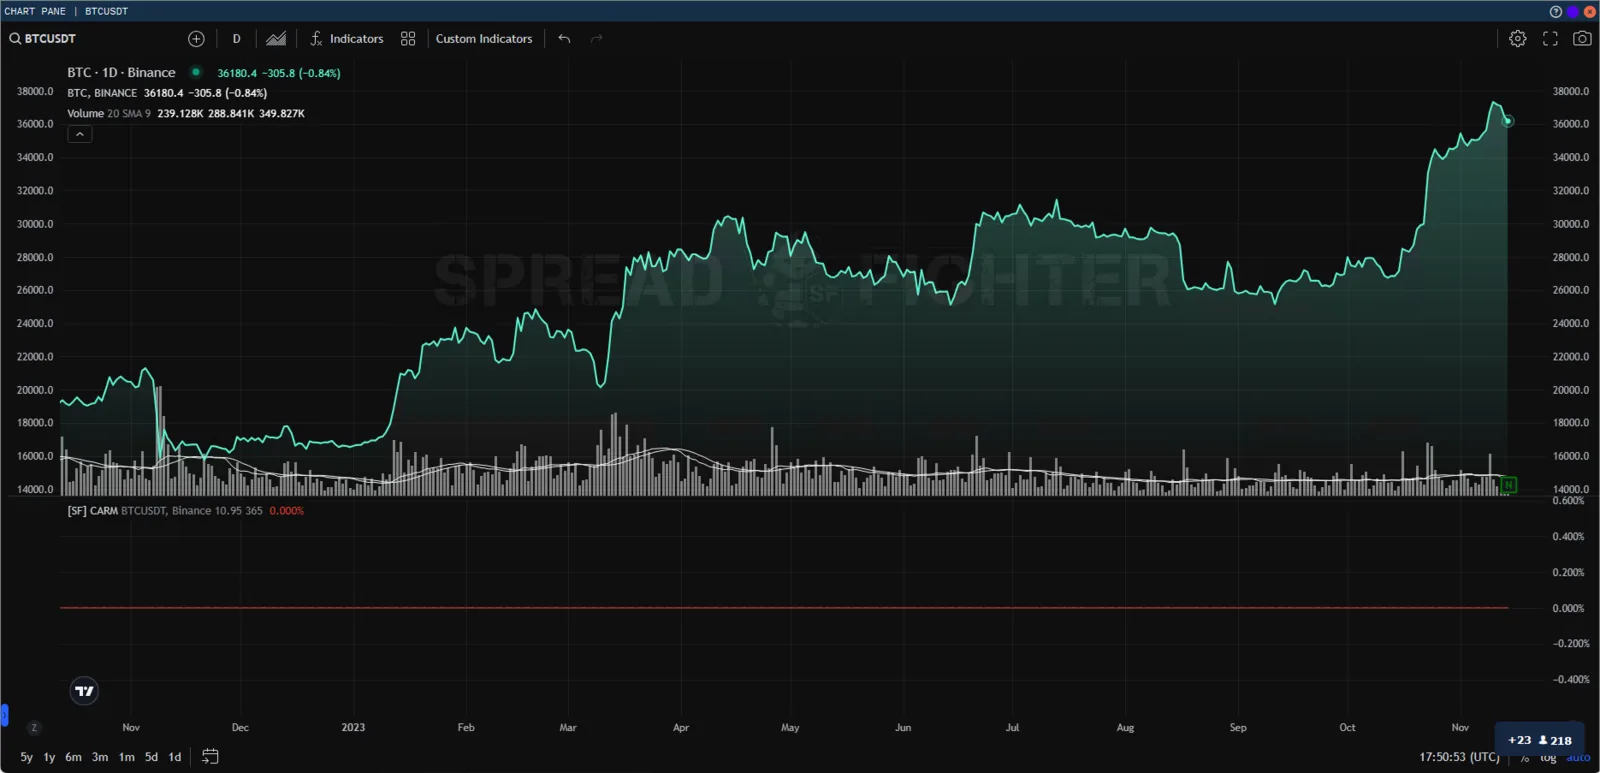
Marktportfolio
Probleme des CAPM
Unrealistische Prognosen
Einige Annahmen, die der CAPM-Formel zugrunde liegen, entsprechen nicht der Wirklichkeit. Die moderne Finanztheorie stützt sich auf zwei Postulate:
- Die Wertpapiermärkte sind sehr wettbewerbsintensiv und effizient (das heißt, relevante Informationen über Assets verbreiten sich schnell und überall und werden in den Preisen berücksichtigt).
- Diese Märkte werden von rationalen, risikoscheuen Investoren dominiert, die bestrebt sind, die Gewinne aus ihren Anlagen zu maximieren.
Dadurch ist nicht ganz klar, ob das CAPM funktioniert. Ein großer Stolperstein ist der Beta-Koeffizient.
Als die Professoren Eugene Fama und Kenneth French die Aktienrenditen an der New Yorker Börse, der American Stock Exchange und der Nasdaq untersuchten, stellten sie fest, dass Unterschiede in den Beta-Koeffizienten über einen langen Zeitraum die Entwicklung verschiedener Aktien nicht erklären. Der lineare Zusammenhang zwischen Beta-Koeffizient und Rendite einzelner Aktien bricht auch über kürzere Zeiträume zusammen. Diese Ergebnisse scheinen nahezulegen, dass das CAPM fehlerhaft sein könnte.
Die Aufnahme des Beta-Koeffizienten in die Formel setzt voraus, dass sich Risiko durch die Volatilität der Aktienkurse messen lässt. Kursbewegungen in beide Richtungen sind jedoch nicht gleich riskant.
Das CAPM nimmt außerdem an, dass der risikolose Zins über den Diskontierungszeitraum konstant bleibt.
Nehmen wir im vorherigen Beispiel der Professoren Eugene Fama und Kenneth French an, dass der Zinssatz für US-Staatsanleihen innerhalb einer 10-jährigen Haltedauer auf 5 % oder 6 % gestiegen ist. Ein höherer risikoloser Zins erhöht auch die Kapitalkosten der Anlagen und kann dazu führen, dass Aktien überbewertet erscheinen.
Schätzung der Risikoprämie
Das Marktportfolio, das zur Bestimmung der Marktrisikoprämie dient, ist lediglich eine theoretische Größe und kein Asset, das man als Alternative kaufen oder in das man investieren könnte. Meistens verwenden Investoren einen Benchmark als Ersatz für den Markt, was ein unvollkommener Vergleich ist.
Die gravierendste Kritik am CAPM ist die Annahme, dass sich künftige Cashflows für den Diskontierungsprozess schätzen lassen. Könnte ein Investor die künftige Aktienrendite mit hoher Genauigkeit schätzen, bräuchte man das CAPM nicht.
CAPM und die Effizienzlinie
Man geht davon aus, dass die Verwendung des CAPM beim Portfolioaufbau dem Investor hilft, sein Risiko zu steuern. Könnte ein Investor das CAPM nutzen, um die Portfoliorendite relativ zum Risiko perfekt zu optimieren, läge er auf der Kurve, die als effiziente Grenze bezeichnet wird, wie im folgenden Diagramm gezeigt.
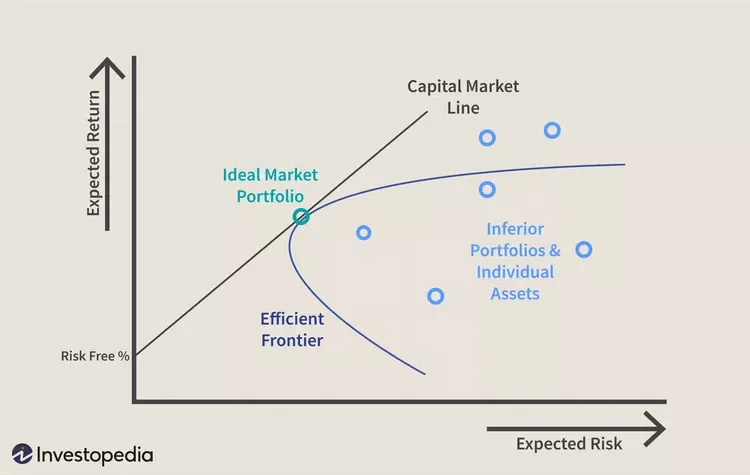
Kurve der Effizienzlinie
Das Diagramm zeigt, dass eine höhere erwartete Rendite (Y-Achse) ein größeres erwartetes Risiko (X-Achse) erfordert. Die moderne Portfoliotheorie geht davon aus, dass die erwartete Portfoliorendite, ausgehend vom risikolosen Zins, mit steigendem Risiko zunimmt. Jedes Portfolio, das auf der Kapitalmarktlinie (CML) liegt, ist besser als jedes mögliche Portfolio rechts von dieser Linie, doch ab einem gewissen Punkt kann ein theoretisches Portfolio auf der CML mit der besten Rendite für die Höhe des eingegangenen Risikos aufgebaut werden.
CML und die Effizienzlinie lassen sich möglicherweise schwer bestimmen, sie veranschaulichen aber ein wichtiges Konzept für Investoren: Zwischen höherer Rendite und erhöhtem Risiko besteht ein Zielkonflikt. Da es unmöglich ist, ein Portfolio perfekt entlang der CML aufzubauen, gehen Investoren auf der Suche nach zusätzlichem Gewinn häufiger zu viel Risiko ein.
Im folgenden Diagramm sind zwei Portfolios zu sehen, die so aufgebaut wurden, dass sie der Effizienzlinie entsprechen. Portfolio A soll 8 % pro Jahr einbringen und hat eine Standardabweichung bzw. ein Risikoniveau von 10 %. Portfolio B soll 10 % pro Jahr einbringen, hat aber eine Standardabweichung von 16 %. Das Risiko von Portfolio B wuchs schneller als die erwartete Rendite.
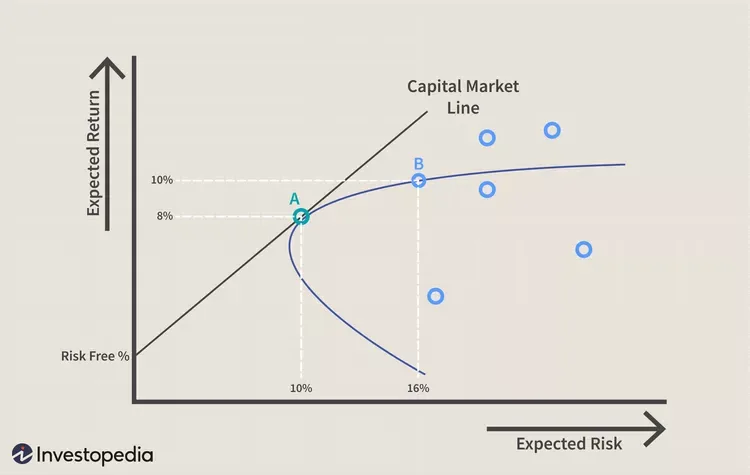
Vergleich von Portfolio A und B
Praktischer Wert des CAPM
Angesichts der Kritik am CAPM und der Annahmen, die seiner Verwendung beim Portfolioaufbau zugrunde liegen, kann es schwerfallen zu verstehen, wozu es nützlich sein kann. Dennoch kann die Verwendung des CAPM als Instrument zur Prüfung der Plausibilität künftiger Erwartungen oder für Vergleiche einen gewissen Wert haben.
Stellen Sie sich einen Berater vor, der vorgeschlagen hat, eine Aktie zu einem Preis von 100 Dollar ins Portfolio aufzunehmen. Der Berater nutzt das CAPM, um den Preis mit einem Diskontierungssatz von 13 % zu begründen. Der Investmentmanager des Beraters kann diese Information nehmen und mit den früheren Ergebnissen des Unternehmens und seiner Vergleichsunternehmen abgleichen, um zu sehen, ob die Renditeerwartung von 13 % vernünftig ist. Nehmen wir in diesem Beispiel an, dass die Rendite der Vergleichsgruppe in den letzten Jahren etwas über 10 % lag, während diese Aktie durchgehend mit einer Rendite von 9 % zurückblieb. Der Investmentmanager sollte die Empfehlung des Beraters nicht ohne jede Begründung für die höhere erwartete Rendite übernehmen.
Ein Investor kann die Konzepte des CAPM und der Effizienzlinie auch nutzen, um die Effizienz seines Portfolios oder einzelner Aktien im Vergleich zum übrigen Markt zu bewerten. Nehmen wir zum Beispiel an, das Portfolio eines Investors brachte in den letzten drei Jahren 10 % Gewinn pro Jahr bei einer Standardabweichung der Rendite (Risiko) von 10 %. In den letzten drei Jahren brachten die durchschnittlichen Marktwerte jedoch eine Rendite von 10 % bei einem Risiko von 8 %.
Der Investor kann diese Beobachtung nutzen, um die Struktur seines Portfolios neu zu bewerten. Das könnte erklären, warum das Portfolio des Investors rechts von der CML liegt. Lassen sich Assets identifizieren, die entweder die Rendite senken oder das Risiko des Portfolios überproportional erhöhen, kann der Investor Änderungen vornehmen, um die Rendite zu steigern. Es überrascht nicht, dass das CAPM zum wachsenden Einsatz der Indexierung beigetragen hat, also des Aufbaus eines Aktienportfolios, das einen bestimmten Markt oder eine Anlageklasse nachbildet, durch Investoren, die risikoscheu sind. Zum großen Teil liegt das an der Botschaft des CAPM, dass sich eine höhere Rendite als die des Gesamtmarkts nur durch ein höheres Risiko (Beta-Koeffizient) erzielen lässt.
Wer hat das CAPM erfunden?
Das CAPM wurde von den Finanzökonomen William Sharpe, Jack Treynor, John Lintner und Jan Mossin Anfang der 1960er Jahre entwickelt, die auf den Ideen aufbauten, die Harry Markowitz in den 1950er Jahren vorgebracht hatte.
Welche Annahmen liegen dem CAPM zugrunde?
Nachfolgend die Annahmen, die im CAPM getroffen werden:
- Alle Investoren sind von Natur aus risikoscheu.
- Investoren haben denselben Zeithorizont für die Bewertung von Informationen.
- Es gibt unbegrenztes Kapital, das zum risikolosen Zinssatz geliehen werden kann.
- Anlagen lassen sich in eine unbegrenzte Zahl von Teilen und Größen aufteilen.
- Es gibt keine Steuern, keine Inflation und keine Transaktionskosten.
- Risiko und Rendite sind linear verbunden
Viele dieser Annahmen wurden als unrealistisch oder schlicht falsch angefochten.
Welche Alternativen zum CAPM gibt es?
Wegen der Kritik am CAPM wurden mehrere alternative Modelle entwickelt, um den Zusammenhang zwischen Risiko und Ertrag bei Anlagen zu verstehen.
Eines davon ist die Arbitrage Pricing Theory (APT), ein Mehrfaktorenmodell, das viele Faktoren betrachtet, die in makroökonomische oder sektorspezifische Faktoren gruppiert sind.
Eine weitere Variante ist das Drei-Faktoren-Modell von Fama und French, das das CAPM erweitert, indem es zu den Marktrisikofaktoren Wertrisikofaktoren hinzufügt.
Was ist das Internationale Capital Asset Pricing Model (ICAPM)?
Das Internationale Capital Asset Pricing Model (ICAPM) ist ein Finanzmodell, das das traditionelle CAPM-Prinzip auf internationale Anlagen anwendet. Es erweitert das CAPM, indem es zusätzlich zum Zeitwert und dem im CAPM enthaltenen Marktrisiko die direkten und indirekten Auswirkungen von Fremdwährungen berücksichtigt.
Wichtigste Erkenntnisse
Das CAPM nutzt die Prinzipien der modernen Portfoliotheorie, um zu bestimmen, ob ein Asset fair bewertet ist. Es stützt sich auf Annahmen über das Verhalten der Investoren, die Verteilung von Risiko und Rendite sowie auf grundlegende Marktprinzipien, die nicht der Wirklichkeit entsprechen. Dennoch können die Grundkonzepte des CAPM und der damit verbundenen Effizienzlinie Investoren helfen, den Zusammenhang zwischen erwartetem Risiko und Ertrag zu verstehen, wenn sie bestrebt sind, fundiertere Entscheidungen über die Aufnahme von Assets ins Portfolio zu treffen.
- Das CAPM ist ein Finanzmodell, das die erwartete Rendite für ein Asset berechnet.
- Das CAPM tut dies anhand der erwarteten Rendite sowohl des Marktes als auch eines risikolosen Assets sowie der Korrelation bzw. Sensitivität des Assets gegenüber dem Markt (Beta).
- Das CAPM hat einige Einschränkungen, etwa unrealistische Annahmen und die lineare Deutung des Verhältnisses von Risiko und Rendite.
- Trotz seiner Probleme wird die CAPM-Formel breit verwendet, da sie einfach ist und Anlagealternativen leicht zu vergleichen erlaubt.
- Das CAPM wird zum Beispiel in Verbindung mit der modernen Portfoliotheorie genutzt, um das Portfoliorisiko und die erwartete Rendite zu verstehen.
Quelle: investopedia