Alpha, Beta, Sharpe ratio
Kennzahl für die Sensitivität eines Assets oder Portfolios gegenüber dem Markt.
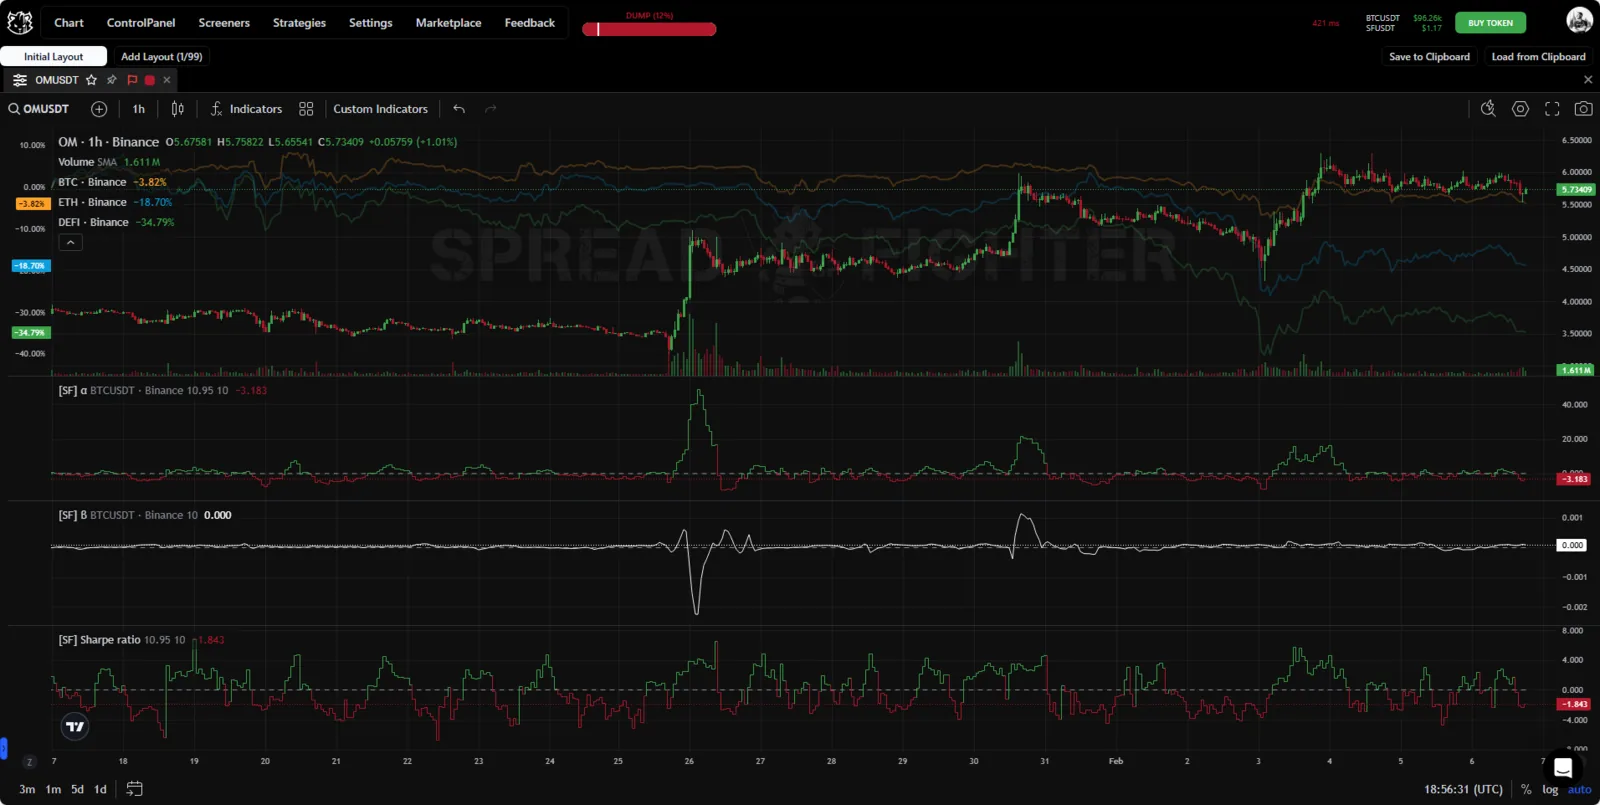
Erscheinungsbild des Indikators.
Beschreibung
Der Alpha-Koeffizient (α, Alpha-Faktor) ist eine für den Preis eines Wertpapiers berechnete Kennzahl, die die Rendite des Portfolios mit der Benchmark-Rendite verknüpft.
Die Kennzahl Alpha (α) wird nach folgender Formel berechnet:
wobei die Rendite des Assets ist, der risikofreie Zins, die Benchmark-Rendite und die Kennzahl Beta.
Der Beta-Koeffizient () zeigt die Sensitivität des Preises eines einzelnen Assets gegenüber dem Indexwert.
Ein Beta-Wert von 2 bedeutet zum Beispiel: Steigt der Index um 1 Prozent, steigt der Preis des Wertpapiers um 2 Prozent.
Ein negativer Beta-Koeffizient weist auf einen inversen Zusammenhang zwischen der Preisänderung des Wertpapiers und dem Indexwert hin. Ein Beta-Koeffizient von null bedeutet, dass zwischen der Preisänderung des Wertpapiers und dem Index kein Zusammenhang besteht.
Die Kennzahl Beta () wird nach folgender Formel berechnet:
Die Sharpe Ratio ist eine Kennzahl, die den durchschnittlichen Ertrag über dem risikofreien Zins, geteilt durch eine Einheit Volatilität bzw. Gesamtrisiko, enthält.
Die Sharpe Ratio wird nach folgender Formel berechnet:
wobei die Rendite des Assets ist, der risikofreie Zins und die Volatilität des Assets.
Funktionen
Die Indikatoren sind Oszillatoren. Der Nutzer kann für jedes Argument des Modells die gewünschten Werte festlegen.
Anwendungsfälle
Beta
TomoChain (TOMO) ist der Governance-Token und das Basis-Asset des auf Masternodes basierenden Blockchain-Netzwerks TomoChain, das mit dem modifizierten Proof-of-Stake-Voting-Algorithmus PoSV arbeitet.
Quellen: block-chain24.com
GMT ist der native Token des Move-to-earn-Projekts STEPN, einer Web3-Anwendung mit integrierten Game-Fi- und Social-Fi-Elementen. STEPN dreht sich um eine für die meisten Menschen wichtige alltägliche Tätigkeit – die Fortbewegung. Es ist das erste Projekt, das das funktionierende Move-and-earn-Konzept wirksam umsetzt, und belegte beim Solana-Ignition-Hackathon 2021 unter mehr als 500 Projekten den 4. Platz. Nutzer legen sich NFTs in Form von Sneakern zu. Beim Gehen, Joggen oder Laufen im Freien verdienen sie Spielwährung, die im Spiel genutzt oder gegen Gewinn ausgezahlt werden kann. Mit Game-Fi will STEPN Millionen Menschen zu einem gesünderen Lebensstil bewegen, den Klimawandel bekämpfen und die Öffentlichkeit an Web 3.0 heranführen, und stützt sich zugleich auf den Social-Fi-Aspekt, um eine langlebige Plattform zu schaffen, die die Erstellung von Web-3.0-Nutzerinhalten fördert.
Quelle: block-chain24.com
Betrachten wir eine synthetische Position: TOMO Long gegen GMT Short. Das Beta geht gegen null. Das Fehlen einer Korrelation zwischen der Equity der Position des Agenten und dem Benchmark lässt sich sowohl quantitativ mit dem Indikator des linearen Korrelationskoeffizienten nach Pearson als auch visuell erkennen (halbtransparenter grauer Chart im Hintergrund).
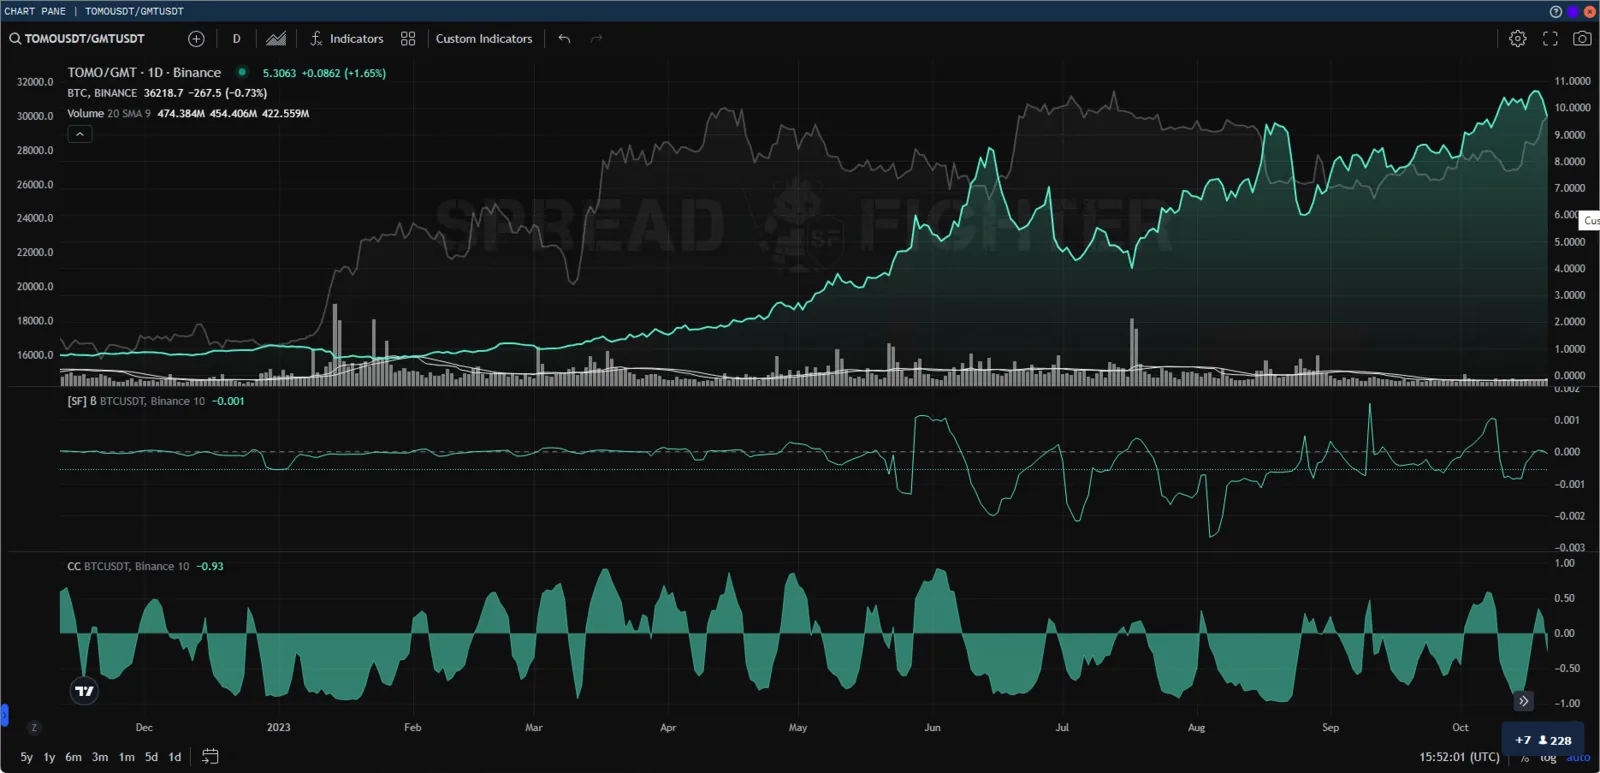
Synthetische Position TOMO/GMT gegen BTC.
Zur noch anschaulicheren Demonstration betrachten wir, wie sich der Beta-Koeffizient bei einer Long-Position (Chart links) und einer Short-Position (Chart rechts) auf den Benchmark verhält.
Im ersten Fall gehen Beta und Korrelationskoeffizient gegen eins. Das bedeutet, dass sich das betrachtete Asset völlig synchron bewegt (was logisch ist, da der Benchmark relativ zum Benchmark betrachtet wird).
Im zweiten Fall gehen Beta und Korrelationskoeffizient gegen minus eins. Das bedeutet, dass sich das betrachtete Asset vollkommen asynchron bewegt: Ändert sich der Benchmark um 1 %, ändert sich das betrachtete Asset um -1 %.
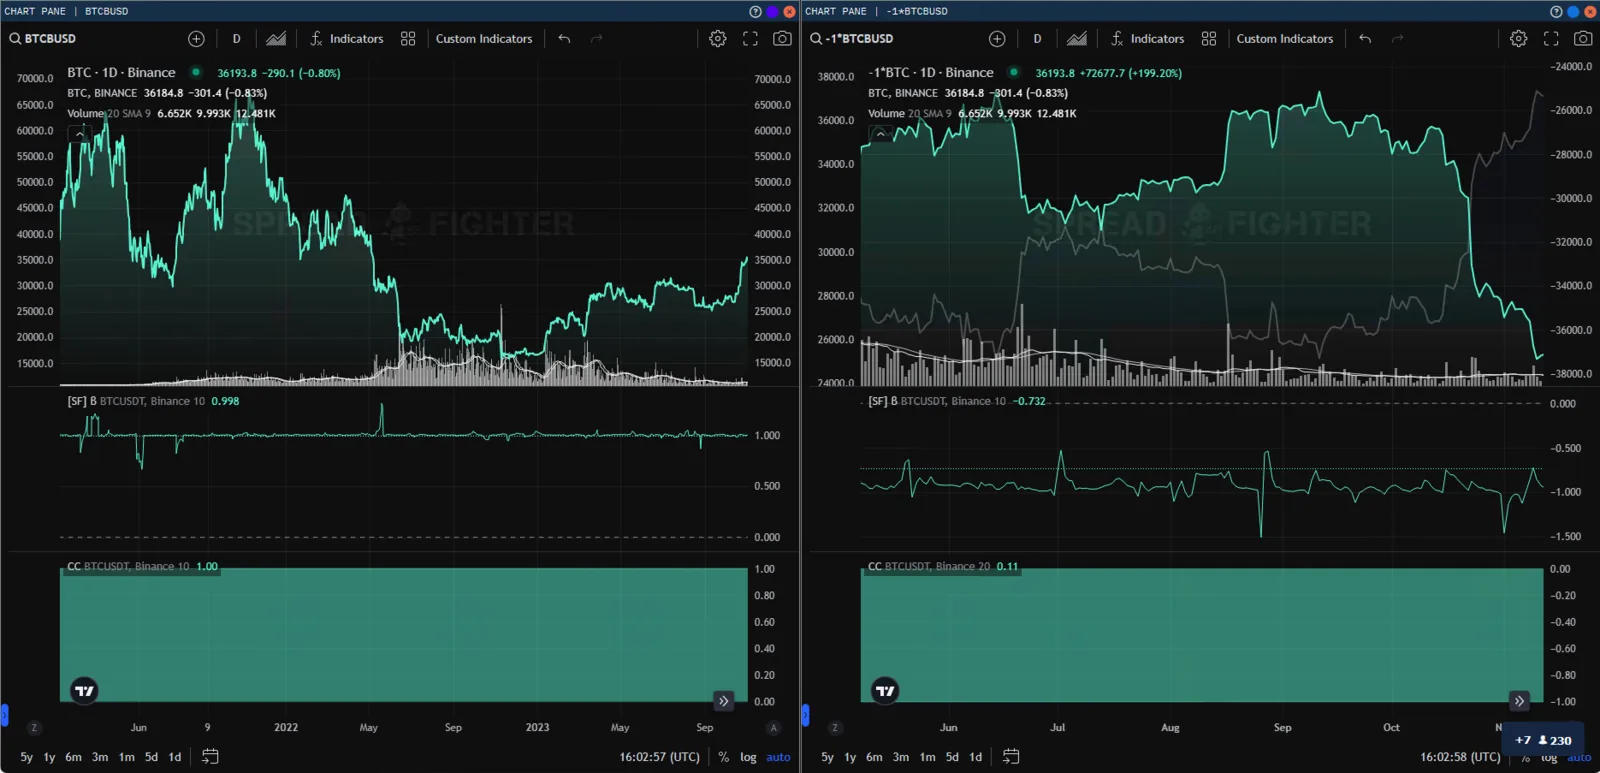
Long- und Short-Position auf BTC gegen BTC.
Alpha & Sharpe ratio
Balancer ist ein automatisierter Market Maker, eine dezentrale Börse (DEX) und ein Liquiditätspool-Protokoll auf Basis von Ethereum, das es Nutzern ermöglicht, mehreren Assets gleichzeitig Liquidität bereitzustellen. Der Balancer-Token (BAL) fungiert als Governance-Token. Mit ihm werden Funktionen wie Emissionsbelohnungen und die Aufnahme von Pools für das Liquidity Mining in eine Whitelist umgesetzt. Wenn Nutzer handeln, werden ihre Orders von mehreren Pools mit besseren Preisen und geringerem Spread gefüllt.
Quelle: block-chain24.com
Avalanche wird von den Entwicklern als hochskalierbare Open-Source-Plattform für den Start von Anwendungen mit hohem Dezentralisierungsgrad positioniert, gedacht für neue Finanzprimitive und miteinander kompatible, interoperable Blockchain-Netzwerke.
Quelle: block-chain24.com
Das Projekt Balancer entwickelte sich bis März 2023, danach ließ die Entwickleraktivität nach. Im Jahr 2023 verlor der BAL-Token seit diesem Zeitpunkt 50 % an Wert, während der Benchmark um 130 % zulegte.
Die Werte von Sharpe ratio und Alpha betrugen im Jahresergebnis -1,25 bzw. -29,6. Das Halten einer Long-Position auf BAL im Jahr 2023 war somit im Hinblick auf potenzielles Risiko und potenziellen Gewinn nicht gerechtfertigt.
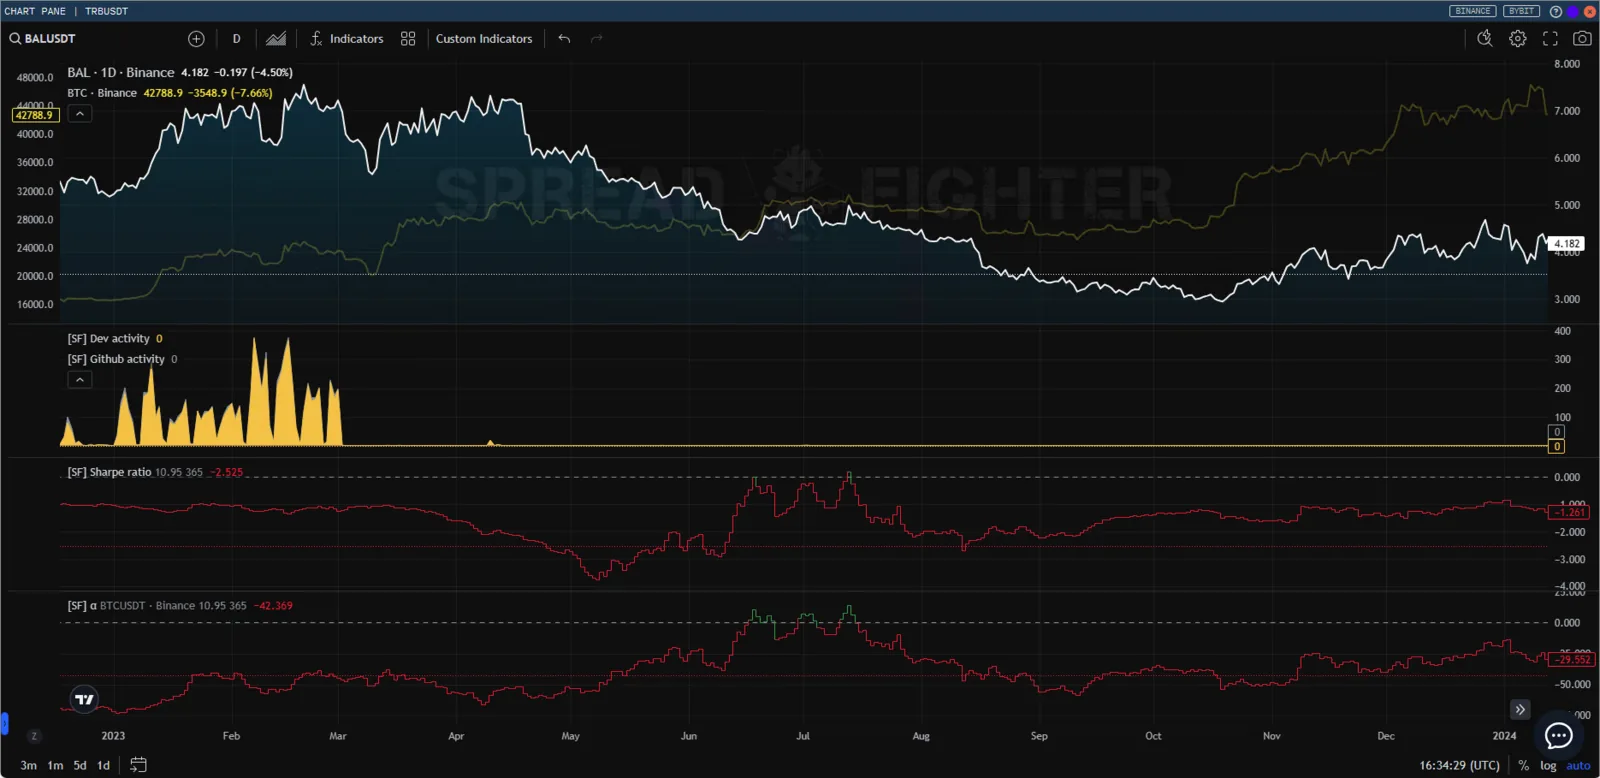
BAL Sharpe ratio & Alpha.
Das Projekt Avalanche zeigte das ganze Jahr über eine hohe Entwickleraktivität.
Die Werte von Sharpe ratio und Alpha betrugen 15,69 bzw. -269,86. Das Halten einer Long-Position auf AVAX im Jahr 2023 war somit im Hinblick auf potenzielles Risiko und potenziellen Gewinn gerechtfertigt.
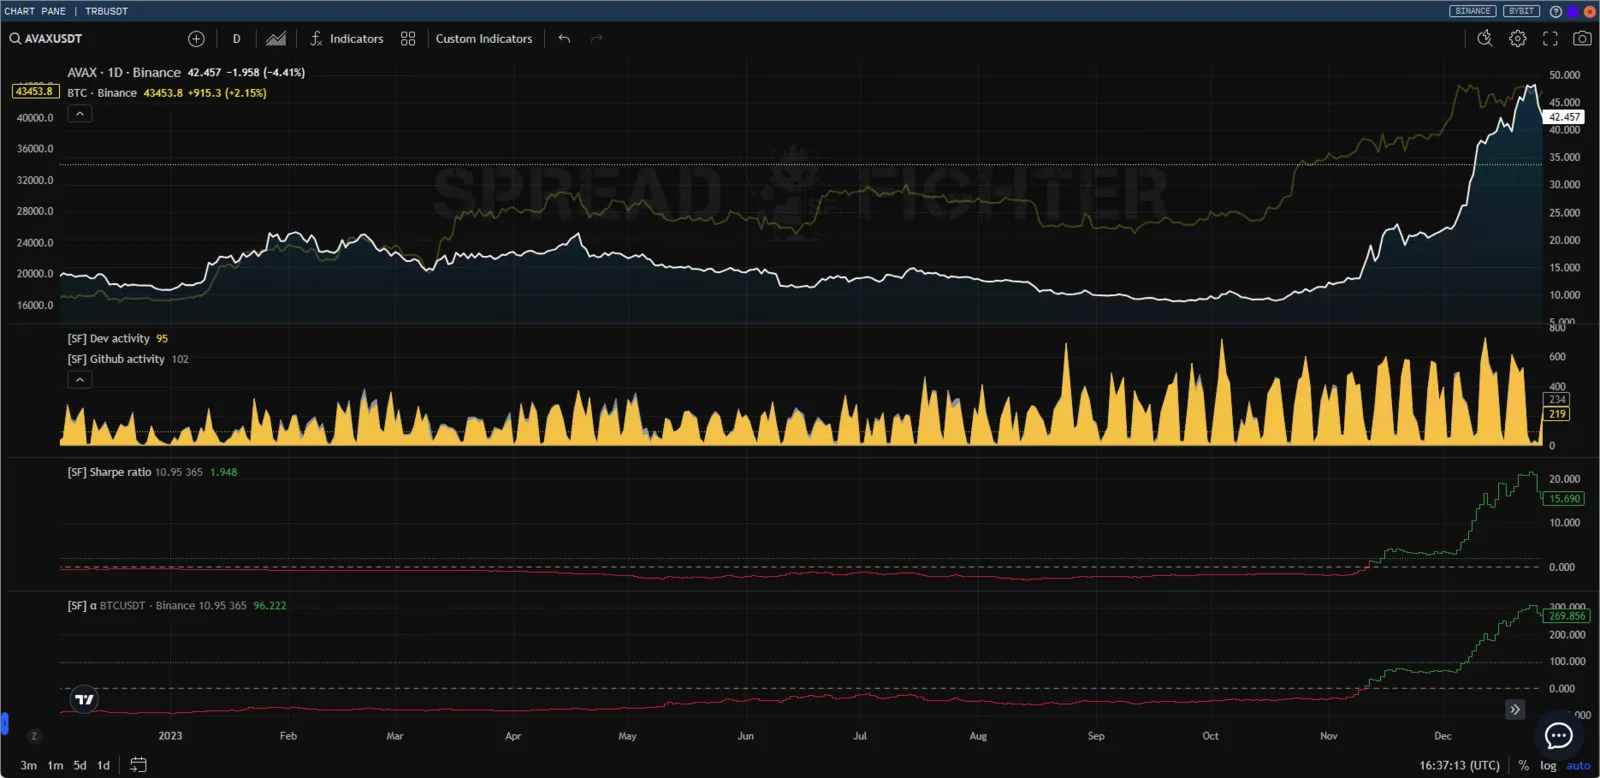
AVAX Sharpe ratio & Alpha.