Net open interest, Net open interest delta, Net open interest spike
Das Modell zerlegt das Net Open Interest in die Taker- und die Maker-Seite.
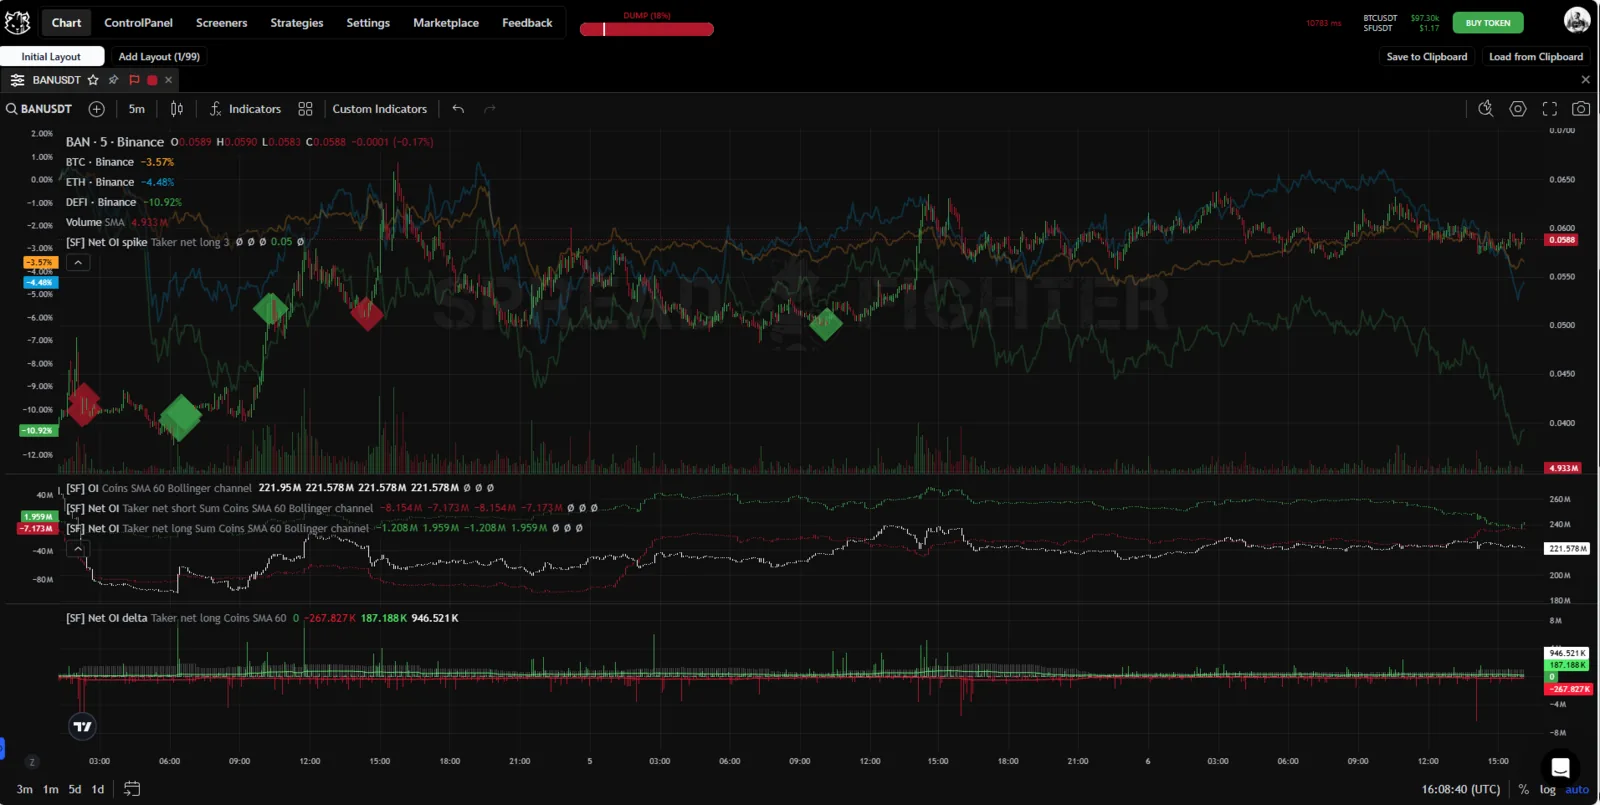
Erscheinungsbild des Indikators.
Beschreibung
Der Indikator erhält als Eingabe zwei Variablen, Volume delta und Open interest delta, die anschließend nach folgender Logik abgeglichen werden:
| Open interest delta > 0 | Open interest delta < 0 | |
|---|---|---|
| Volume delta > 0 | Net taker long delta = Open interest delta Net taker short delta = 0 | Net taker long delta = 0 Net taker short delta = Open interest delta |
| Volume delta < 0 | Net taker long delta = 0 Net taker short delta = Open interest delta | Net taker long delta = Open interest delta Net taker short delta = 0 |
Daraus erhält der Indikator zwei neue Variablen:
- Net taker long delta – netto Long-Interesse, das mit Market-Orders eröffnet wurde,
- Net taker short delta – netto Short-Interesse, das mit Market-Orders eröffnet wurde.
Aus den erhaltenen Variablen Net taker long/short delta werden die folgenden Variablen berechnet:
- Net maker long delta – netto Long-Interesse, das mit Limit-Orders eröffnet wurde,
- Net maker short delta – netto Short-Interesse, das mit Limit-Orders eröffnet wurde.
Es gilt:
- Net maker long delta = Net taker short delta;
- Net maker short delta = Net taker long delta.
Dabei gilt:
Open interest = Net taker long delta + Net taker short delta = Net maker long delta + Net taker maker delta
Zu jedem Kauf-/Verkaufstrade, der mit einer Market-/Limit-Order eröffnet wurde, gibt es immer einen Trade in die Gegenrichtung mit dem entgegengesetzten Ordertyp.
Wichtiger Hinweis! Da der Indikator auf Basis von Daten berechnet wird, die barweise aggregiert sind, können seine Werte auf verschiedenen Timeframes voneinander abweichen. Empfehlung: den kleinsten verfügbaren Timeframe verwenden. Künftig verlagern wir die Berechnung des Modells auf den Backend auf Tick-Basis.
Der Indikator Net open interest hat eine Besonderheit: Seine Werte können manchmal negativ sein. Das hängt mit der Art seiner Berechnung zusammen. Das Matrixmodell Net open interest delta selbst wird auf der Serverseite (Backend) der Plattform berechnet. Der Kerzenchart wird auf der Client-Seite (Frontend) berechnet, indem Net open interest delta über das gesamte vom Nutzer geladene historische Intervall integriert (also kumulativ summiert) wird. Deshalb können sich die absoluten Werte des Indikators ändern, wenn zusätzliche historische Daten geladen werden. Die Werte von Net open interest können außerdem in den negativen Bereich gehen, wenn in Net open interest delta negative Werte überwiegen. Die relativen Veränderungen des Modells bleiben jedoch unverändert.
Das Net Open Interest hat drei Darstellungsformen: Kerzenchart, Histogramm und Hervorhebung von Ausschlägen (Spikes).
Net open interest ist ein Kerzenchart, in dem die Werte für Open, High, Low und Close die entsprechenden Werte des Net Open Interest annehmen.
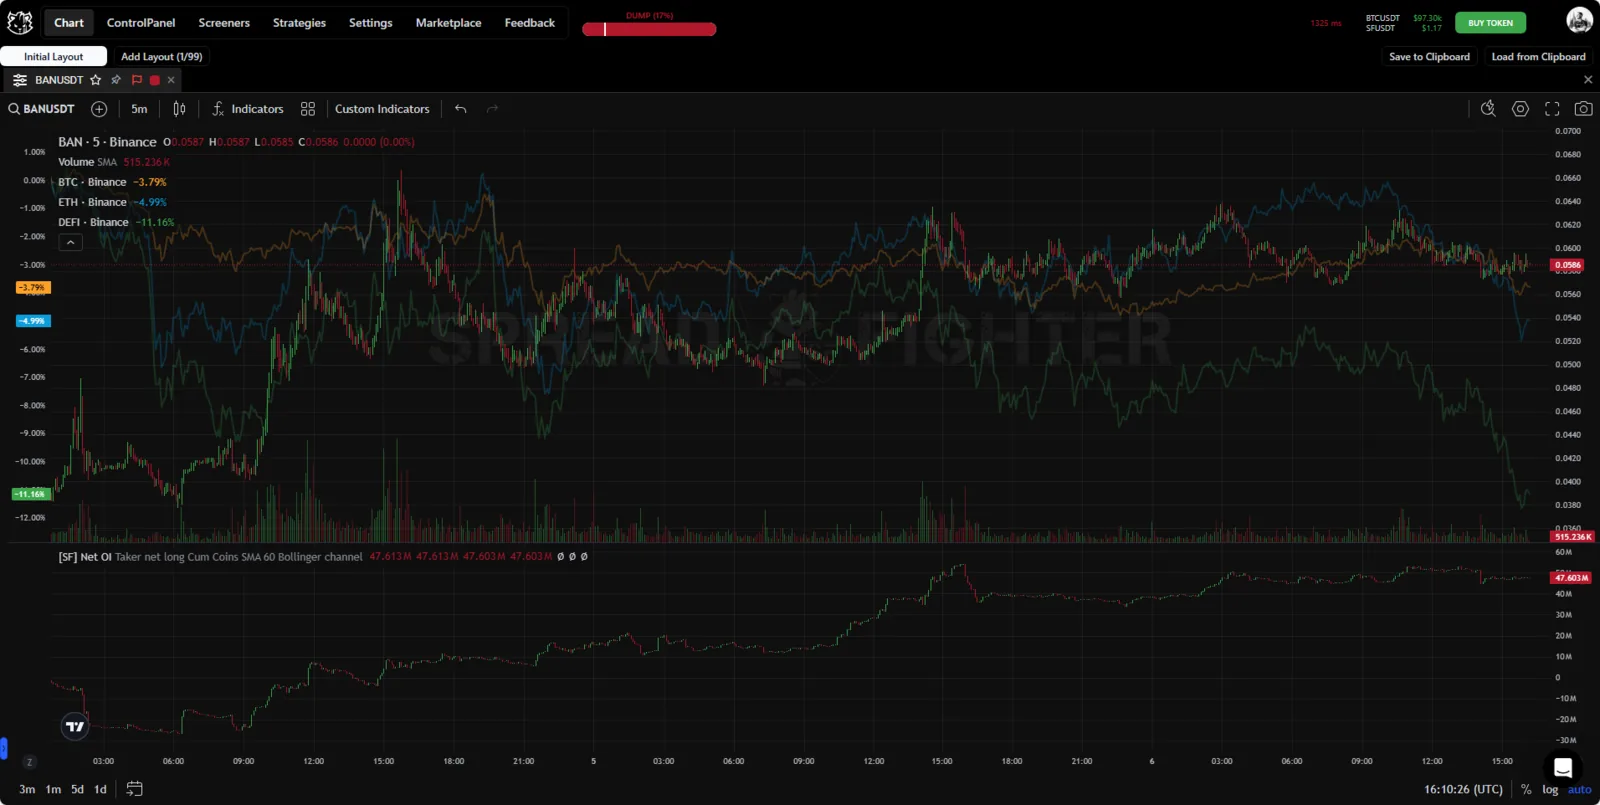
Kerzenchart Net open interest.
Net open interest delta ist ein Histogramm, das die Veränderung des Net Open Interest anzeigt. Zusätzlich zum Histogramm werden die Standardabweichung und zwei Arten gleitender Durchschnitte für positive bzw. negative Veränderungen berechnet.
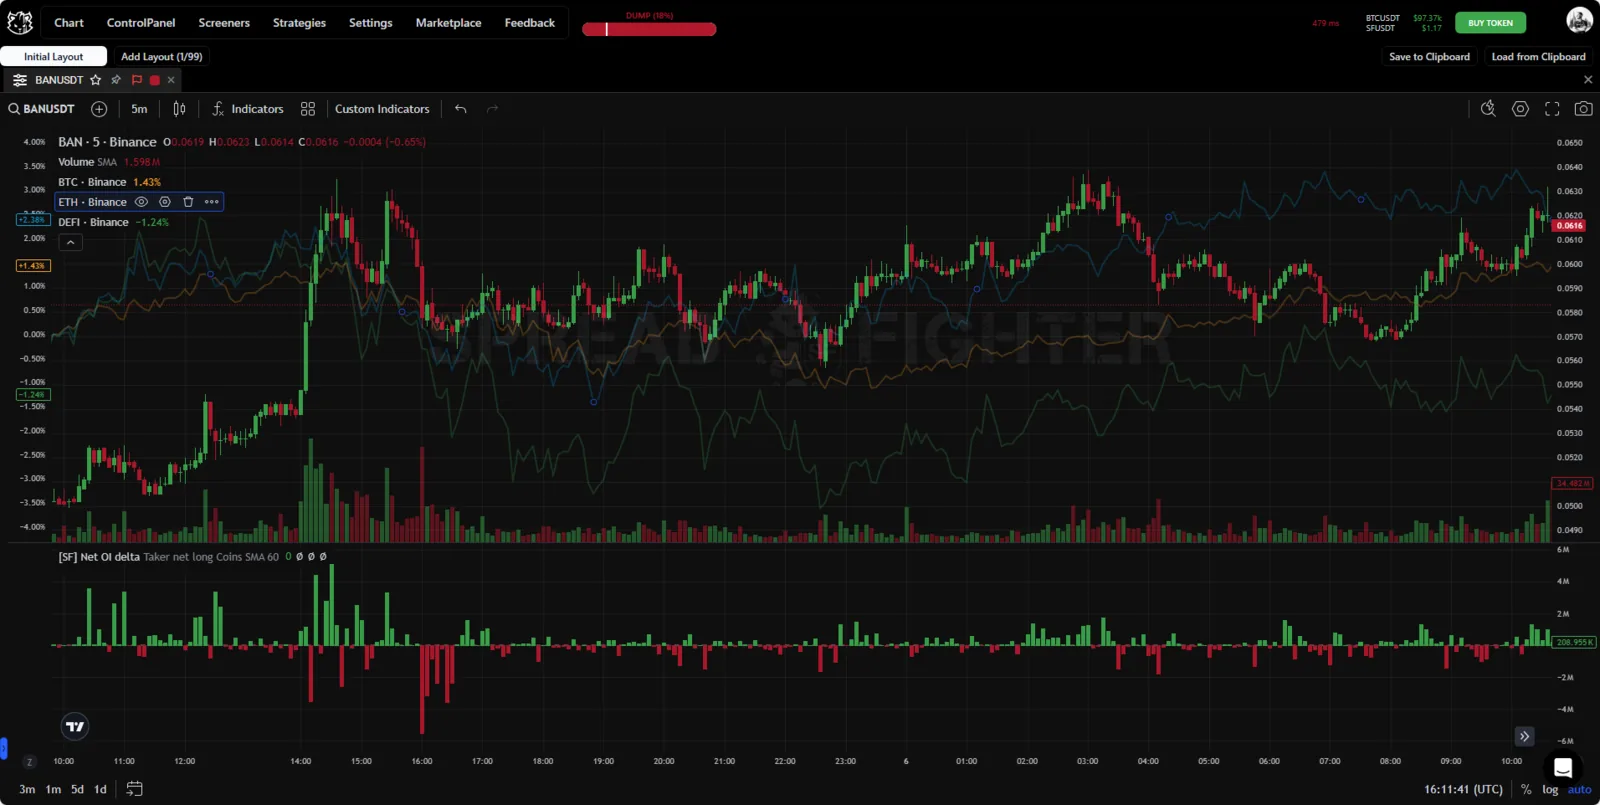
Histogramm Net open interest delta.
Net OI spike zeigt im Chart anomale Ausschläge des Net Open Interest. Grün werden positive Ausschläge hervorgehoben („Geldzufluss“), rot negative („Geldabfluss“). Der Indikator verwendet die Z-Score-Bewertung, sodass sich das Modell an die wechselnde Marktlage anpasst und unter allen Marktbedingungen funktioniert.
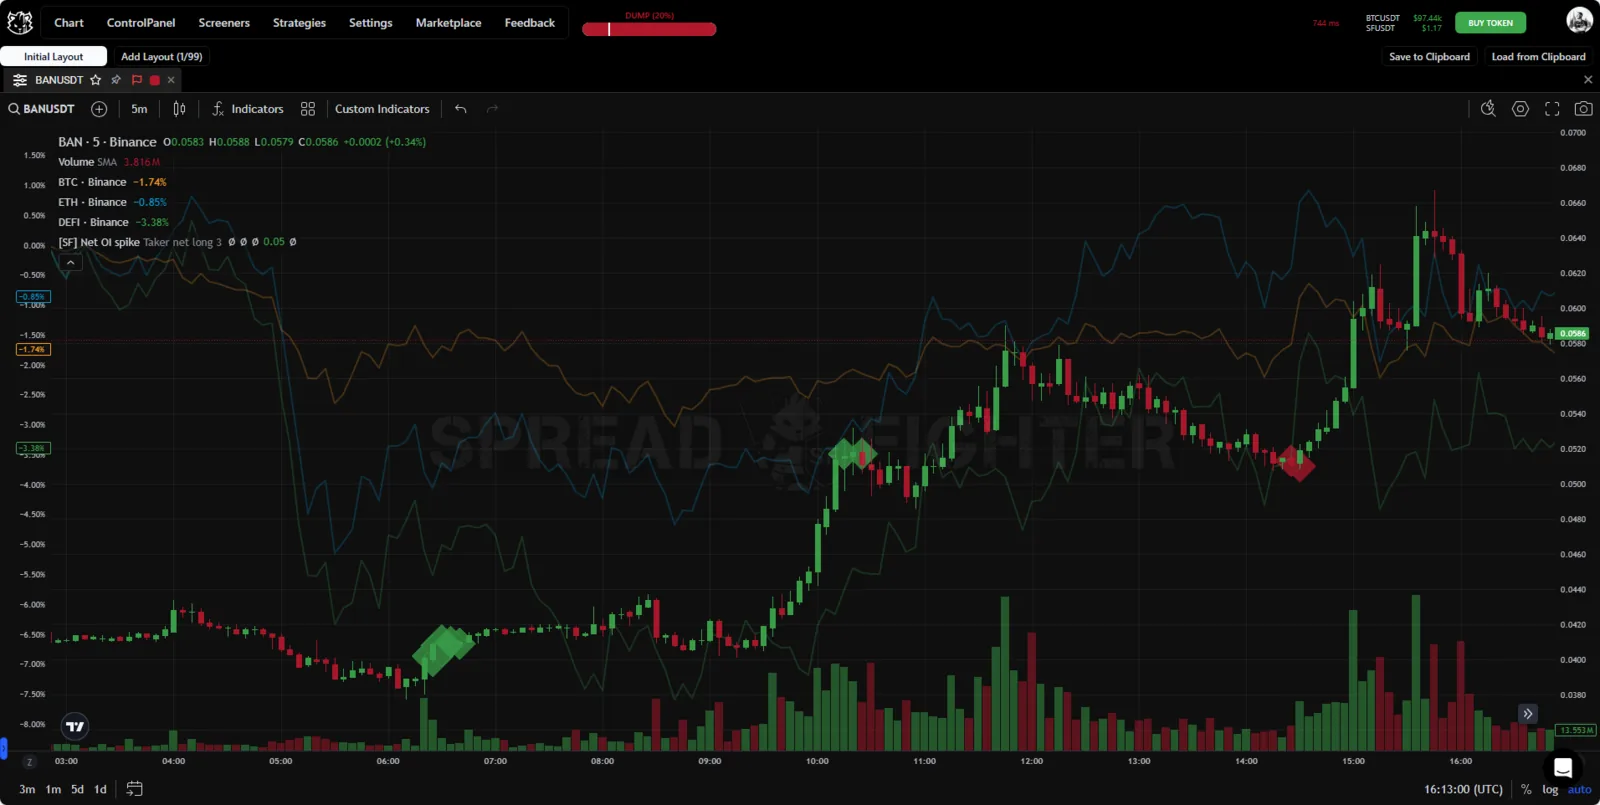
Ausschläge Net open interest spike.
Anwendungsfälle
Das Modell Net open interest erlaubt, wenn auch mit einer recht wesentlichen Annahme, die Richtung und das Volumen der Trades großer Teilnehmer und von Retail-Tradern voneinander zu trennen.
Seine volle Wirkung entfaltet das Modell im Zusammenspiel mit anderen Tools. Im Folgenden betrachten wir vier Fälle: zwei Pump-&-Dump-Aktionen und zwei gewöhnliche Situationen, in denen Net open interest hilft, unangenehme Verluste zu vermeiden.
LQDTY pump&dump
Am 09.10.2023 um 3:15:00 UTC beginnt die Münze LQDTY einen deutlichen Anstieg um fast 30 % vor dem Hintergrund erhöhter Aktivität in den sozialen Medien des Projekts. Der Anstieg wird von manipulativer Aktivität begleitet, was im entsprechenden Indikator zu sehen ist.
Im Verlauf des folgenden Tages bis 10.10.2023 12:00:00 UTC wurden im Perpetual-Futures-Kontrakt von Market-Taker-Teilnehmern Long-Positionen (und entsprechend gleich viele Short-Positionen von Market-Maker-Teilnehmern) im Umfang von ca. $30 Mio. und Short-Positionen im Umfang von $4,3 Mio. eröffnet. Der durchschnittliche Eröffnungspreis der Positionen lag bei $1,4418.
Im Zeitraum vom 10.10.2023 12:00:00 UTC bis 13.10.2023 8:00:00 UTC befand sich das Asset in der Distributionsphase. Dabei reduzierten die Market-Maker-Teilnehmer ihre Long-Exposure um ca. $3,2 Mio. seit Beginn der Aktion bzw. um insgesamt $7,5 Mio. Unmittelbar nach dem Ende der Distribution und der Neuausrichtung ihrer Positionen durch die Market-Maker-Teilnehmer begann das Asset eine planmäßige Bewegung. Zum Zeitpunkt 13.10.2023 16:40:00 UTC betrug sie ca. 13 %.
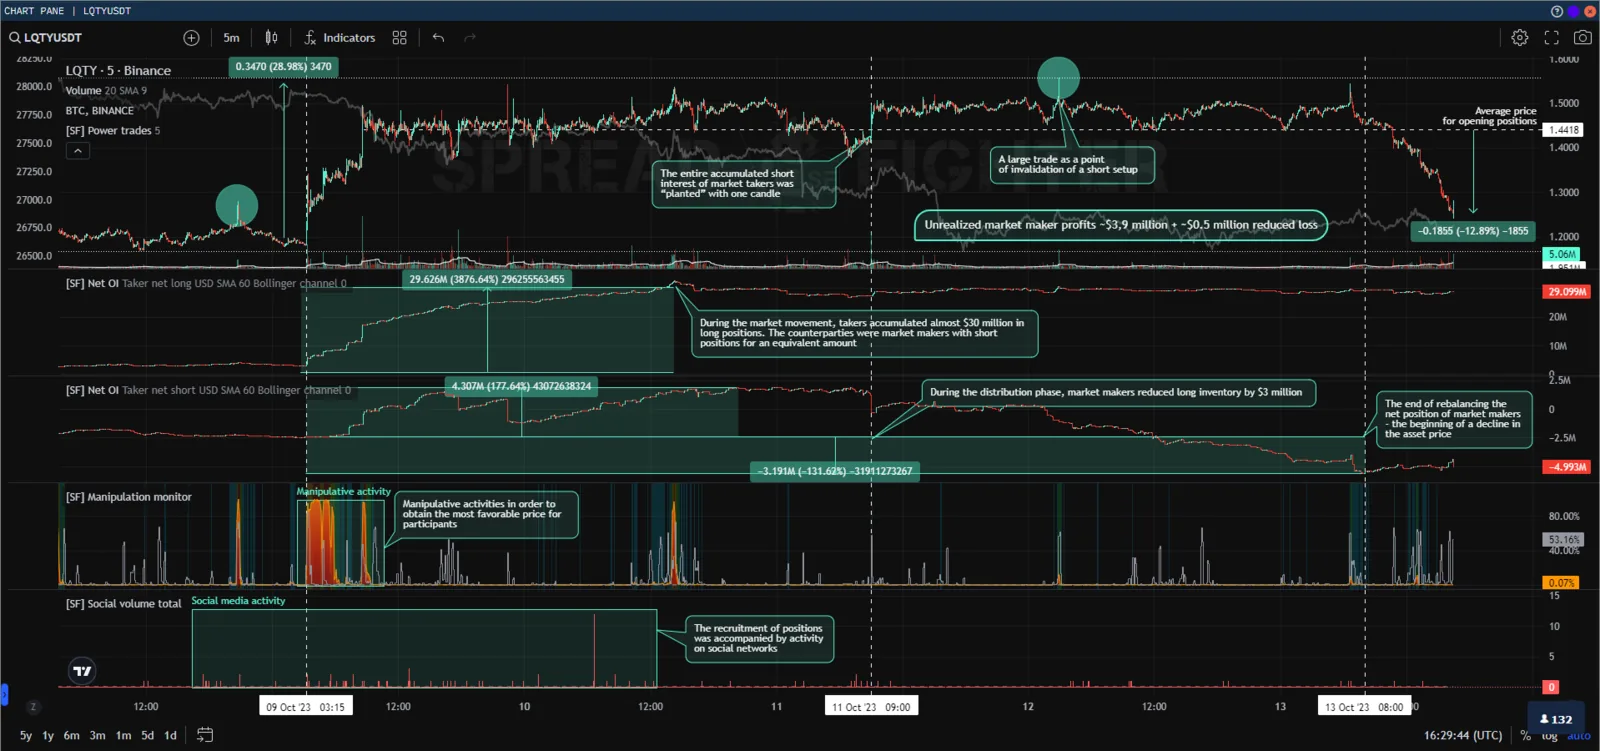
Pump von LQDTY
Die Market-Taker-Teilnehmer blieben somit mit einem unrealisierten Gesamtverlust von $3,9 Mio. zurück. Die Market-Maker-Teilnehmer wurden ihre Gegenparteien und erhielten einen äquivalenten unrealisierten Gewinn; zudem verringerten sie ihren potenziellen Verlust um $0,5 Mio., indem sie ihre Long-Positionen in der Distributionsphase zu Preisen über dem durchschnittlichen fairen Wert schlossen.
In diesem Fall erlaubt das Modell Net open interest, die Umschichtung der Portfolios verschiedener Teilnehmerkategorien nachzuverfolgen. Zu verstehen, wer wohin und gegen wen eröffnet oder geschlossen hat.
ZRX pump&dump
Der nächste Fall ist nicht so offensichtlich. Betrachten wir den ZRX-Pump vom 08.10.2023. Um 14:00:00 UTC beginnt das Asset einen rasanten Anstieg um ca. 30 %, der wie im vorherigen Beispiel von manipulativer Aktivität eines Teilnehmers sowie von einer deutlich gestiegenen positiven Stimmung in den sozialen Medien des Projekts begleitet wurde.
Das Kräfteverhältnis unterscheidet sich in diesem Fall nicht mehr so drastisch. Market-Taker-Teilnehmer eröffneten ca. $7,6 Mio. Long und $5,4 Mio. Short. Market-Maker-Teilnehmer eröffneten entsprechend die entgegengesetzten Positionen im gleichen Umfang. Der Durchschnittspreis aller eröffneten Positionen lag bei $0,2225.
Die Market-Taker-Teilnehmer haben somit eine Exposure von ca. $2,2 Mio. Long zum Preis von $0,2225, die Market-Maker-Teilnehmer dagegen Short.
Der Anstieg dauerte bis ca. 17:45 UTC – genau so lange, wie die Aktivität in den sozialen Medien auf recht hohen Werten lag und neues Geld in den Markt kam. Sobald der Zufluss endet und die positive Stimmung abebbt, kehrt der Preis rasch zunächst zum Niveau des Durchschnittspreises der Eröffnung des Großteils des Open Interest zurück und sinkt dann planmäßig zu seinen fairen Werten.
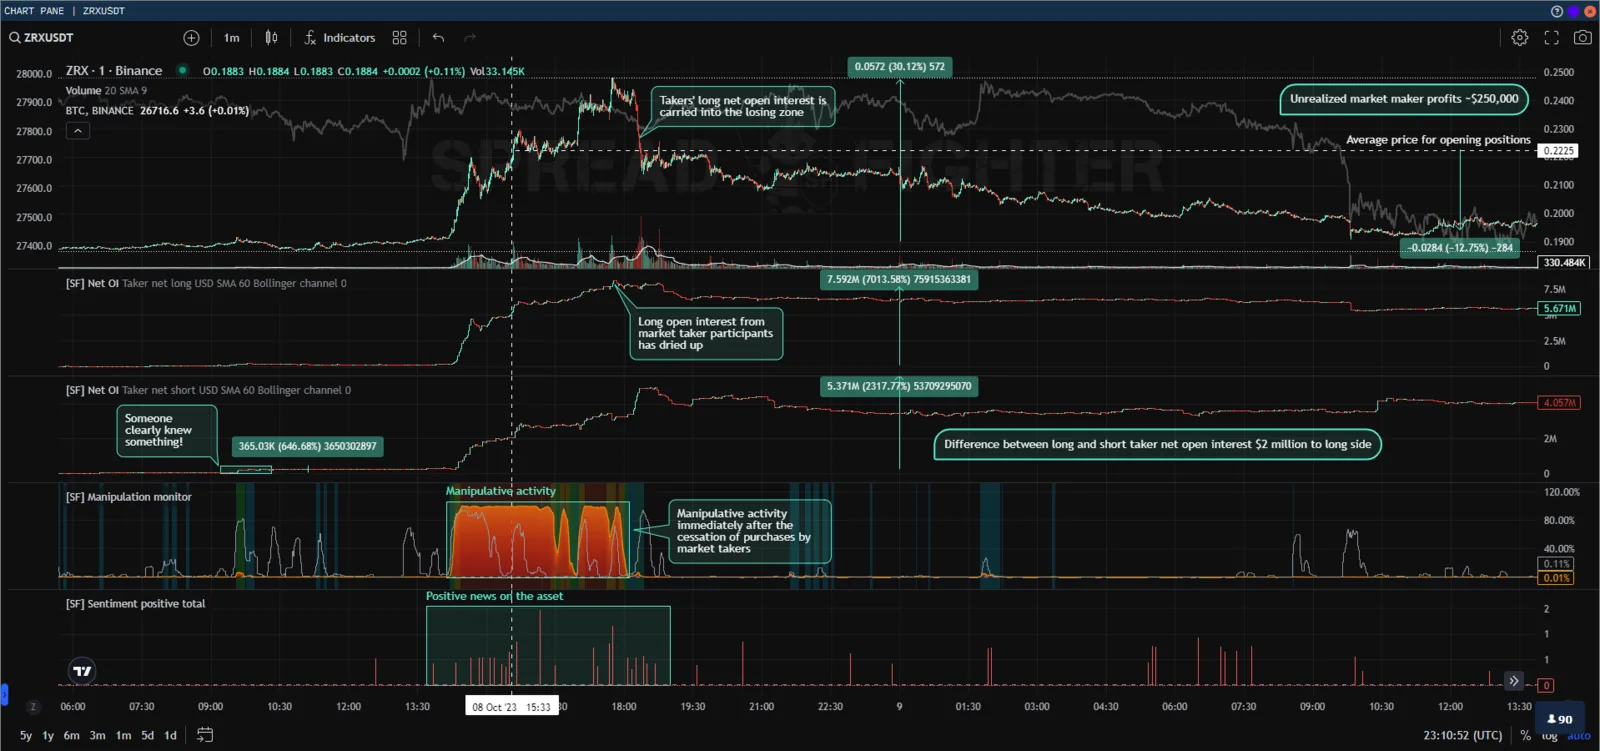
Pump von ZRX
Am Ende der Aktion blieben die Market-Taker-Teilnehmer mit einem unrealisierten Gesamtverlust von $0,25 Mio. zurück. Die Market-Maker-Teilnehmer wurden ihre Gegenparteien und erhielten einen äquivalenten unrealisierten Gewinn.
Für manipulative Aktionen und Pump&Dump schreibt in der Regel niemand starre Pläne. Der Verlauf des „Spiels“ hängt von der Auslastung des Orderbuchs und der Netto-Exposure des Teilnehmers ab. In diesem Fall erlaubt das Modell Net open interest, Letztere zu berechnen
Short squeeze BNB
Das nächste Beispiel ist keine so große Aktion wie die beiden vorherigen. Solche Situationen kommen jedoch deutlich häufiger vor.
Am 12.10.2023 von 9:30:00 UTC bis 9:57:00 UTC kauften Market-Maker-Teilnehmer während eines Marktabsturzes mit hochfrequenten Algorithmen einen wesentlichen Teil der Liquidationen sowie der Stoploss-Orders auf, was sich in den Modellen Stop killer, Manipulation monitor und HFT activity widerspiegelt. Dadurch stieg ihre Long-Netto-Exposure im Asset um $2 Mio.
Am 12.10.2023 um 11:30:00 UTC erscheint im Asset ein Teilnehmer, was sich im Modell Manipulation monitor widerspiegelt. Der Preis beginnt zu steigen, und zwar genau so lange, bis die von der Market-Taker-Seite eröffneten Short-Positionen mit Verlust geschlossen sind, was sich in Net open interest, Power trades und Stop killer widerspiegelt. Höhepunkt der Bewegung war der Short Squeeze, in dessen Ergebnis BNB um ca. 1,61 % von der Gesamtlage abwich, was sich im synthetischen Paar BNBUSDT/BTCUSDT und im Modell Z-score widerspiegelt.
Unmittelbar nach der Liquidation der überschüssigen Long-Exposure der Market-Maker-Teilnehmer ebbte die manipulative Aktivität ab.
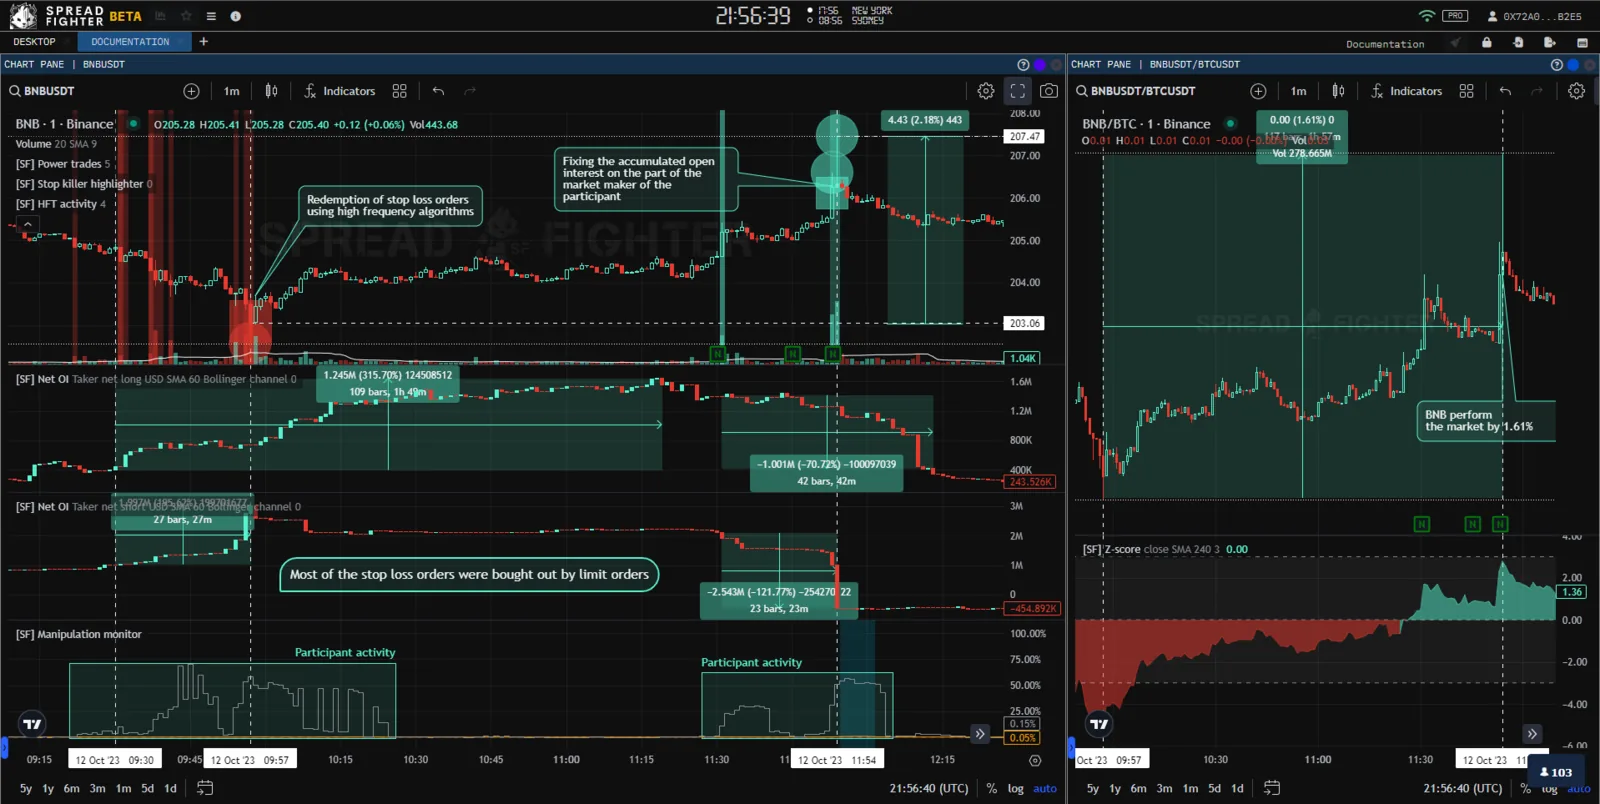
Short squeeze BNB
Im Ergebnis der Aktion erlitten die Market-Taker-Teilnehmer einen realisierten Nettoverlust von ca. $25k. Die Market-Maker-Teilnehmer wurden ihre Gegenparteien und erhielten einen äquivalenten unrealisierten Gewinn.
Große Short-Position in BLUR in den Verlust getrieben
Das Beispiel BLUR ähnelt dem vorherigen. Am 12.10.2023 um 19:50 UTC eröffnen Market-Taker-Teilnehmer im Perpetual-Futures-Kontrakt BLURUSDT eine große Short-Position von ca. $300k, was sich in den Modellen Net open interest und Net open interest spike sowie im Handelsvolumen widerspiegelt.
Die Market-Maker-Teilnehmer, die zur Gegenpartei des Trades wurden, reagieren umgehend – wenige Minuten später tritt in BLUR manipulative Aktivität auf, und die Kurse verschieben sich um ca. 4,3 % gegen die kurz zuvor von den Market-Taker-Teilnehmern eröffnete Short-Position. Der Preis von BLUR weicht um 5,8 % von der Gesamtlage ab, was sich im synthetischen Paar BLURUSDT/BTCUSDT und im Modell Z-score widerspiegelt.
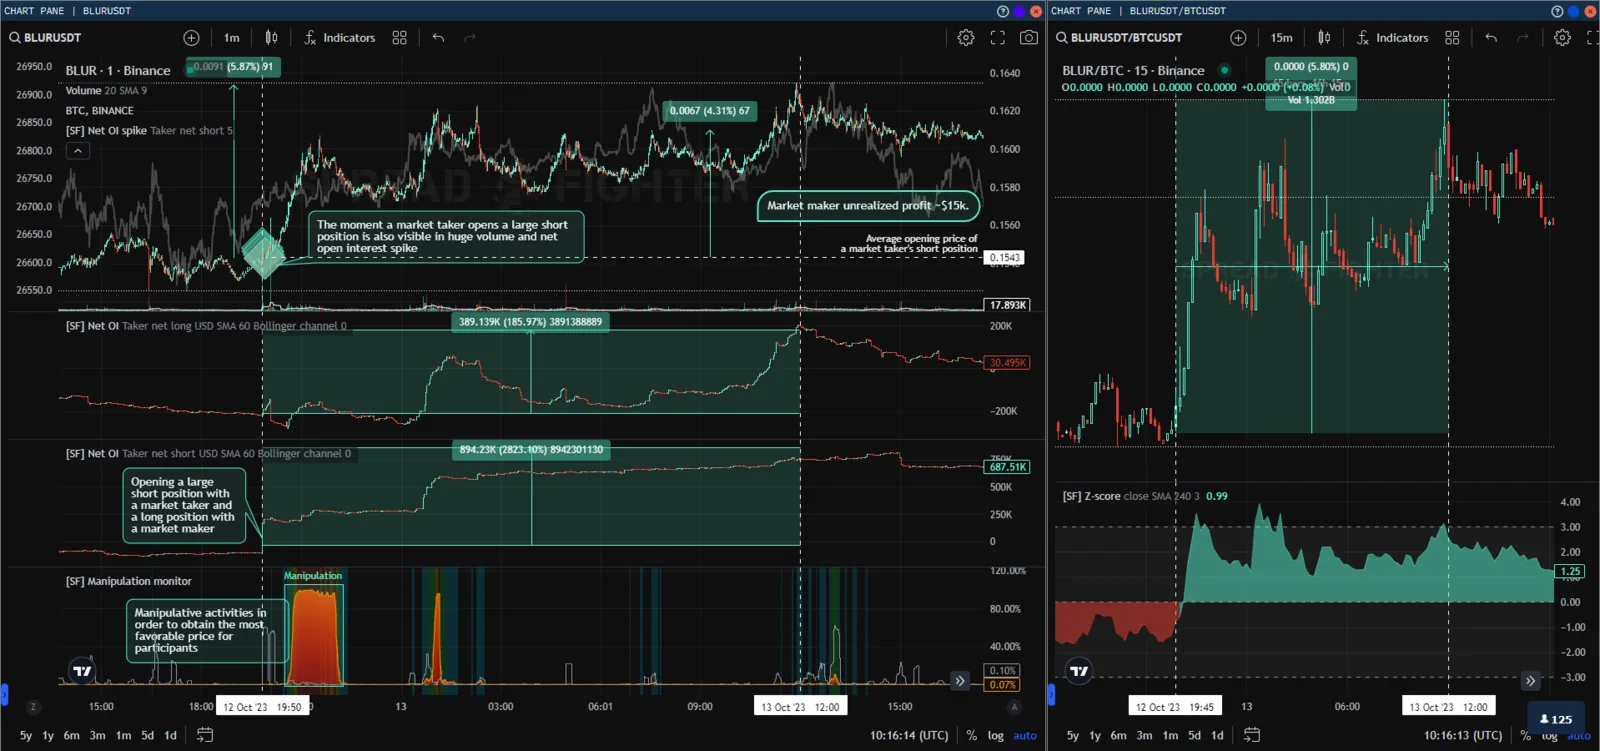
Große Short-Position in BLUR in den Verlust getrieben
Im Ergebnis der Aktion erlitten die Market-Taker-Teilnehmer einen realisierten Nettoverlust von ca. $13k. Die Market-Maker-Teilnehmer wurden ihre Gegenparteien und erhielten einen äquivalenten unrealisierten Gewinn.
Setups wie BNB und BLUR bringen keine extremen Gewinne. Sie helfen, sich nicht gegen Teilnehmer zu stellen, deren Gegenpartei man äußerst ungern wird, oder bestimmte Positionen aus Handelskörben oder Portfolios auszuschließen. Net open interest hilft in diesem Fall, das Kräfteverhältnis zwischen Long- und Short-Seite abzugleichen und eine korrekte Entscheidung über das Eröffnen oder Schließen von Positionen zu treffen und so unnötige Verluste zu vermeiden. Und nicht zuletzt erlaubt das Modell, die Positionsgrößen anzupassen und das Inventory-Risiko zu kontrollieren, um nicht zum „Futter“ und zur Gewinnquelle für andere Teilnehmer zu werden. Das ist besonders relevant für Instrumente mit geringer Liquidität.