Manipulations
Das Modell erkennt manipulative Aktivität auf dem Mikro-Timeframe.
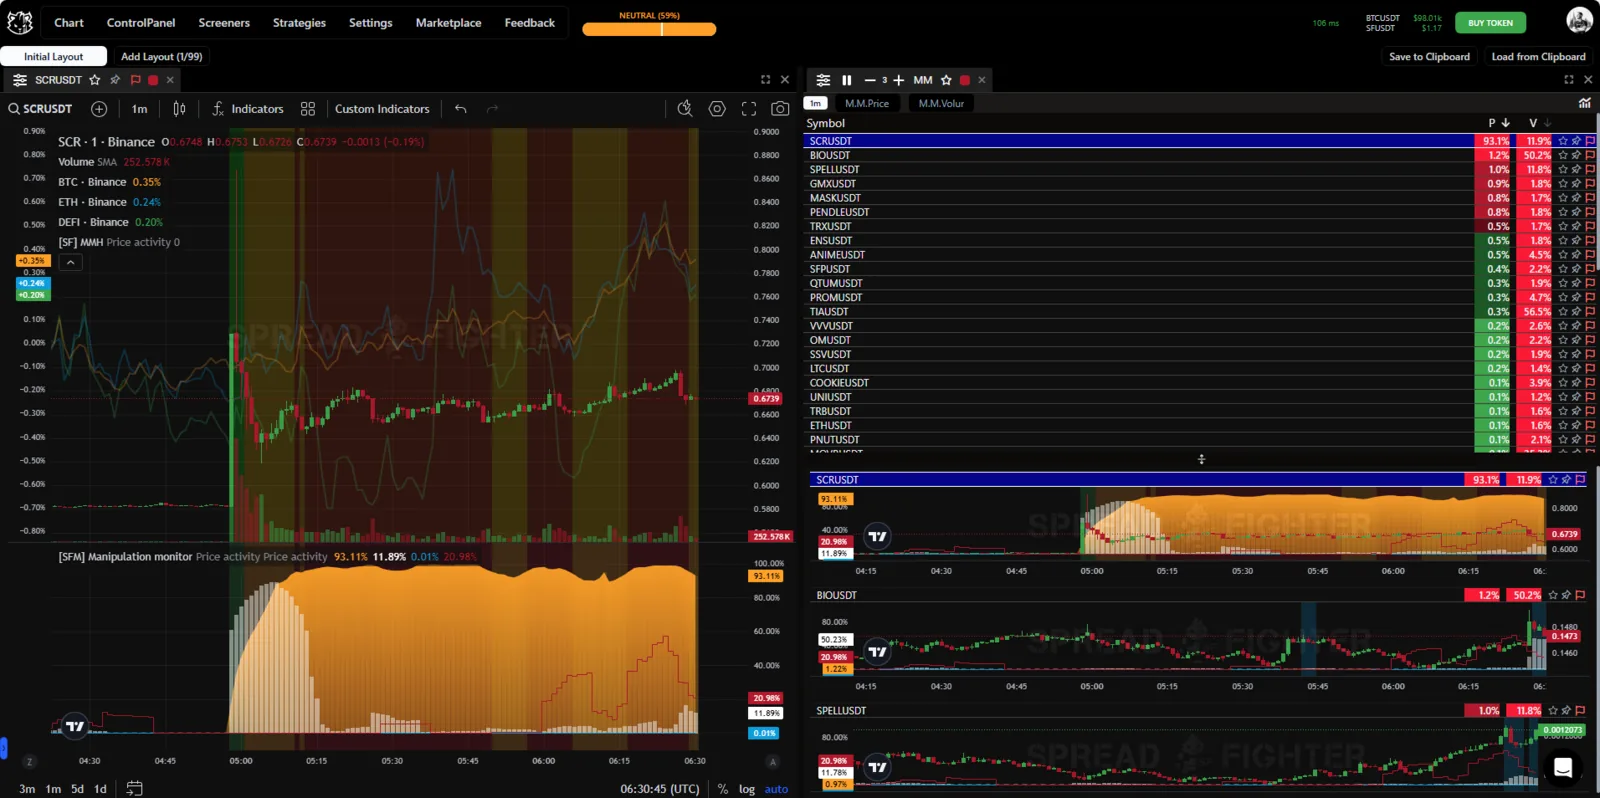
Erscheinungsbild des Widgets und des Modells.
Modellbeschreibung
Am modernen Kryptowährungsmarkt sind subtile Manipulationen nicht immer gut sichtbar und für das menschliche Auge oft unmerklich. Große Teilnehmer, die die Preise von Assets direkt beeinflussen, verbergen ihre Aktionen häufig.
Manipulation Monitor ist ein hochtechnologisches, fortgeschrittenes Modell, das ein breites Spektrum an Daten nutzt, um manipulative Aktivität auf dem Mikro-Timeframe zu erkennen. Das Modell hat zwei Werte. Formal nennen wir sie PRICE ACTIVITY und VOLUME ACTIVITY. Beide Werte liegen zwischen 0 % und 100 %.
Das Modell analysiert den Zustand eines Assets relativ zum breiten Markt und erfasst anomale Aktivitätsspitzen. Der Preisaktivität entsprechen Anomalien in der Volatilität des Assets. Der Volumenaktivität entsprechen Anomalien im Trade-Tape.
Dieses leistungsstarke Werkzeug dient dazu, die meisten Marktmanipulationen bei jeder Coin zu erkennen. Es sagt das Preisverhalten nicht voraus, bewertet aber effektiv die manipulative Tätigkeit von Algorithmen.
Manipulation Monitor:
- hebt alle Aktionen hervor, die potenziell zu deutlichen Preisveränderungen führen können, und filtert dabei Orderbuch-Ungleichgewichte durch Market Maker sowie die Aktivität verschiedener Arbitrageure heraus;
- nimmt Tradern das manuelle Beobachten von Orderbüchern und von Dekorrelationen zwischen einem einzelnen Asset und der allgemeinen Marktlage ab;
- gibt eine klare und verständliche Antwort darauf, wie ausgeprägt die Aktivität hochfrequenter Manipulationsalgorithmen ist, und fasst die Antwort (wie jedes gute quantitative Modell) in einer Zahl zusammen.
Modelltests
Strategielogik
Eine Short-Position wird eröffnet, wenn folgende Bedingungen erfüllt sind:
-
Der Preis des Assets kreuzt (von oben nach unten) die untere Grenze des Linearen-Regressions-Kanals, der auf einem 10-Minuten-Intervall bei der ersten Standardabweichung aufgebaut ist.
-
Zusätzlicher Einstiegsfilter: Es liegen Anzeichen manipulativer Aktivität vor. Die Manipulationen im Volumen überschreiten den Schwellenwert 75.
-
Die manipulative Aktivität beim Preis ist ungleich null (größer als 0).
Positionsmanagement:
- Haltedauer: 720 Minuten (12 Stunden).
- Take-Profit (TP): 7 % vom Einstiegspreis.
- Stop-Loss (SL): 5 % vom Einstiegspreis.
Ein vorzeitiges Schließen der Position wird erwogen, wenn zwei Bedingungen gleichzeitig erfüllt sind:
- Das Niveau der manipulativen Aktivität beim Preis sinkt unter 5.
- Es wird ein Rückgang der manipulativen Aktivität beim Volumen erfasst: Ihr Wert fällt von extremen Niveaus (über 95) unter diese Schwelle.
Quantitative Kennzahlen der Strategie
- Start Index: 2023-01-01 00:00:00+00:00
- End Index: 2024-12-30 23:59:00+00:00
- Total Duration: 730 days 00:00:00
- Start Value: 1000.0
- Min Value: 844.30816
- Max Value: 2072.69332
- End Value: 1662.335589
- Total Return [%]: 66.233559
- Benchmark Return [%]: 125.738511
- Position Coverage [%]: 32.10664
- Max Gross Exposure [%]: 619.34869
- Max Drawdown [%]: 30.601342
- Max Drawdown Duration: 171 days 03:58:00
- Total Orders: 3186
- Total Fees Paid: 429.231523
- Total Trades: 1593
- Win Rate [%]: 49.843063
- Best Trade [%]: 6.9035
- Worst Trade [%]: -5.1025
- Avg Winning Trade [%]: 5.022391
- Avg Losing Trade [%]: -4.600367
- Avg Winning Trade Duration: 0 days 07:10:54.861460957
- Avg Losing Trade Duration: 0 days 03:36:52.265331664
- Profit Factor: 1.06642
- Expectancy: 0.415779
- Sharpe Ratio: 0.961174
- Calmar Ratio: 0.945435
- Omega Ratio: 1.00788
- Sortino Ratio: 1.385862
Infografiken
Rendite
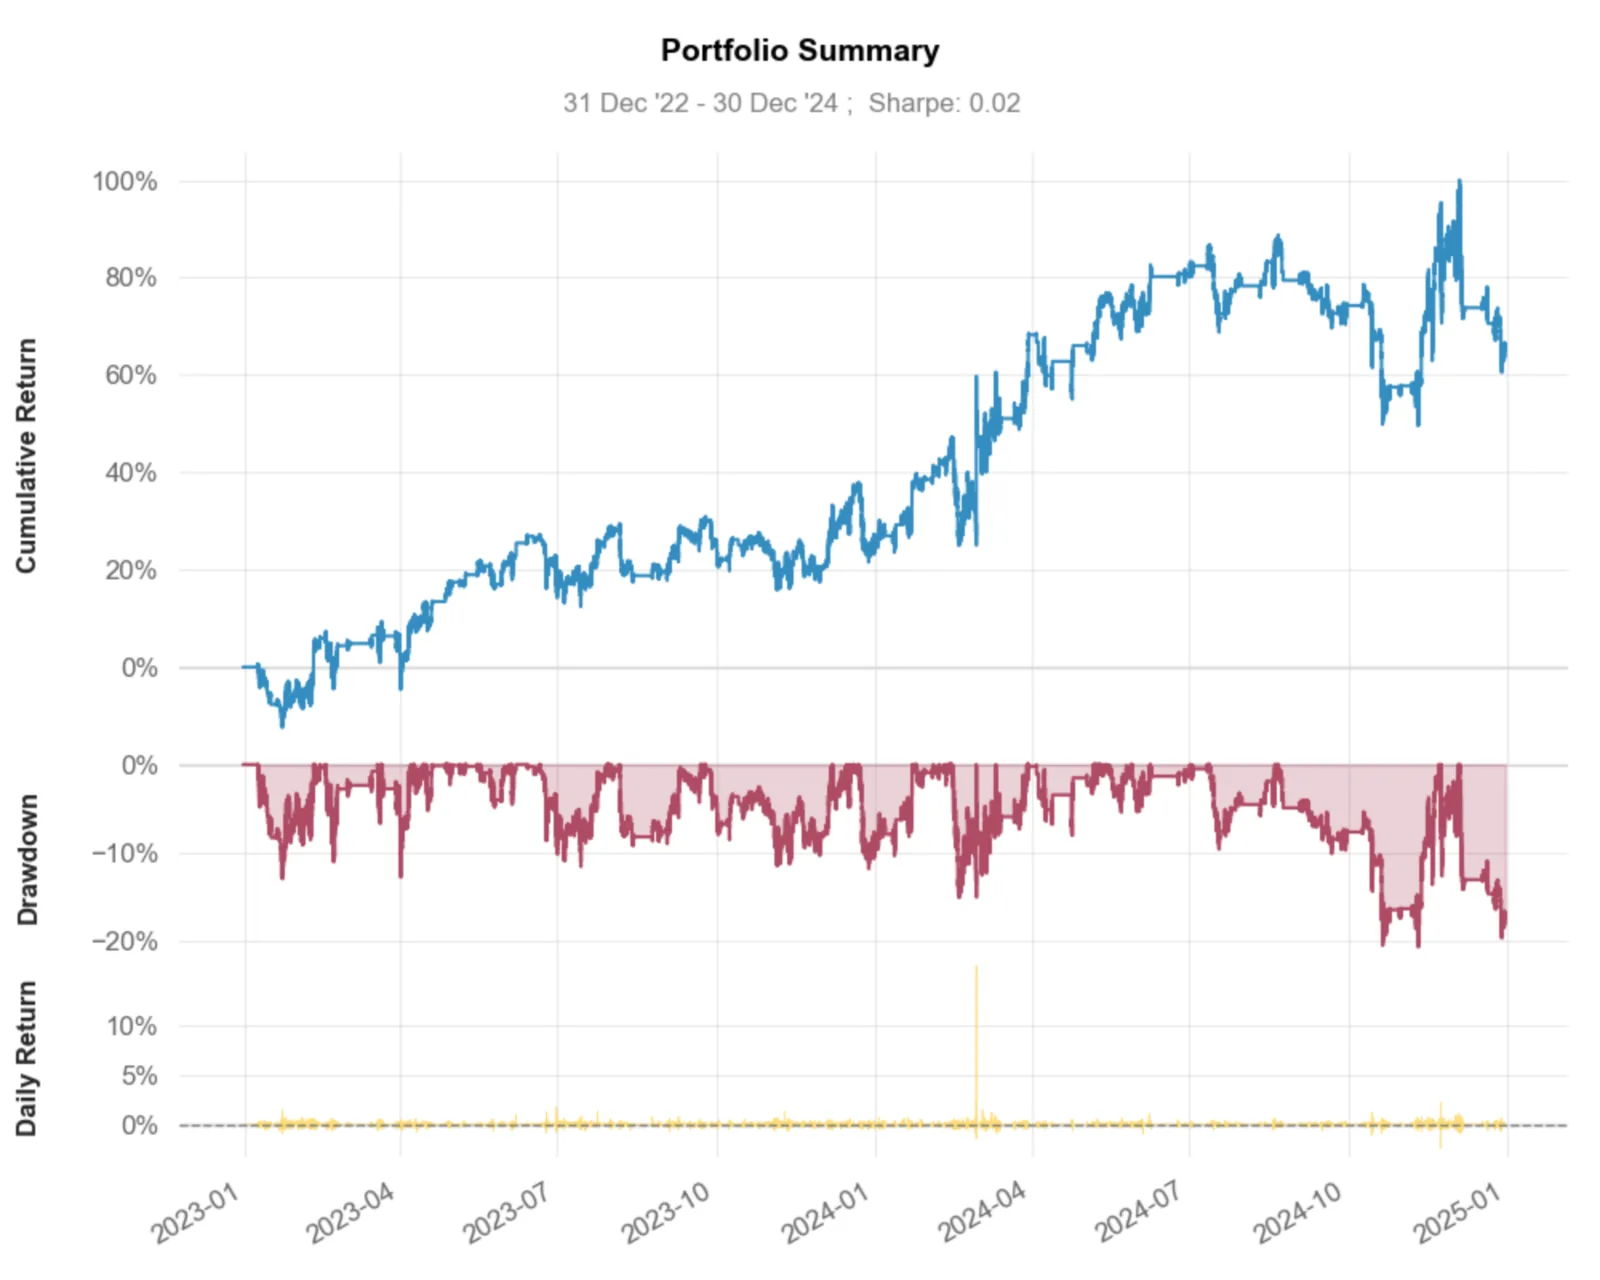
Kapitalrendite.
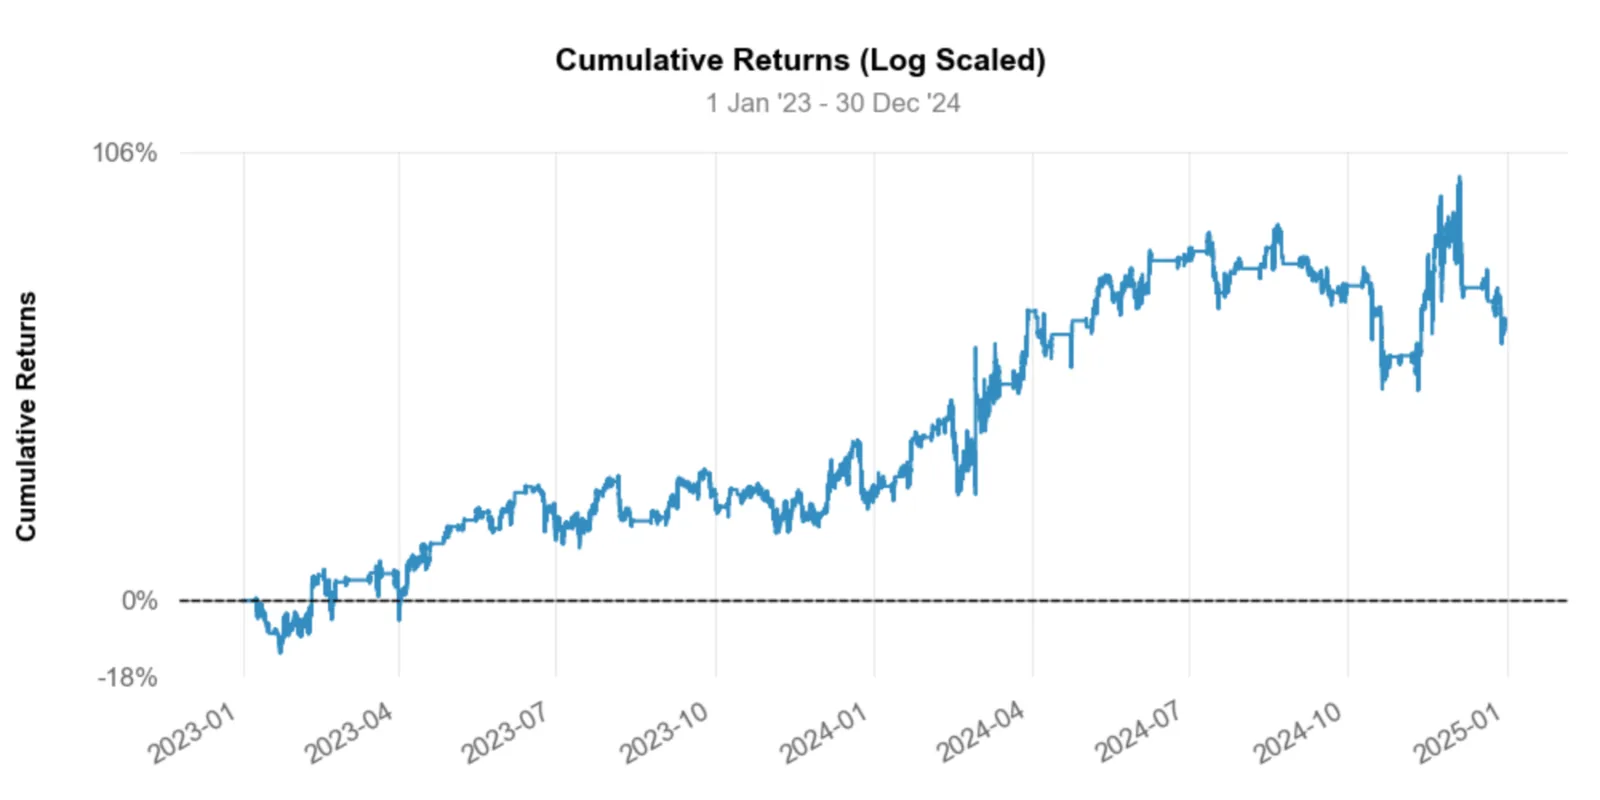
Logarithmischer Chart der Kapitalrendite.
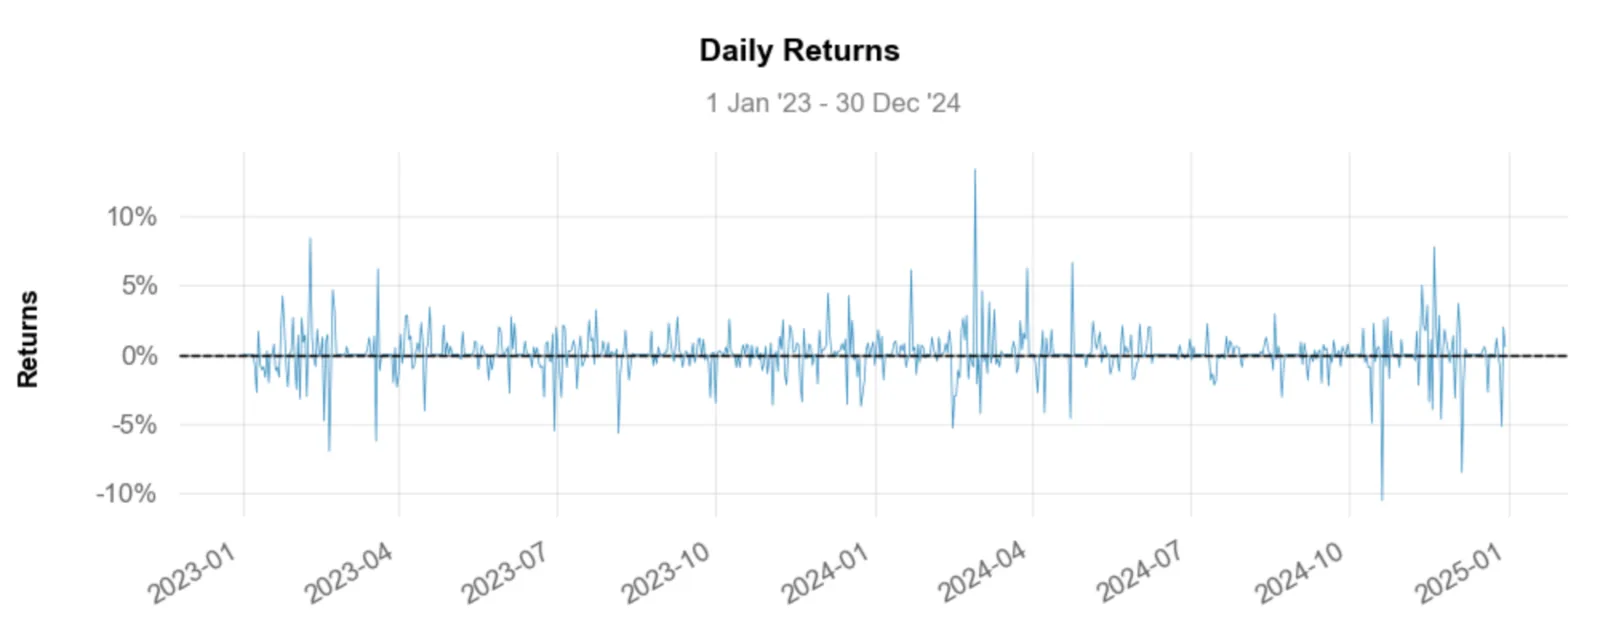
Tägliche Kapitalrendite.
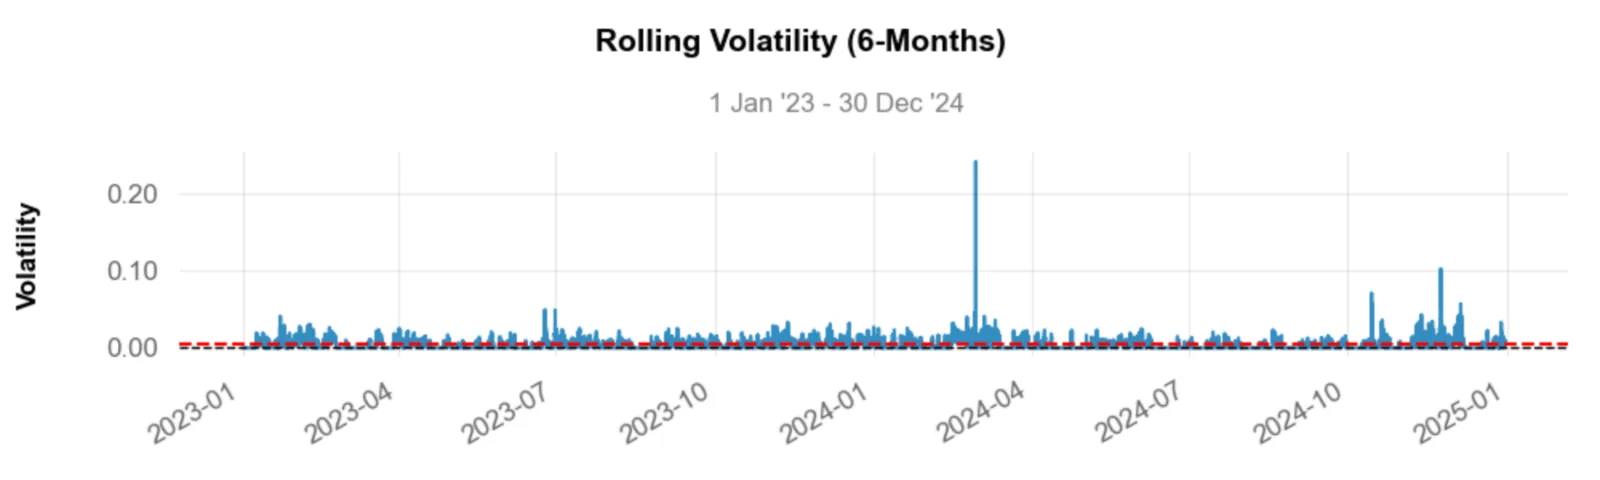
Rollierende Volatilität der Kapitalrendite über 6 Monate.
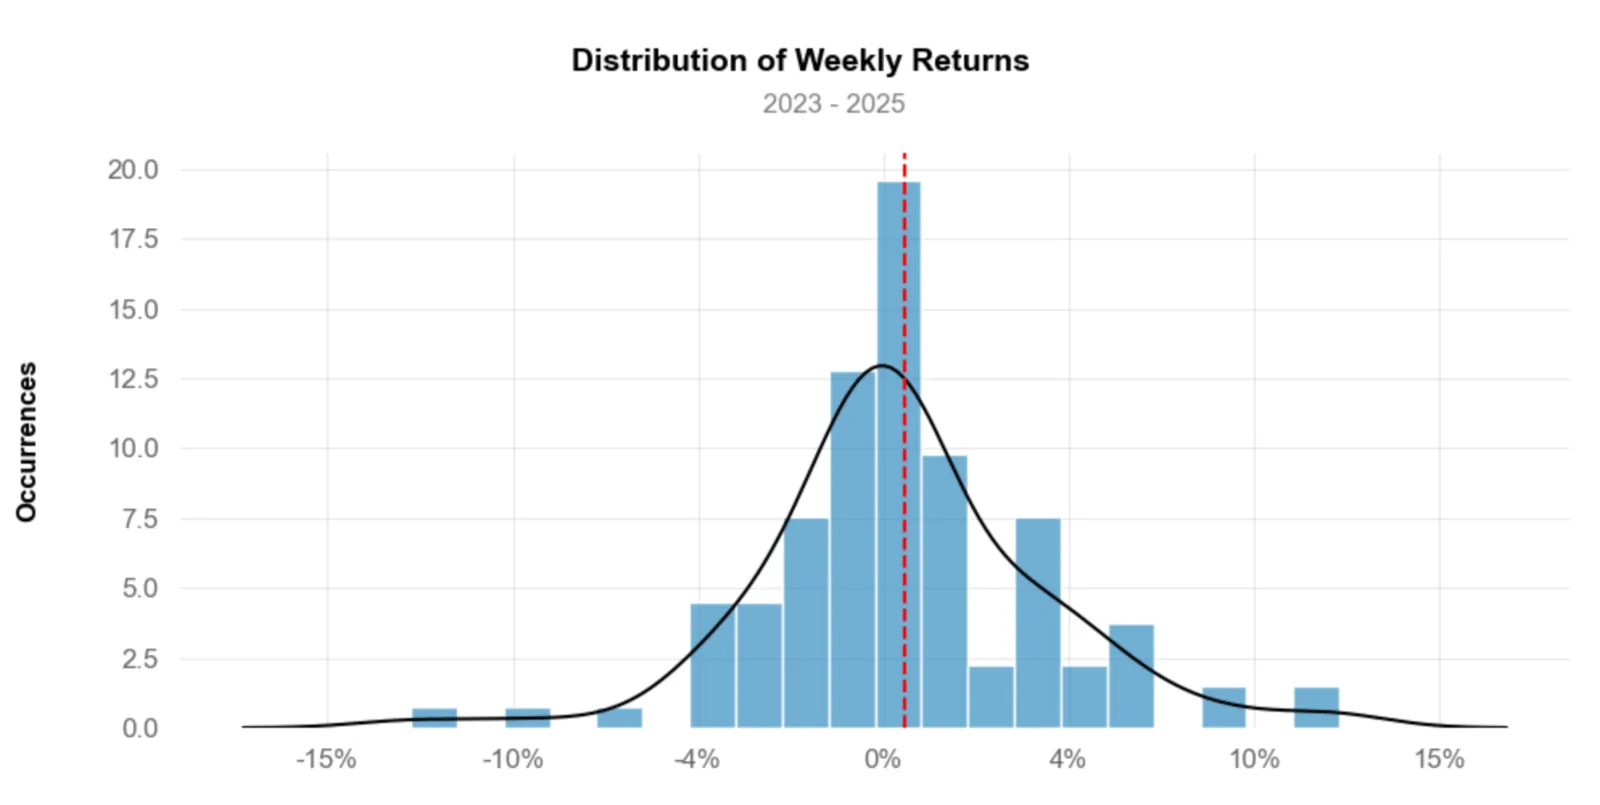
Verteilung der Wochenrenditen.
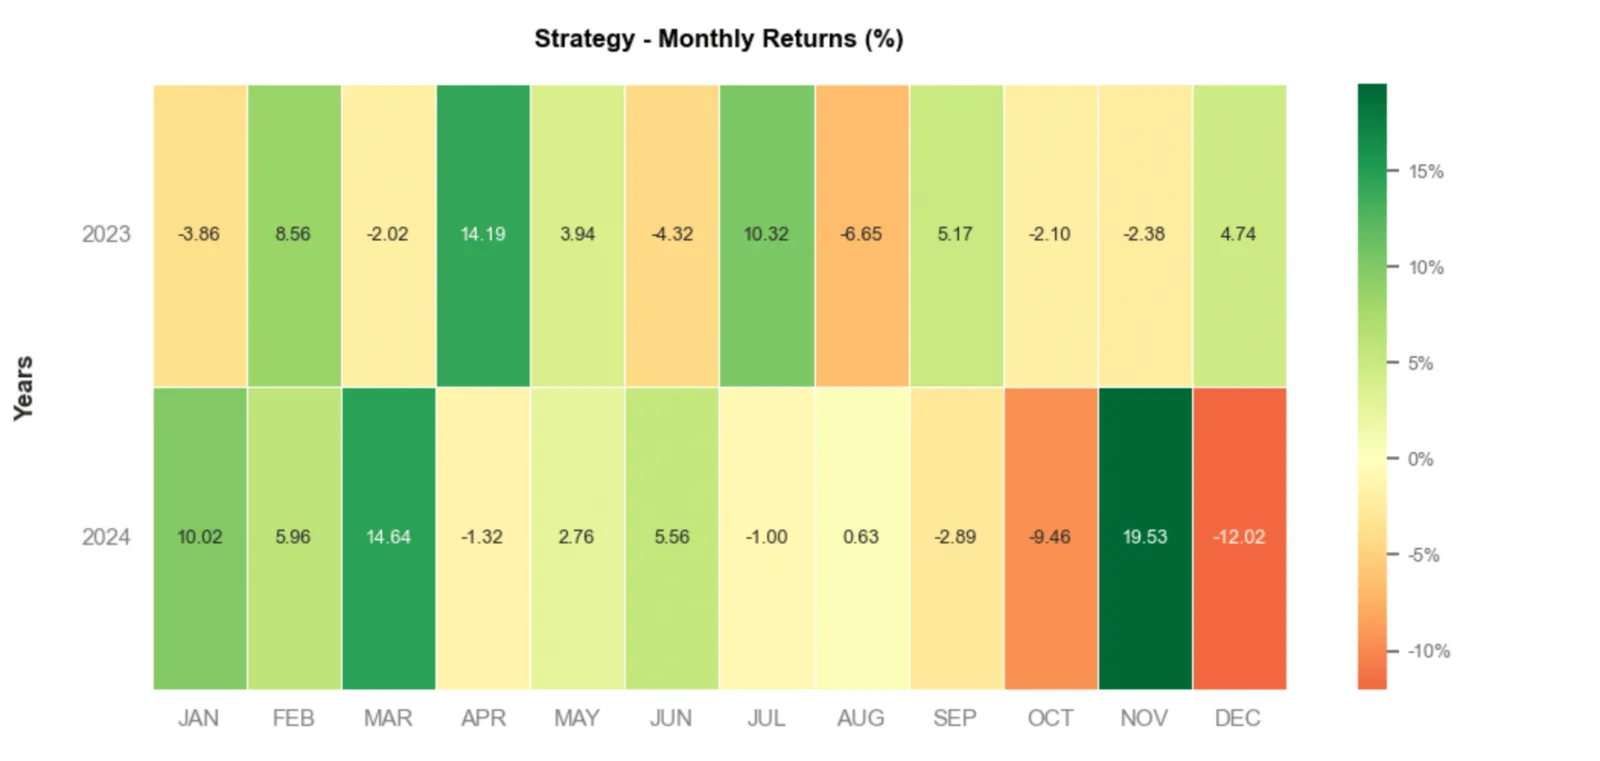
Kapitalrendite nach Monaten.
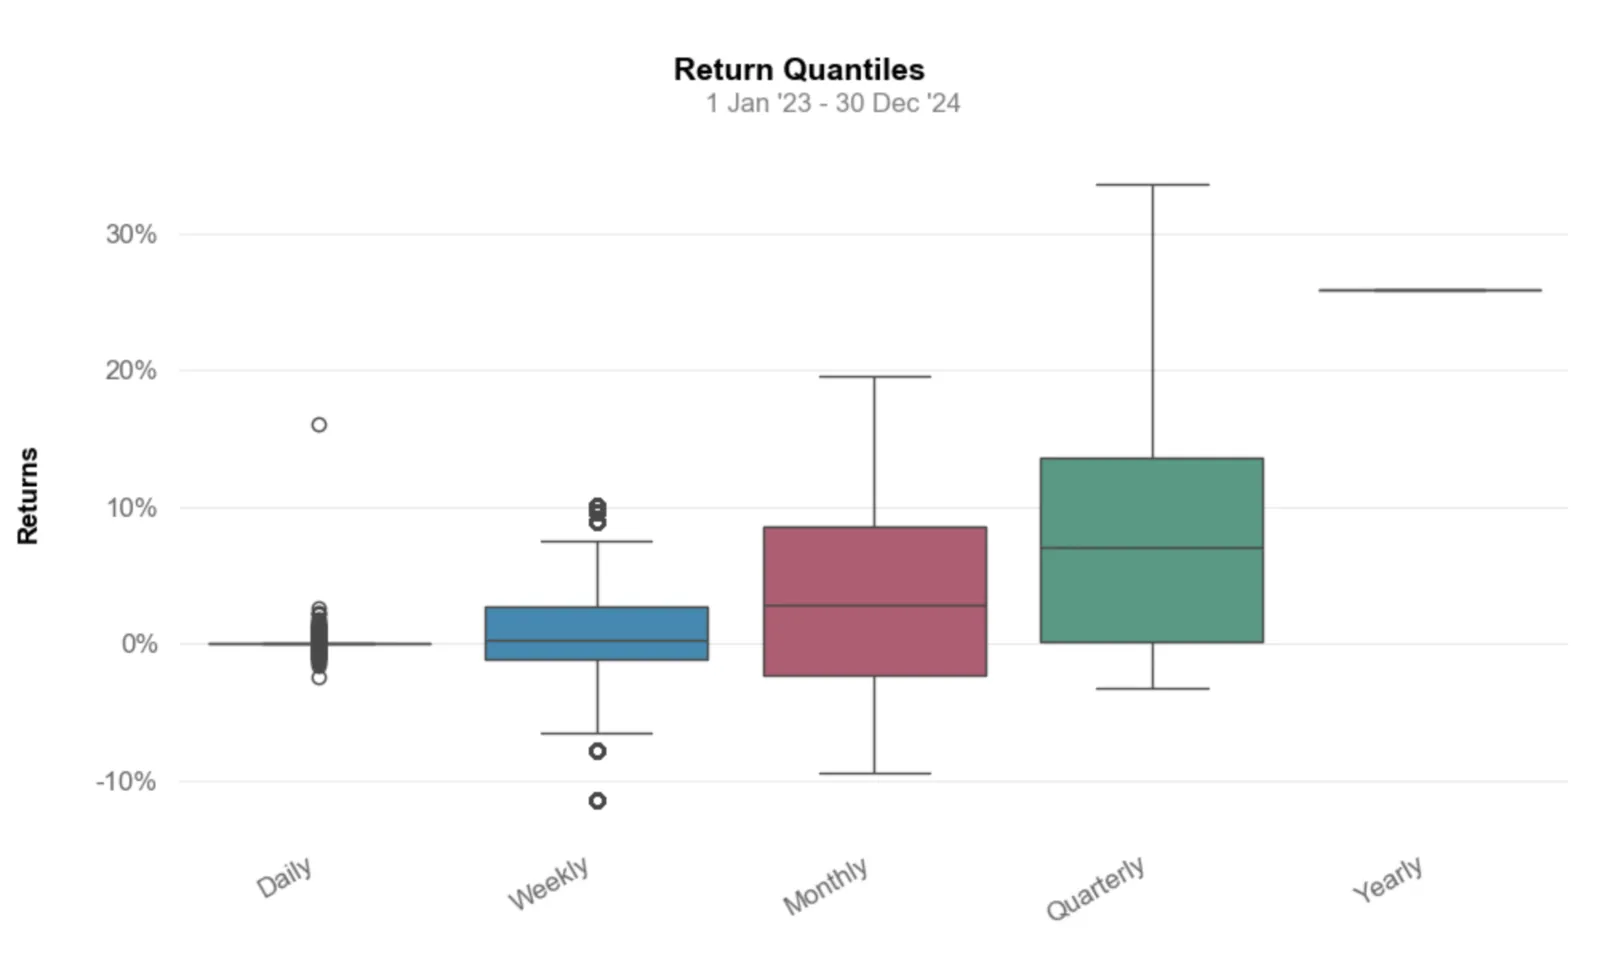
Quantile der Kapitalrendite.
Risiken & Drawdowns
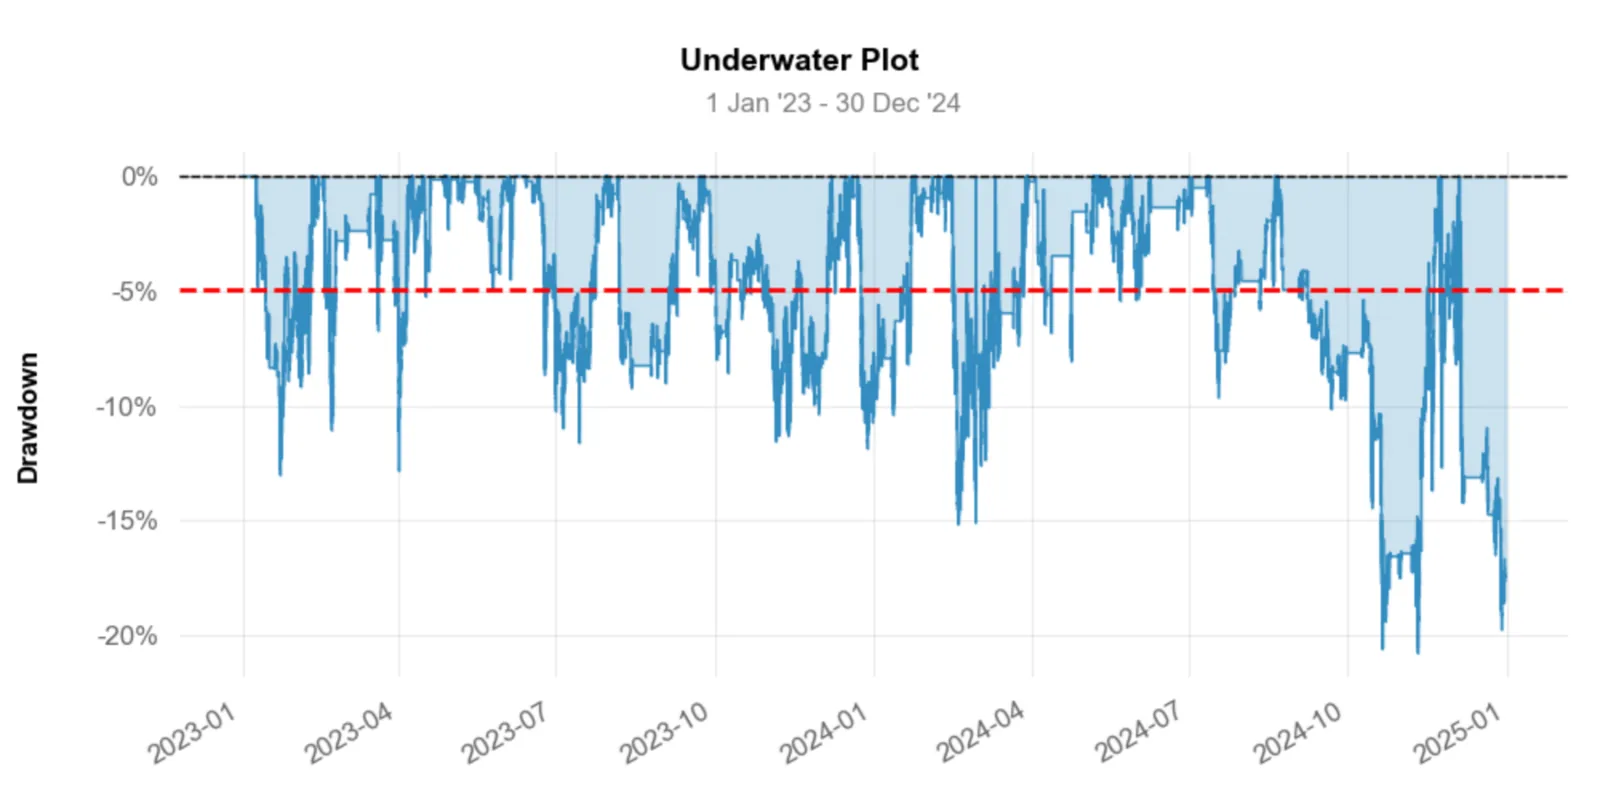
Drawdowns.
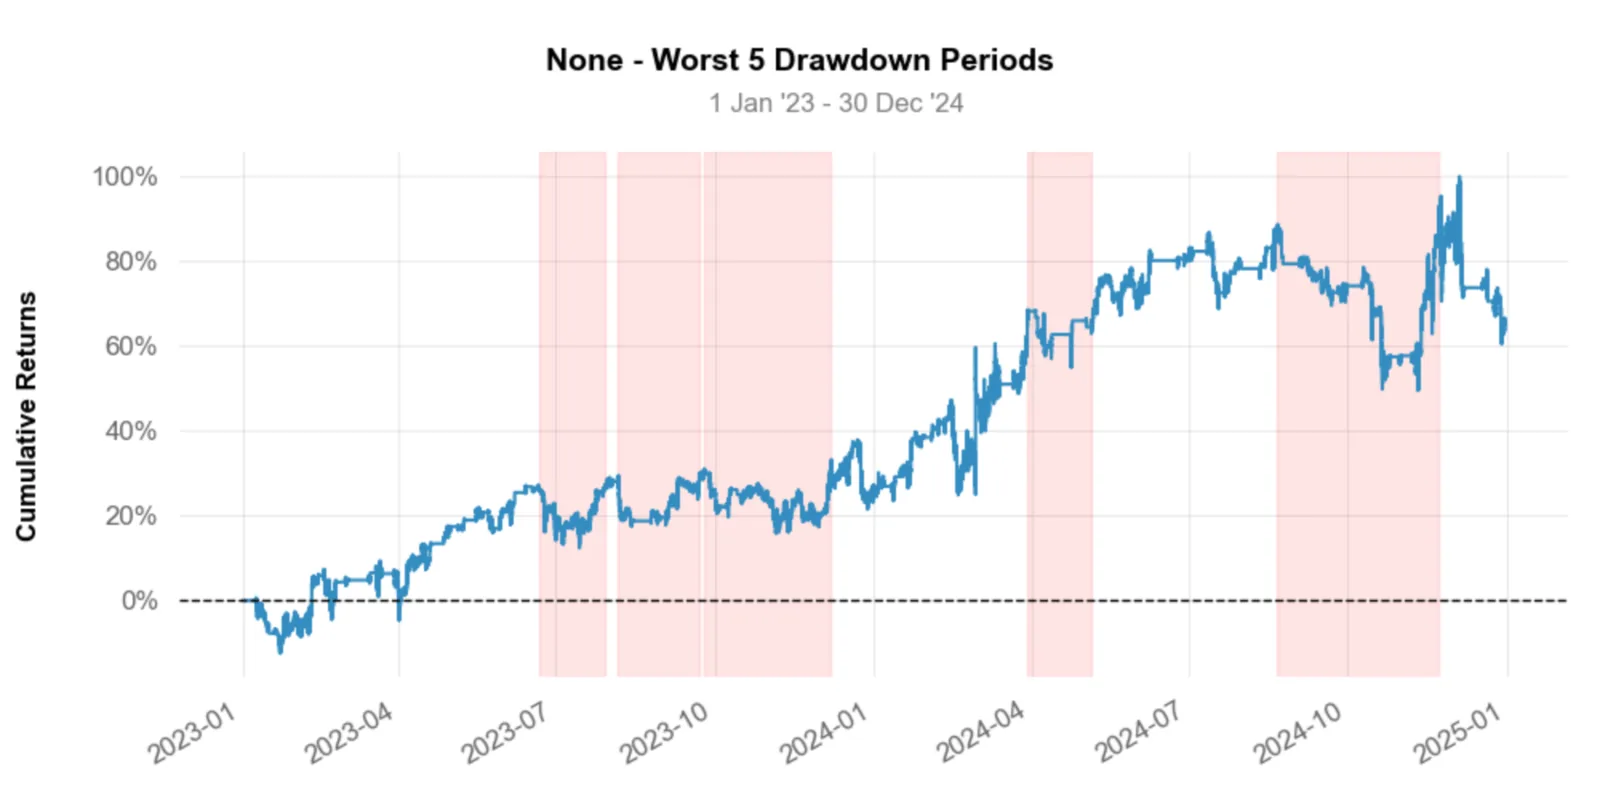
Perioden mit dem maximalen Drawdown.
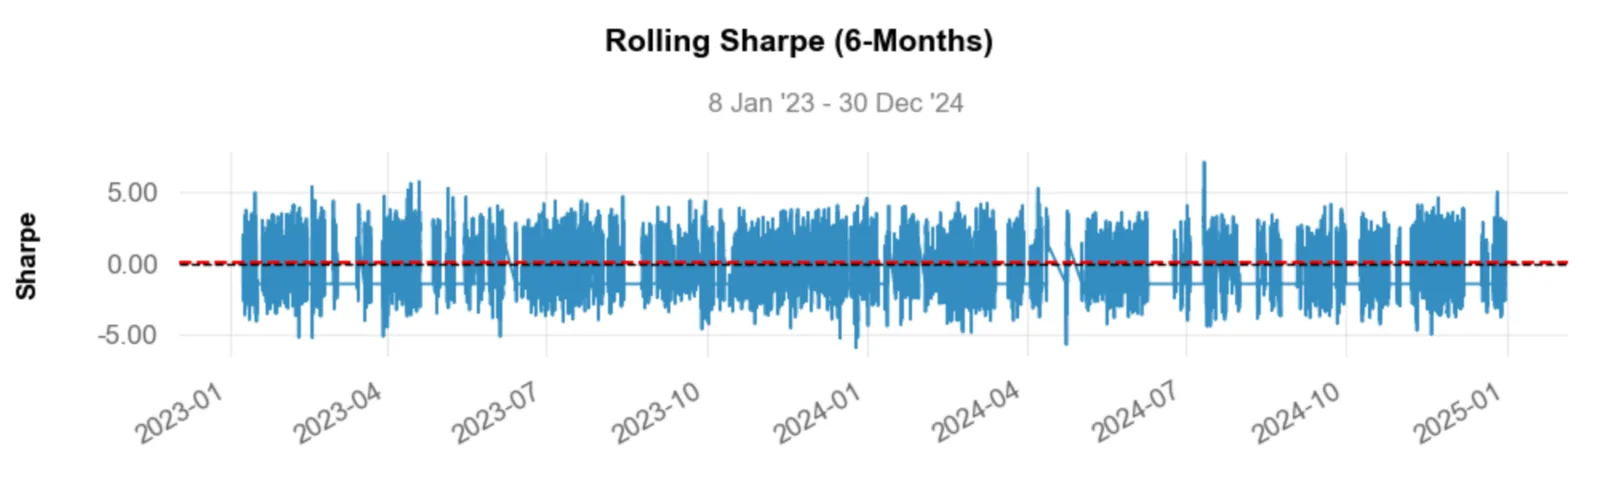
Rollierende Sharpe Ratio über 6 Monate.
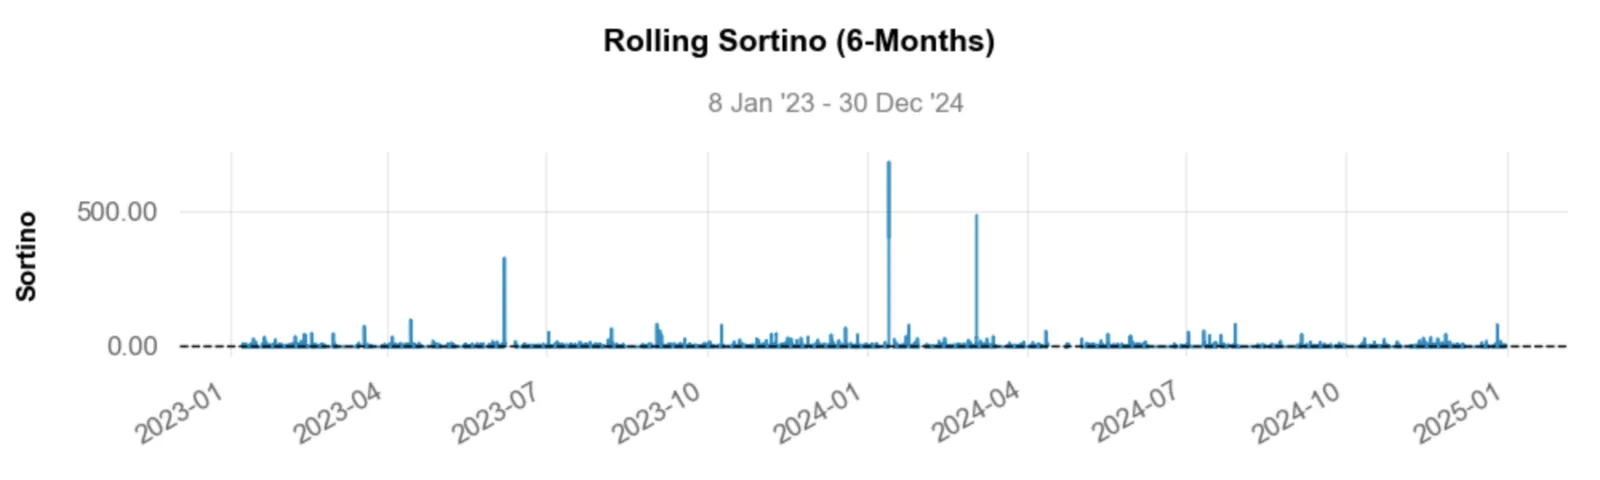
Rollierende Sortino Ratio über 6 Monate.
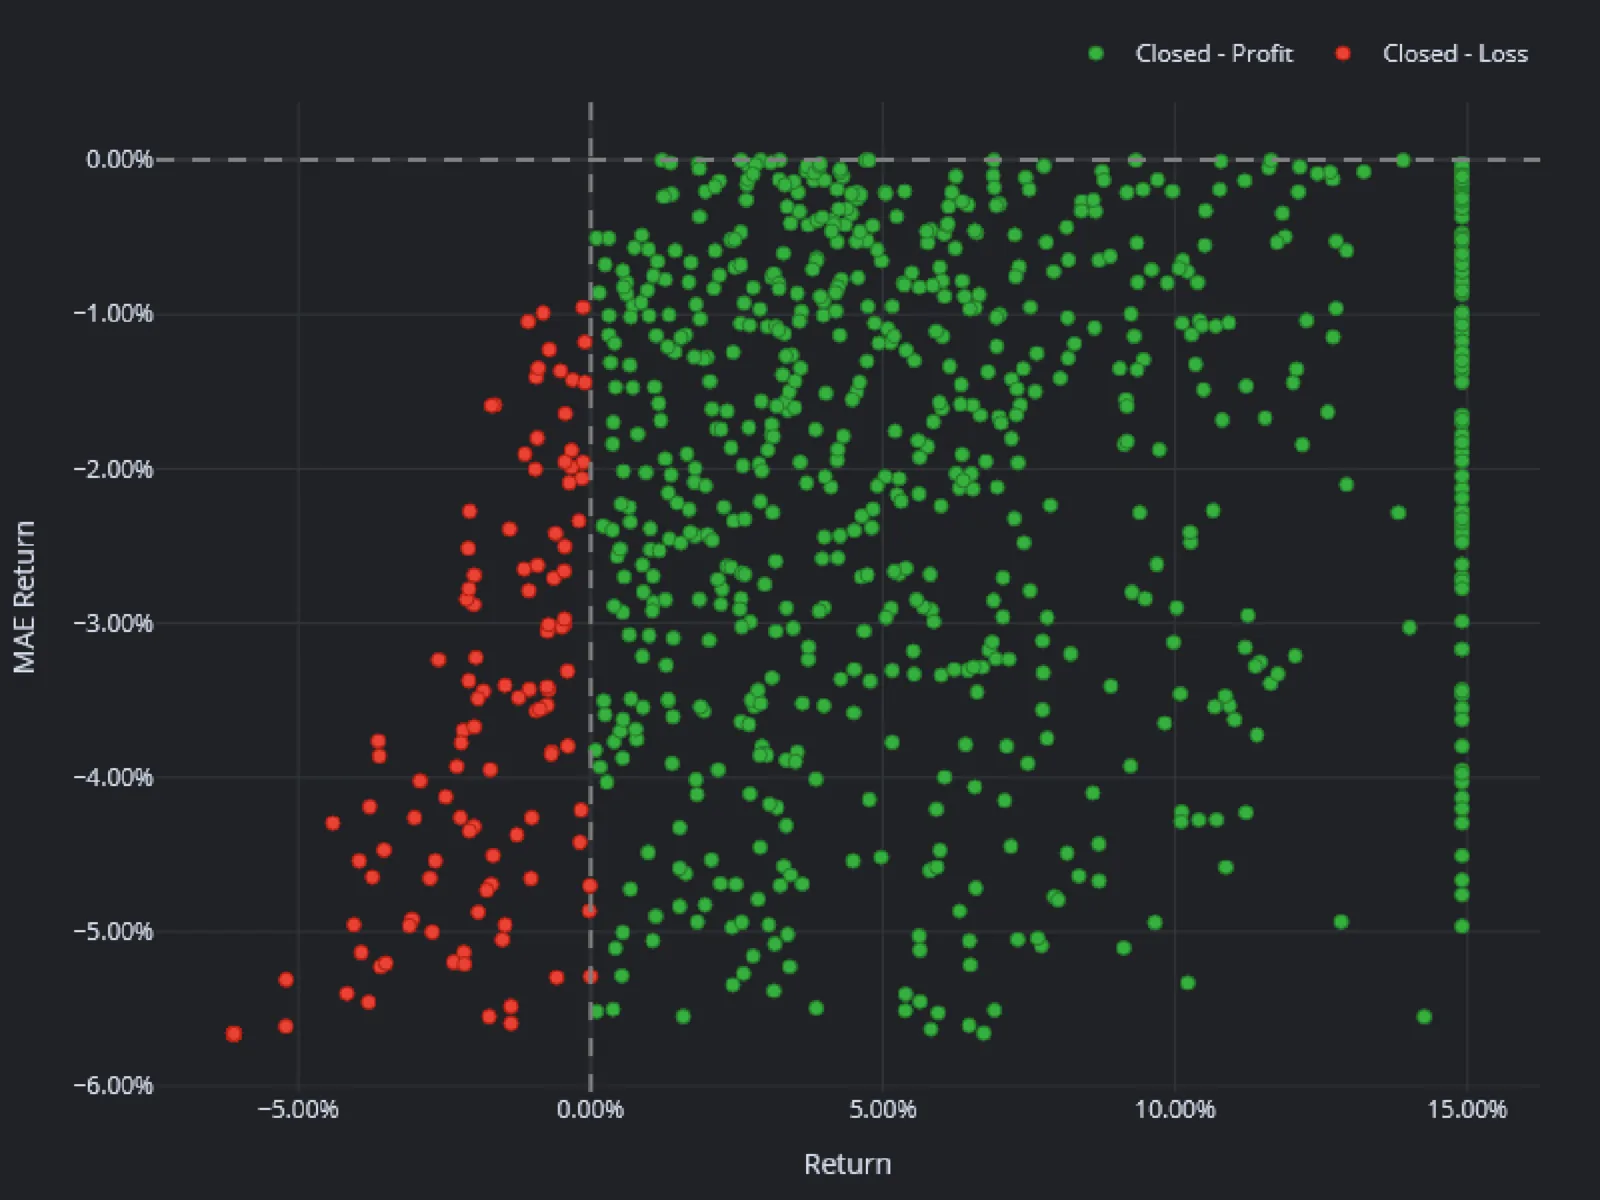
Verteilung der Maximum Adverse Excursion (MAE).
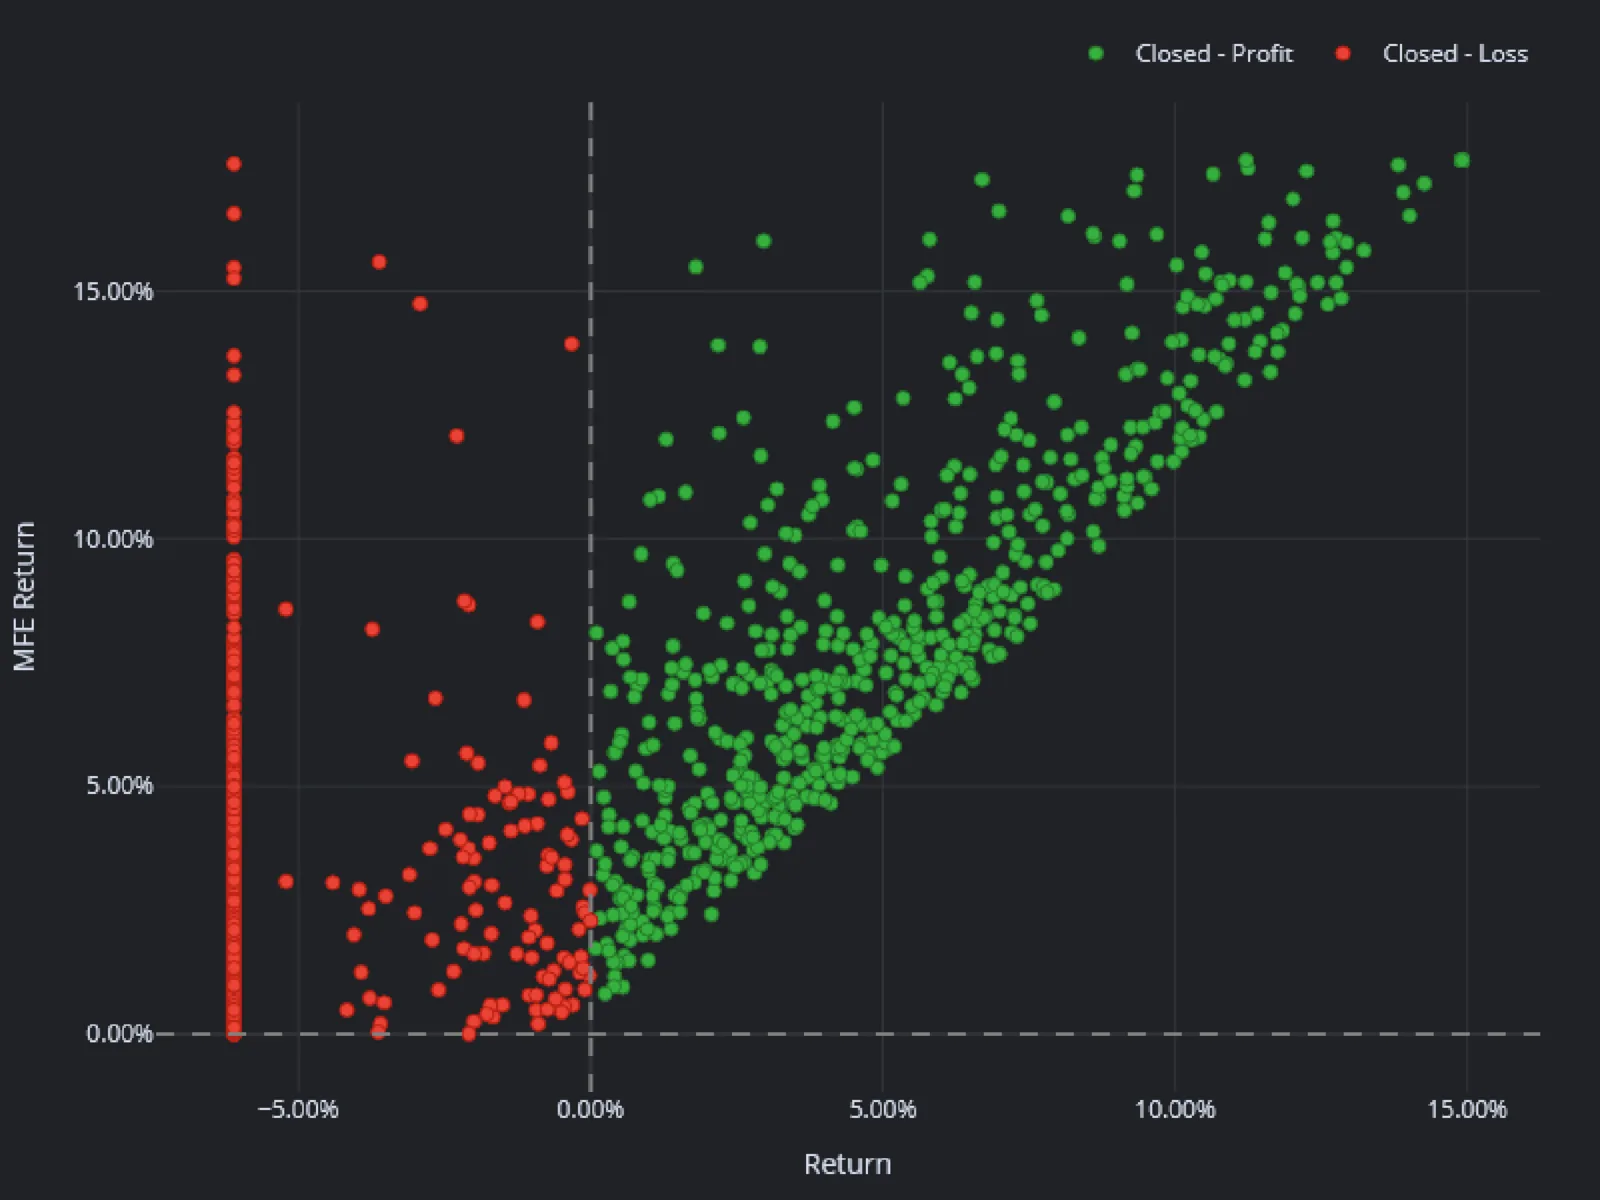
Verteilung der Maximum Favorable Excursion (MFE).
Position des Modells
Um das Werkzeug "Manipulations" zum Arbeitsbereich hinzuzufügen, klicken Sie zuerst in der Kopfzeile der Plattform auf die Schaltfläche "Screeners". Klicken Sie anschließend im Abschnitt "Microstructure" auf die gleichnamige Schaltfläche.
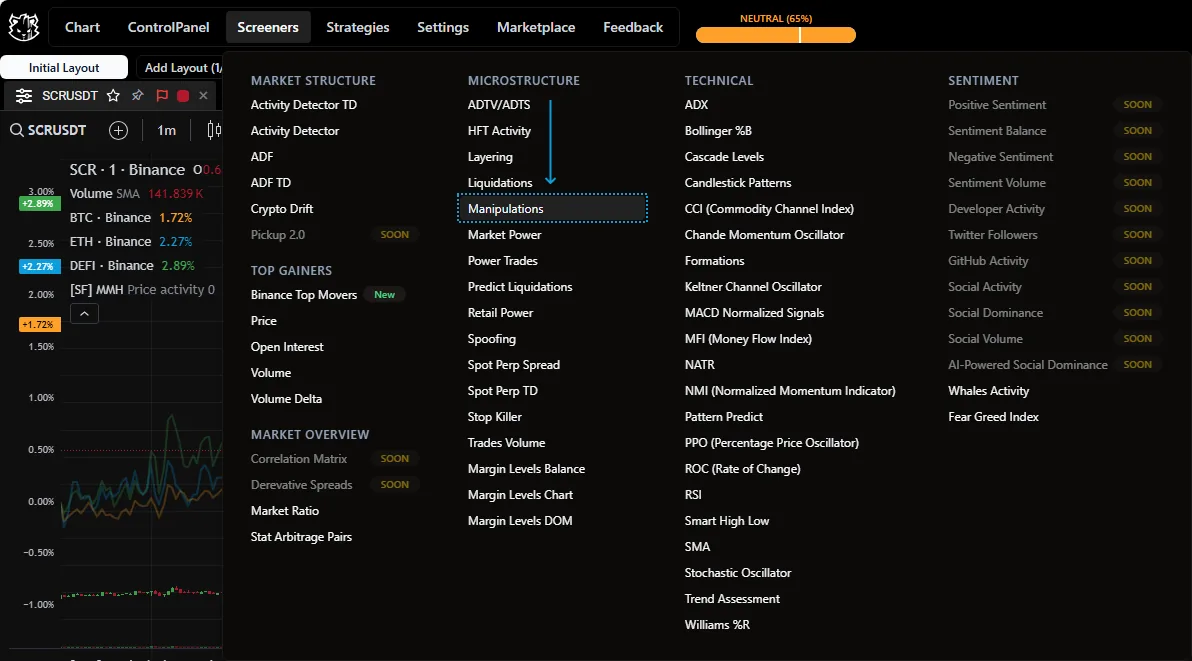
Position des Widgets.
Funktionen der Werkzeuge
Indikator
Das Werkzeug Manipulations ist sehr leicht zu erfassen, da die Bewertung der manipulativen Aktivität auf eine Zahl reduziert und in einer gewohnten grafischen Form visualisiert ist. So können erfahrene Trader eine Korrelationsbewertung vornehmen, um eigene Strategien aufzubauen.
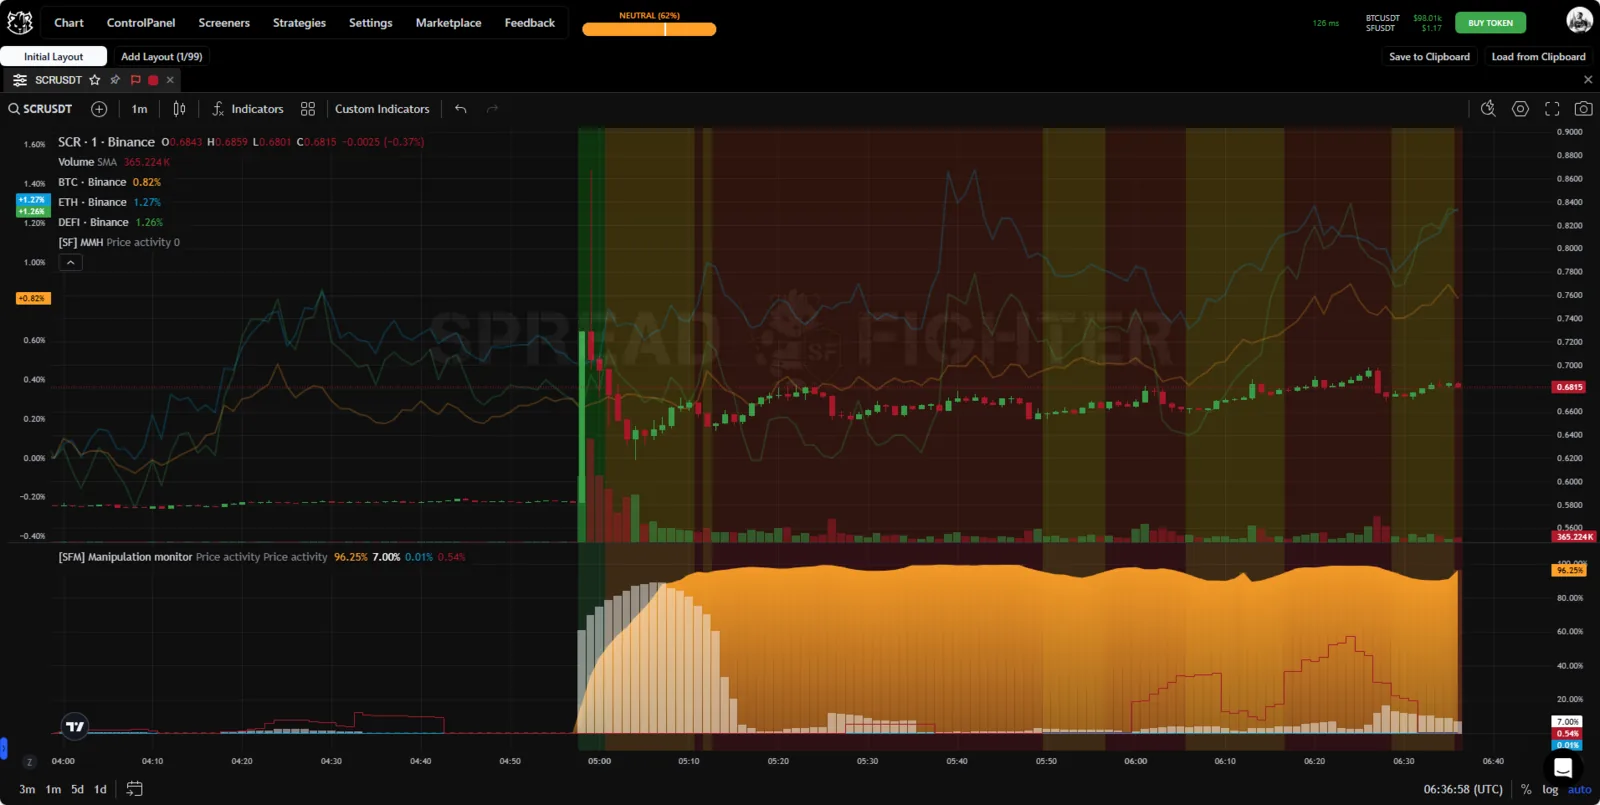
Erscheinungsbild des Modells.
Die Daten sind in zwei Prozentskalen zusammengefasst:
- orangefarbener Verlauf - Preismanipulation;
- graue Linie - Volumenmanipulation.
Die Skalen der Charts sind in Prozent von 0 % bis 100 % angegeben, wobei 0 % für das Fehlen von Manipulationen steht und 100 % für extreme manipulative Aktivität. Die Prozentskala hat ihrerseits je nach Wert der manipulativen Aktivität eine eigene Abstufung:
- Die Zone von 1 % bis 4,99 % wird bedingt als EINSTIEGS-Phase bezeichnet, kann aber auch Rauschen sein. Sie ist türkis gekennzeichnet.
- Die Zone von 5 % bis 49,99 % gilt als ENTWICKLUNGS-Phase und ist grün gekennzeichnet.
- Die Zone von 50 % bis 94,99 % ist eine Art AKTIONS-Phase und ist orange gekennzeichnet.
- Die Zone von 95 % bis 100 % gilt als HÖHEPUNKT-Phase und ist rot gekennzeichnet.
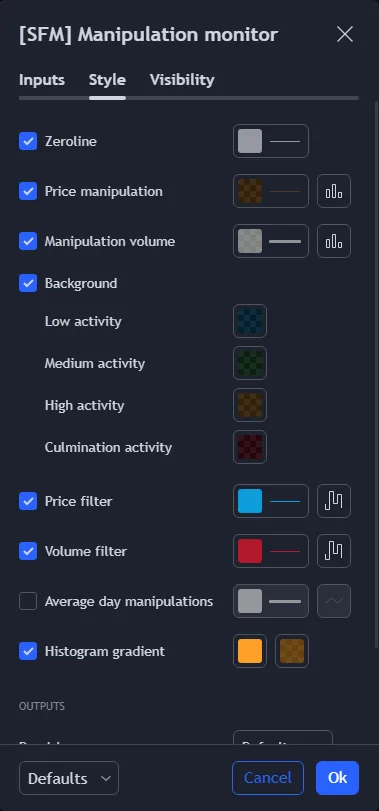
Filter data ist ein zusätzlicher Indikator, der den marktweiten Durchschnittswert der Modellkennzahlen für alle Assets zeigt. Ist Filter data größer als Price activity und Volume activity, können die Werte von Price activity und Volume activity als Rauschen betrachtet werden.
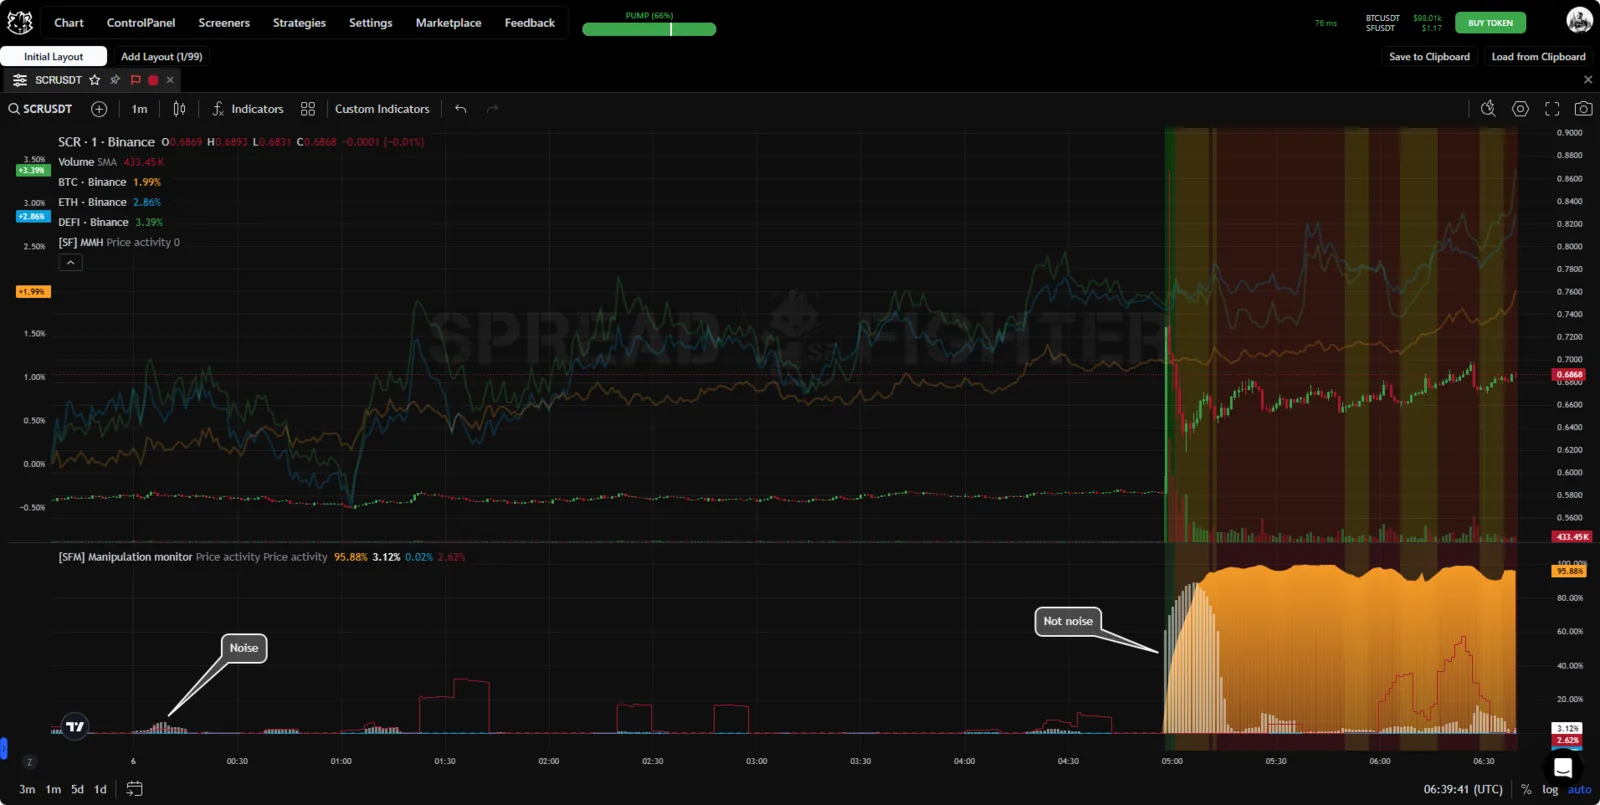
Filterung von Marktrauschen.
Widget
Die Tabelle des Widgets zeigt 2 Werte:
- P - Wert der Preisaktivität des Modells,
- V - Wert der Volumenaktivität des Modells.
Die eingehenden Signale lassen sich nach den angezeigten Werten filtern.
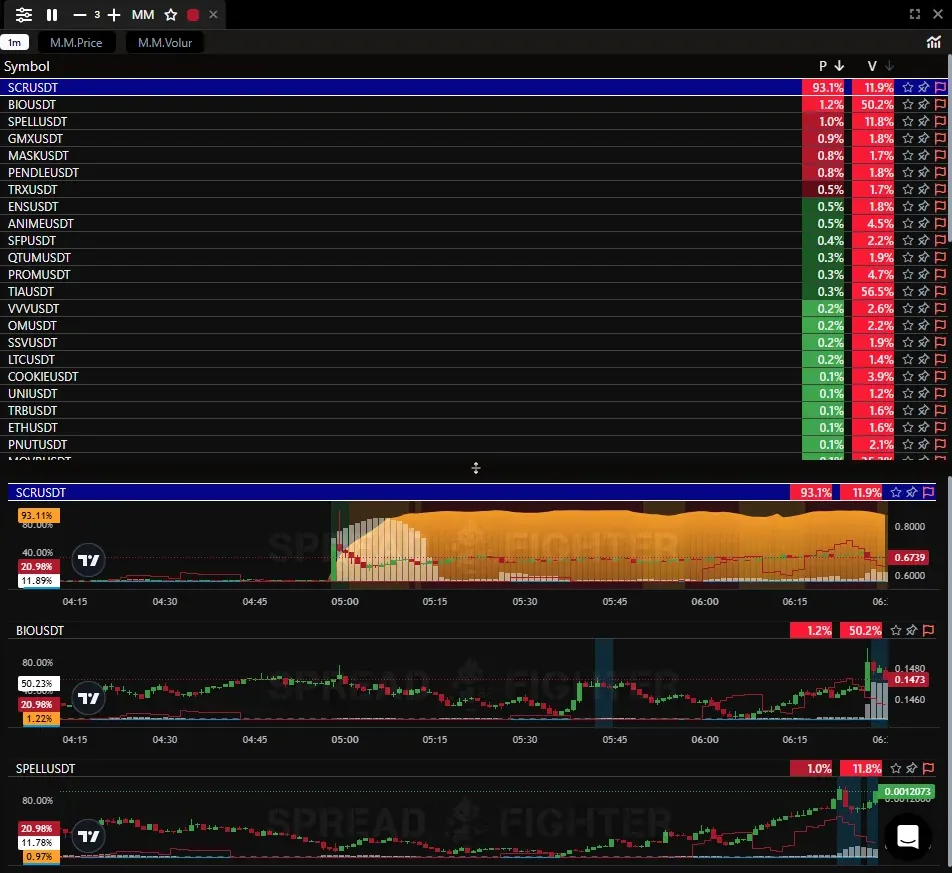
Widget Manipulation Monitor.
Anwendungsfälle
Manipulation Monitor kann dem Trader das Leben deutlich erleichtern. Statistisch kommt es während eines Anstiegs der manipulativen Aktivität zu einer Neubewertung von Assets relativ zu ihren fairen Preisen. Solche Ineffizienzen sind somit ein direkter Verlust für Mean-Reversion-Strategien und eine Gelegenheit zur Gewinnerzielung für Momentum-Strategien. Manipulation Monitor verschafft einen Handelsvorteil für jeden Strategietyp.
- Informiert den Nutzer eindeutig und genau über das Vorhandensein eines Teilnehmers im Asset, was die Genauigkeit der Intraday-Handelsentscheidungen erhöht.
- Nimmt in gewissem Maß die Notwendigkeit ab, parallel die Dynamik der Orderbücher von Spot, Future des gehandelten Instruments und des Index zu verfolgen, was sich positiv auf den Arbeitskomfort sowie die psychoemotionale und mentale Gesundheit des Traders auswirkt.
- Bewahrt mittel- und langfristige Investoren davor, in Pump-Saisons Positionen zu ungünstigen Preisen zu eröffnen.
- Erlaubt Analysten, organisches Wachstum von Assets von Manipulationen zu unterscheiden.
Momentum
Betrachten wir den Pump & Dump von HOT am 13.10.2023. Am 13.10.2023 um 17:52, 18:10 und 19:45 UTC steigt im Asset die manipulative Aktivität, die das Auftauchen eines Teilnehmers im Token signalisiert. Zur gleichen Zeit beschleunigt sich das Tape, das Modell Power trades erfasst große Volumeneinleitungen, und das Open Interest bekommt einen stabilen Aufwärtstrend.
Die Kombination dieser Faktoren signalisiert eine hohe Wahrscheinlichkeit einer Pump-Bewegung im Asset, die einige Zeit später tatsächlich eintritt.
In dieser Situation lässt sich Gewinn erzielen, indem man eine Long-Position eröffnet, in der Erwartung steigender Kurse.
Als Punkt für die Eröffnung der Position kann das Auftreten der ersten Volumenmanipulationen dienen.
Als Invalidierungspunkt des Setups dient die erste große Volumeneinleitung in Power trades. Als Zeitpunkt zum Schließen der Position dienen:
- die Anzeigen des Modells Stop killer über das Auslösen von Stop-Loss-Orders von Short-Positionen,
- der Rückgang der manipulativen Aktivität des Teilnehmers,
- die Verlangsamung des Tapes,
- der Durchbruch der unteren Grenze des Trendkanals des Open Interest.
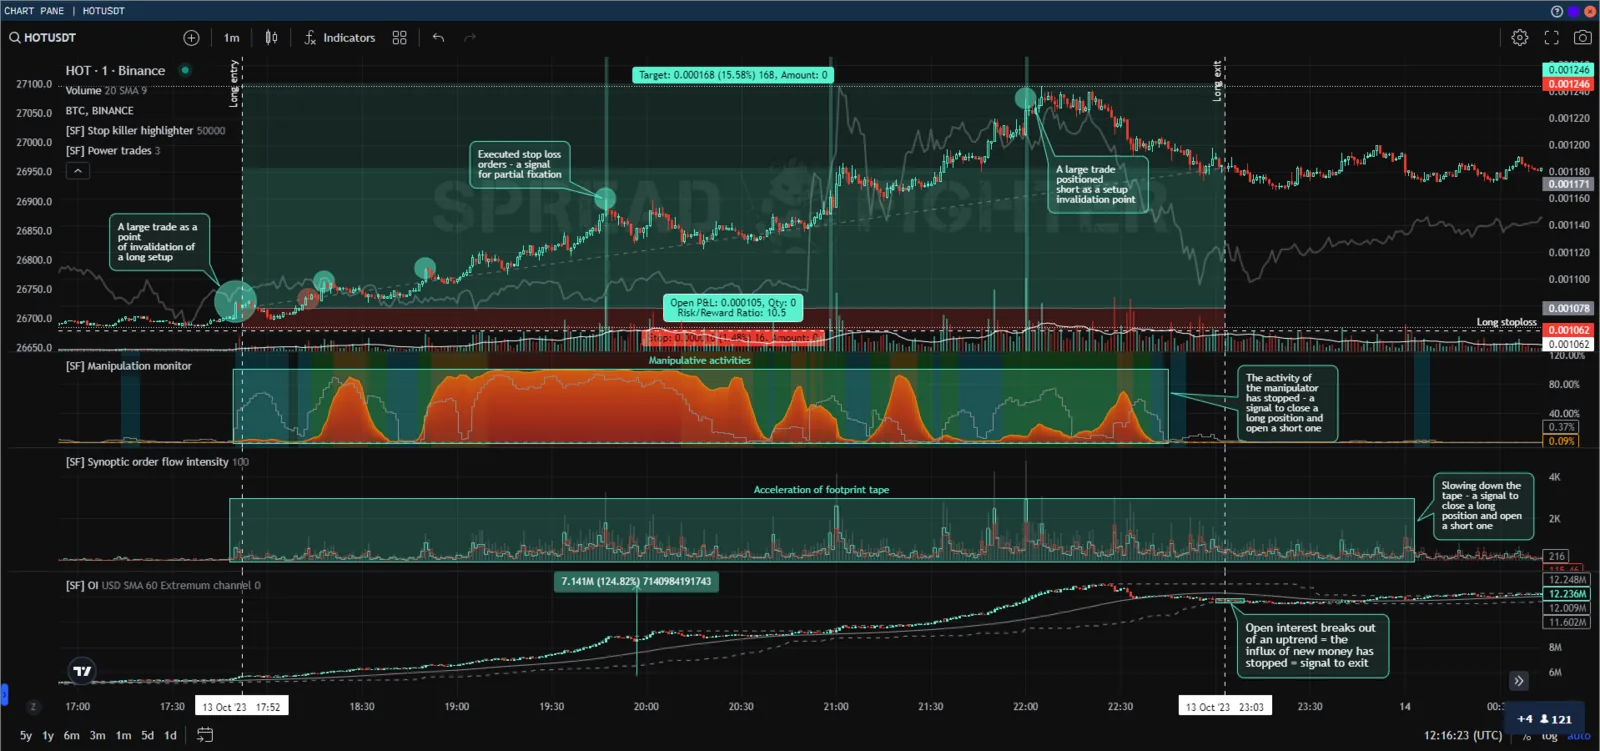
Trendhandel.
In diesem Fall ermöglicht das Modell Manipulation Monitor:
- die Aktivität des Teilnehmers deutlich schneller als andere Marktteilnehmer zu erkennen, früher als andere Trader eine Position zu eröffnen und das Potenzial der Bewegung maximal auszuschöpfen. Das gewährleistet das Modell Manipulation Monitor;
- die Genauigkeit der Einstiege zu erhöhen und damit die Winrate im Vergleich zu klassischen Momentum-Werkzeugen zu steigern.
Mean reversion
Betrachten wir ZRX am 08.10.2023. Am 08.10.2023 um 14:11 UTC steigt im Asset die manipulative Aktivität, die das Auftauchen eines Teilnehmers im Token signalisiert. Zur gleichen Zeit bekommt das Open Interest einen stabilen Aufwärtstrend, und der Preis von ZRX beginnt rasant zu steigen.
In dieser Situation lässt sich Gewinn erzielen, indem man eine Short-Position eröffnet, in der Erwartung fallender Kurse hin zu den marktüblichen Werten.
Als Punkt für die Eröffnung der Position kann der Rückgang der manipulativen Aktivität im Asset dienen sowie die Kreuzung der unteren Grenze des aufsteigenden Kanals durch den Open-Interest-Chart.
Als Invalidierungspunkt kann das lokale Preishoch von ZRX angesetzt werden.
Allgemein übliche Praxis ist ein Risk/Reward-Verhältnis < 1-2-3. Das heißt, der potenzielle Gewinn ist ein-, zwei-, dreimal oder mehr so groß wie der potenzielle Verlust. In der professionellen quantitativen Finanzwelt gibt es dieses Paradigma jedoch nicht, und das potenzielle Risiko kann den potenziellen Gewinn um ein Vielfaches übersteigen. Wir empfehlen, Artikel zu diesem Thema in Wikipedia und Investopedia zu lesen.
Als Punkt zur Gewinnmitnahme kann das Auftreten von Signalen des Modells Stop killer sowie die Rückkehr des Preises von ZRX zu seinen durchschnittlichen fairen Werten vor dem Pump & Dump betrachtet werden.
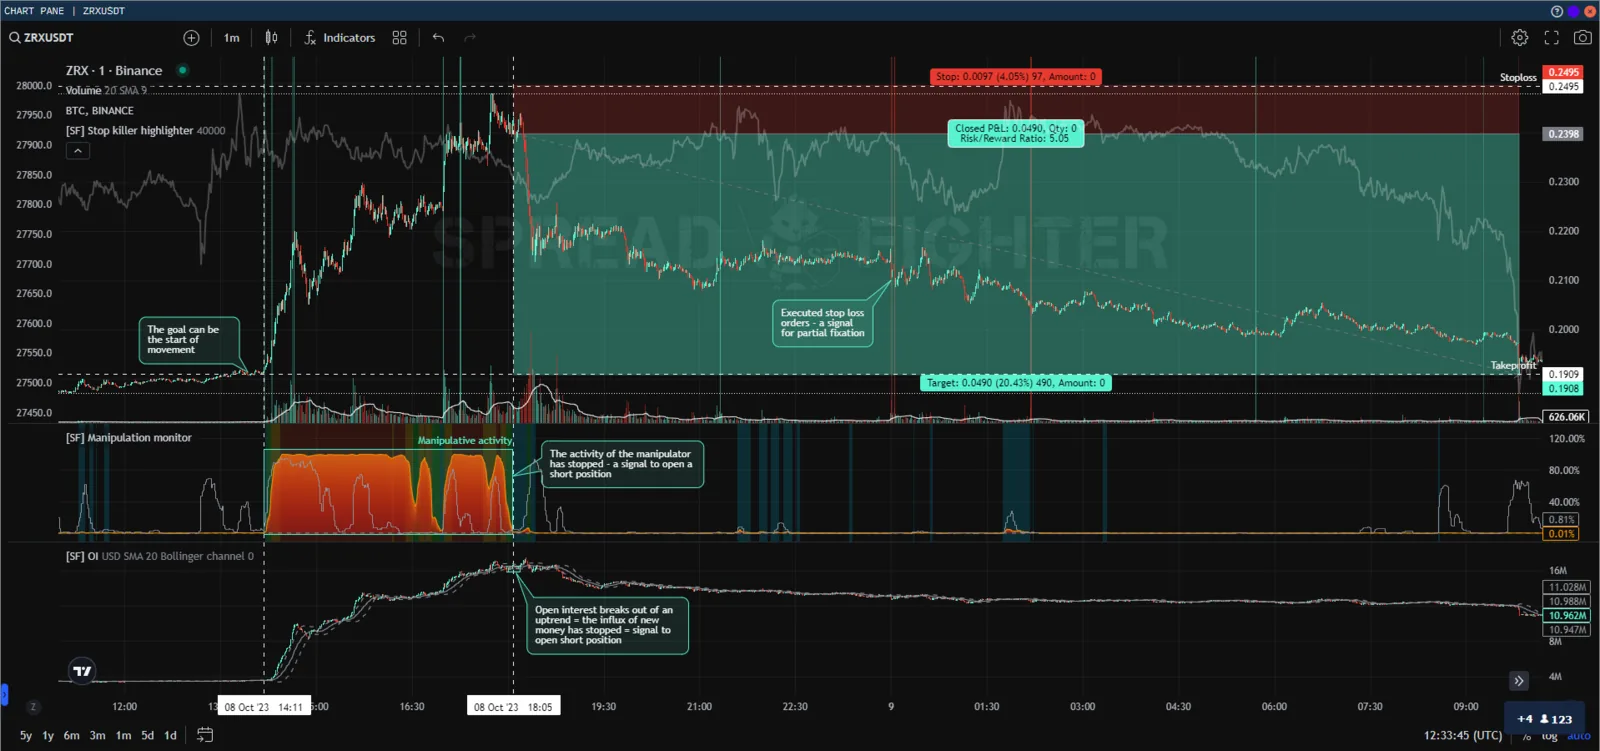
Konträrer Handel.
Bei Mean-Reversion-Strategien erlaubt das Modell Manipulation Monitor, den Zeitpunkt zur Eröffnung einer Position in Richtung der Rückkehr zum Mittelwert genauer zu bestimmen und rechtzeitig aus der Position auszusteigen, falls der Teilnehmer das Asset nicht verlassen hat. Das Modell gibt dem Trader damit die Möglichkeit, potenzielle Verluste zu verringern, was die mathematische Erwartung des Endergebnisses der Strategie verbessert.
Um das allgemeine Marktwachstum herauszurechnen und eine Short-Position gegen den breiten Markt zu halten, kann ein Delta-Hedging über BTC-Derivate eingesetzt werden.
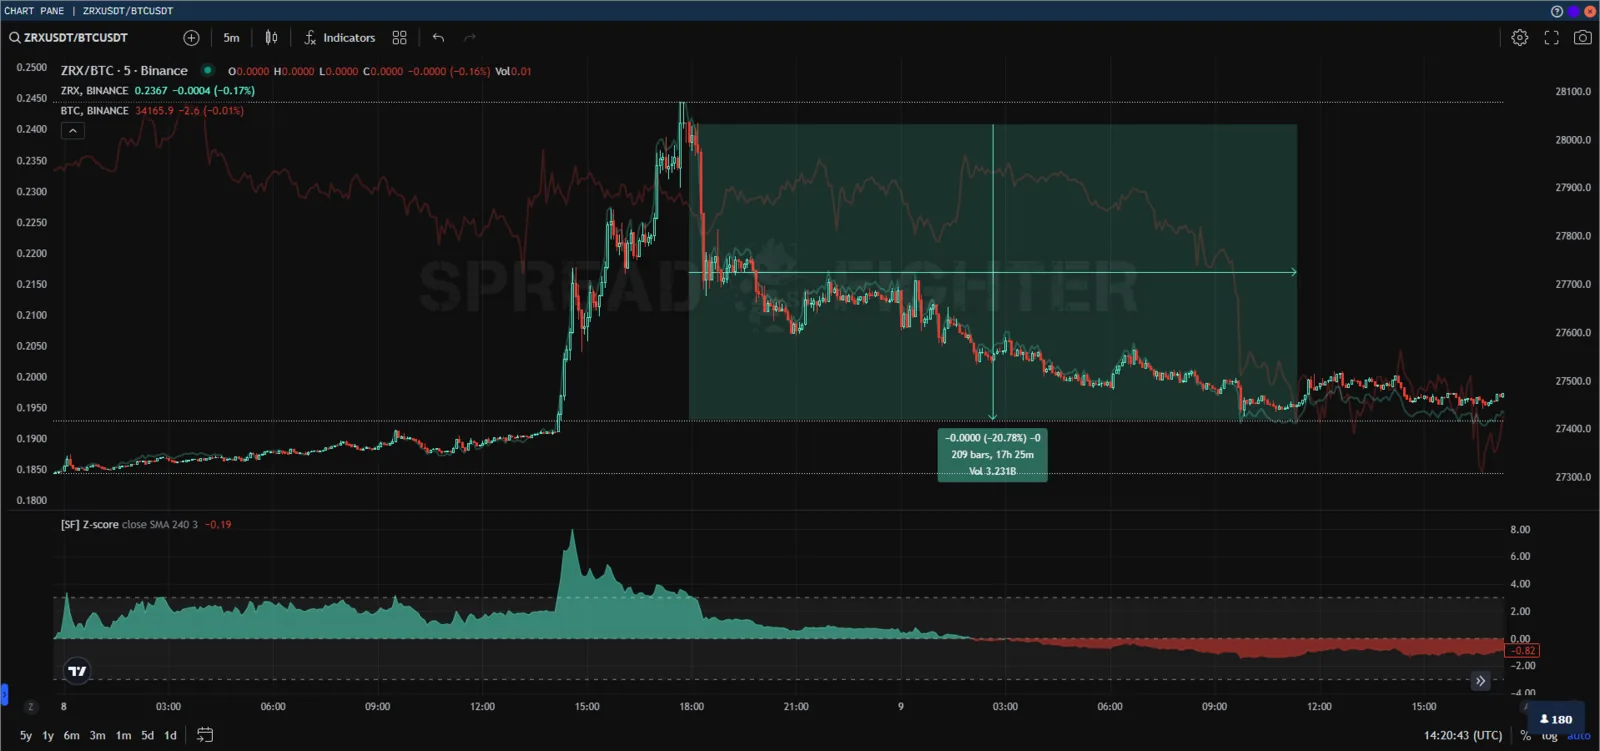
Synthetische Position ZRXUSDT/BTCUSDT.
Risikomanagement bei synthetischen Positionen
Eine synthetische Position ist ein Instrument, das von der Börse oder dem Broker nicht angeboten wird, das ein Trader aber selbst zusammenstellen kann, indem er gewöhnliche gerichtete Positionen in anderen Instrumenten kombiniert. Ein klassisches Beispiel ist der Long/Short Straddle am Optionsmarkt, bei dem der Trader gleichzeitig Call- und Put-Optionen kauft/verkauft und damit auf steigende/fallende Volatilität setzt. Ein weiteres Beispiel für Synthetik ist Basket-Trading. Dabei kauft oder verkauft der Trader eine Reihe von Instrumenten und setzt in eine oder mehrere Richtungen auf verschiedene Instrumente. Beispiel für einen Basket - short BTCUSDT.PERP + long BTCUSD.CALL + long DEFIUSDT.PERP.
Betrachten wir ein Beispiel, in dem ein Trader eine klassische Mean-Reversion-Strategie auf das synthetische Instrument LQDTYUSDT/ICXUSDT handelt. Als bedingter durchschnittlicher fairer Preis wird der doppelte exponentielle gleitende Durchschnitt WMA angenommen. Der Einstieg in die Position erfolgt bei der Rückkehr des Asset-Preises in die Zone von drei Standardabweichungen in Richtung der Rückkehr zum Mittelwert. Das Risk/Reward ist mit 1 zu 1 angesetzt. Außerdem werden die Signale mit dem Modell Manipulation Monitor gefiltert – die Position wird nicht eröffnet, wenn im Asset manipulative Aktivität bei Preis und Volumen vorliegt.
Die Strategie realisiert am 05.10.2023, 06.10.2023 und 08.10.2023 nach der oben beschriebenen Logik Gewinne. Am 09.10.2023 überschreitet der Preis des synthetischen Instruments LQDTYUSDT/ICXUSDT drei Standardabweichungen relativ zur WMA und kehrt sofort zurück. Das ist ein Signal zur Eröffnung einer Short-Position in Richtung der WMA. In den früheren Fällen gab es im Asset keine manipulative Aktivität, in diesem aber schon. Deshalb wird die Position nicht eröffnet, wodurch ein Verlust vermieden wird. Die endgültige Bewegung gegen die Position betrug mehr als 20 %.
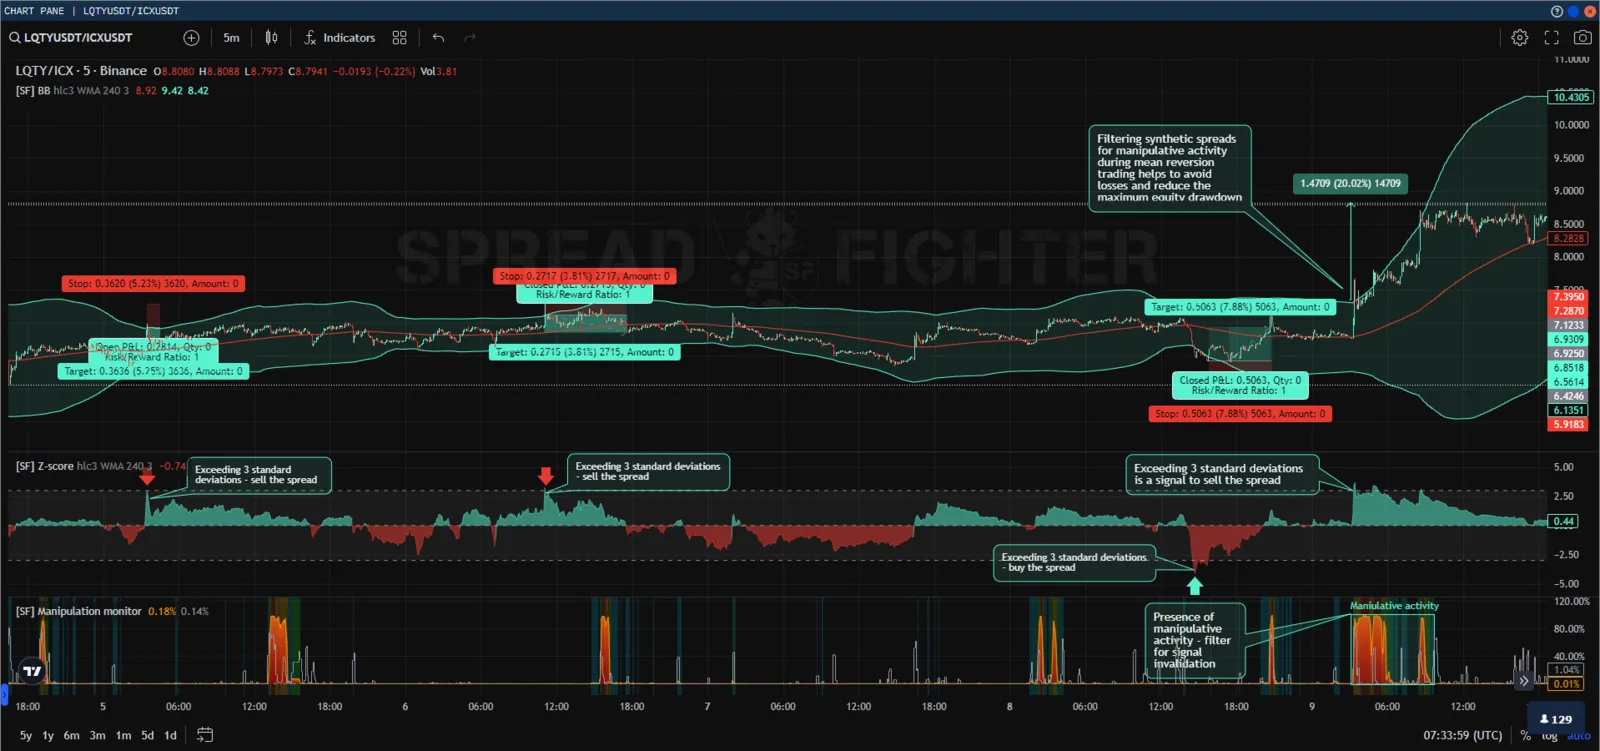
Handel der Synthetik.
In diesem Fall erlaubt das Modell Manipulation Monitor, Trades mit potenziell kritischem Verlust herauszufiltern. Das ist eine Quelle erheblicher Verluste.
Suche nach Ineffizienzen und Arbitragemöglichkeiten
Neben der Erkennung unnatürlicher Handelsmuster entdeckt das Modell Manipulation Monitor auch Arbitragemöglichkeiten und Marktineffizienzen, da Marktmanipulationen in den meisten Fällen unmittelbar zu deren Entstehung beitragen.
Zum Beispiel, wenn durch manipulative Orders kurzfristige Preisabweichungen zwischen verbundenen Assets oder Märkten entstehen.
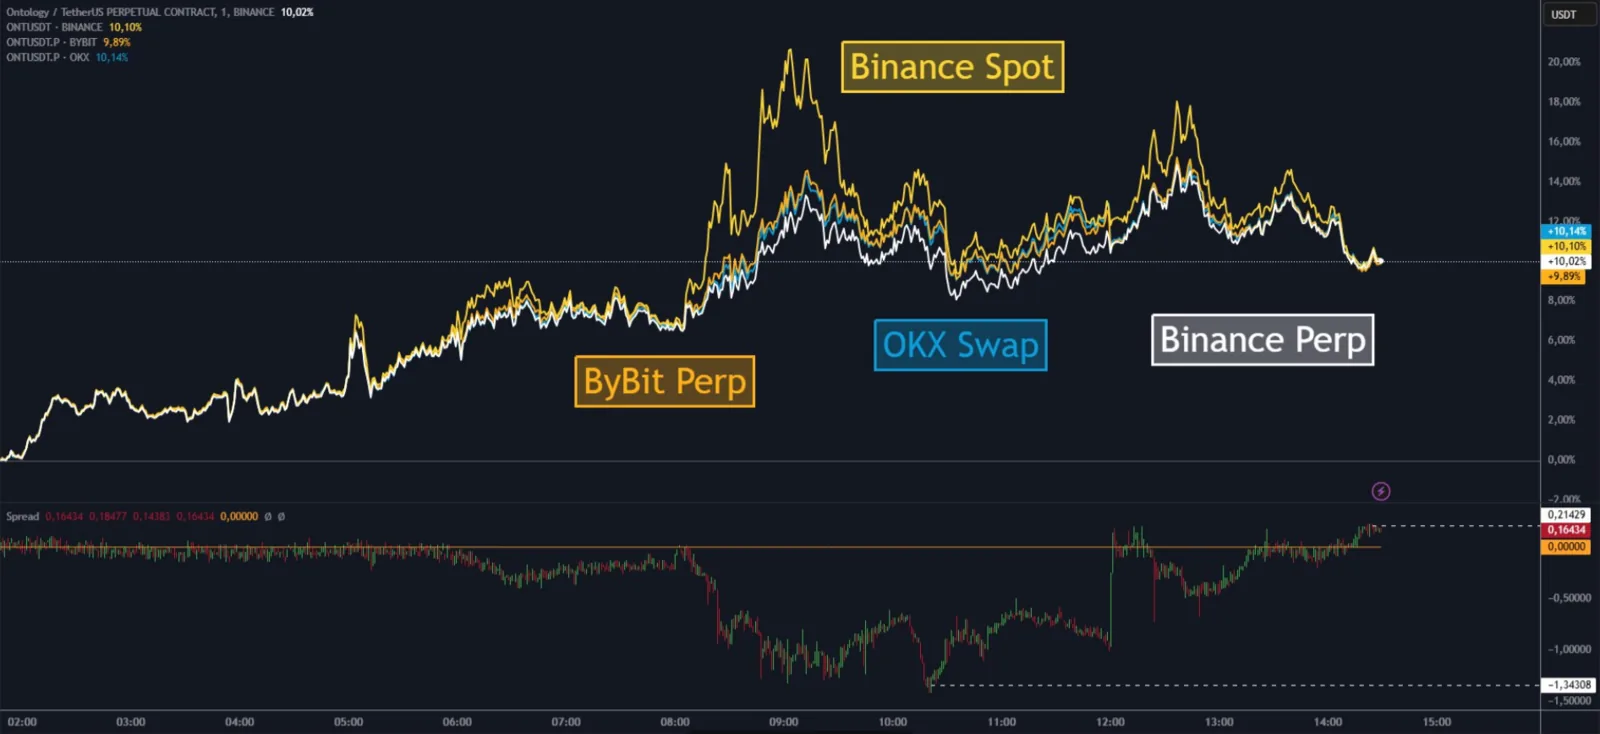
Nachfolgend ein Beispiel mit der Coin ONT, den unbefristeten Futures-Kontrakten und Swaps dazu. Am 13.2.2025 identifizierte das Modell toxische Aktivität in der Mikrostruktur.
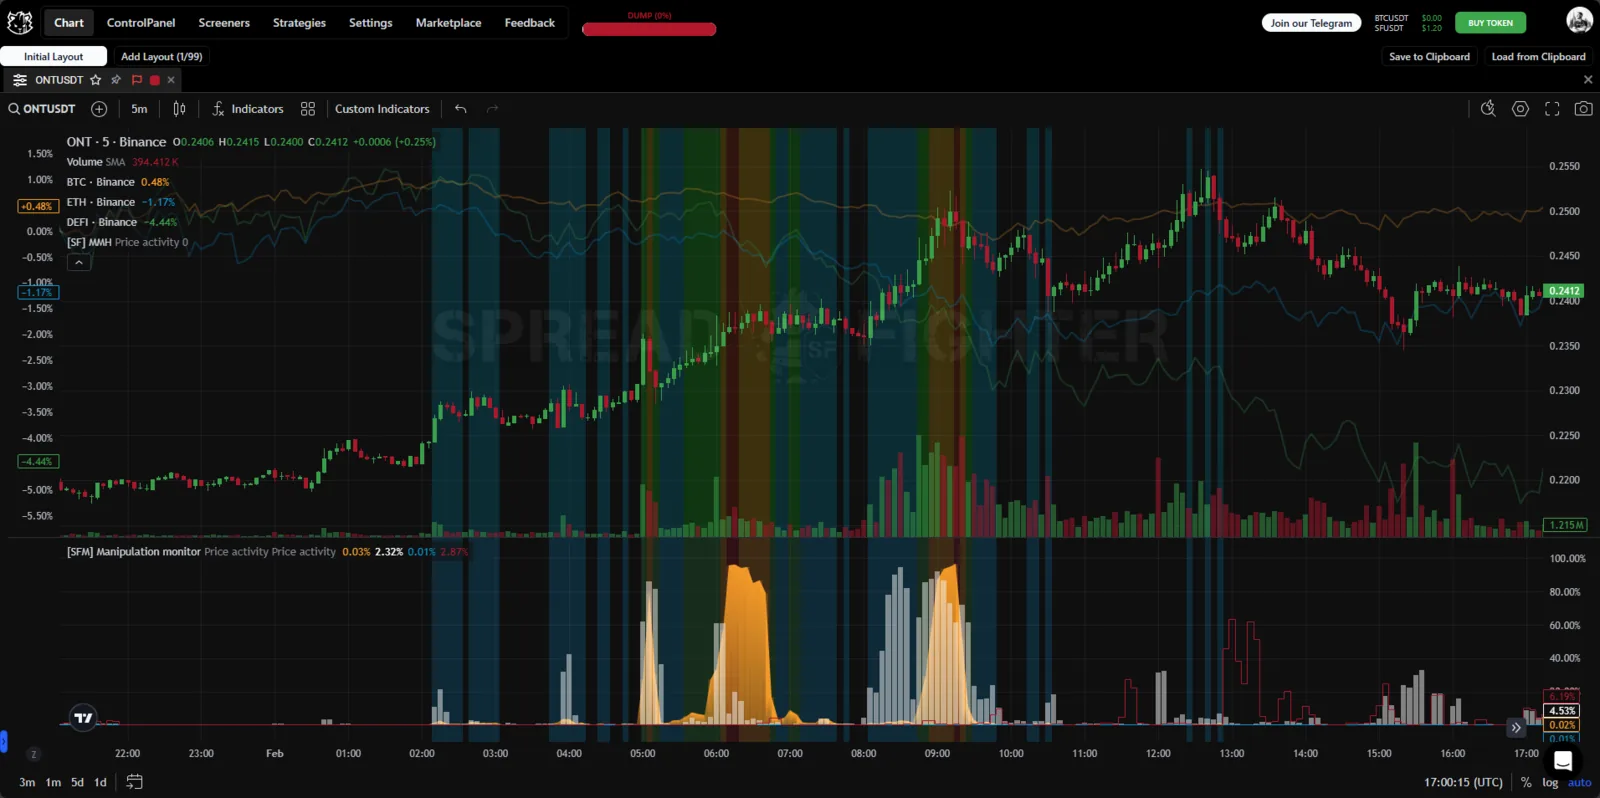
Kennzahlen des Modells Manipulation Monitor für ONT am 13.2.2025.
Öffnet man das Orderbuch und die Liquiditäts-Heatmap, lassen sich verschiedene toxische Handelspraktiken erkennen: Spoofing, Layering, Stuffing usw.
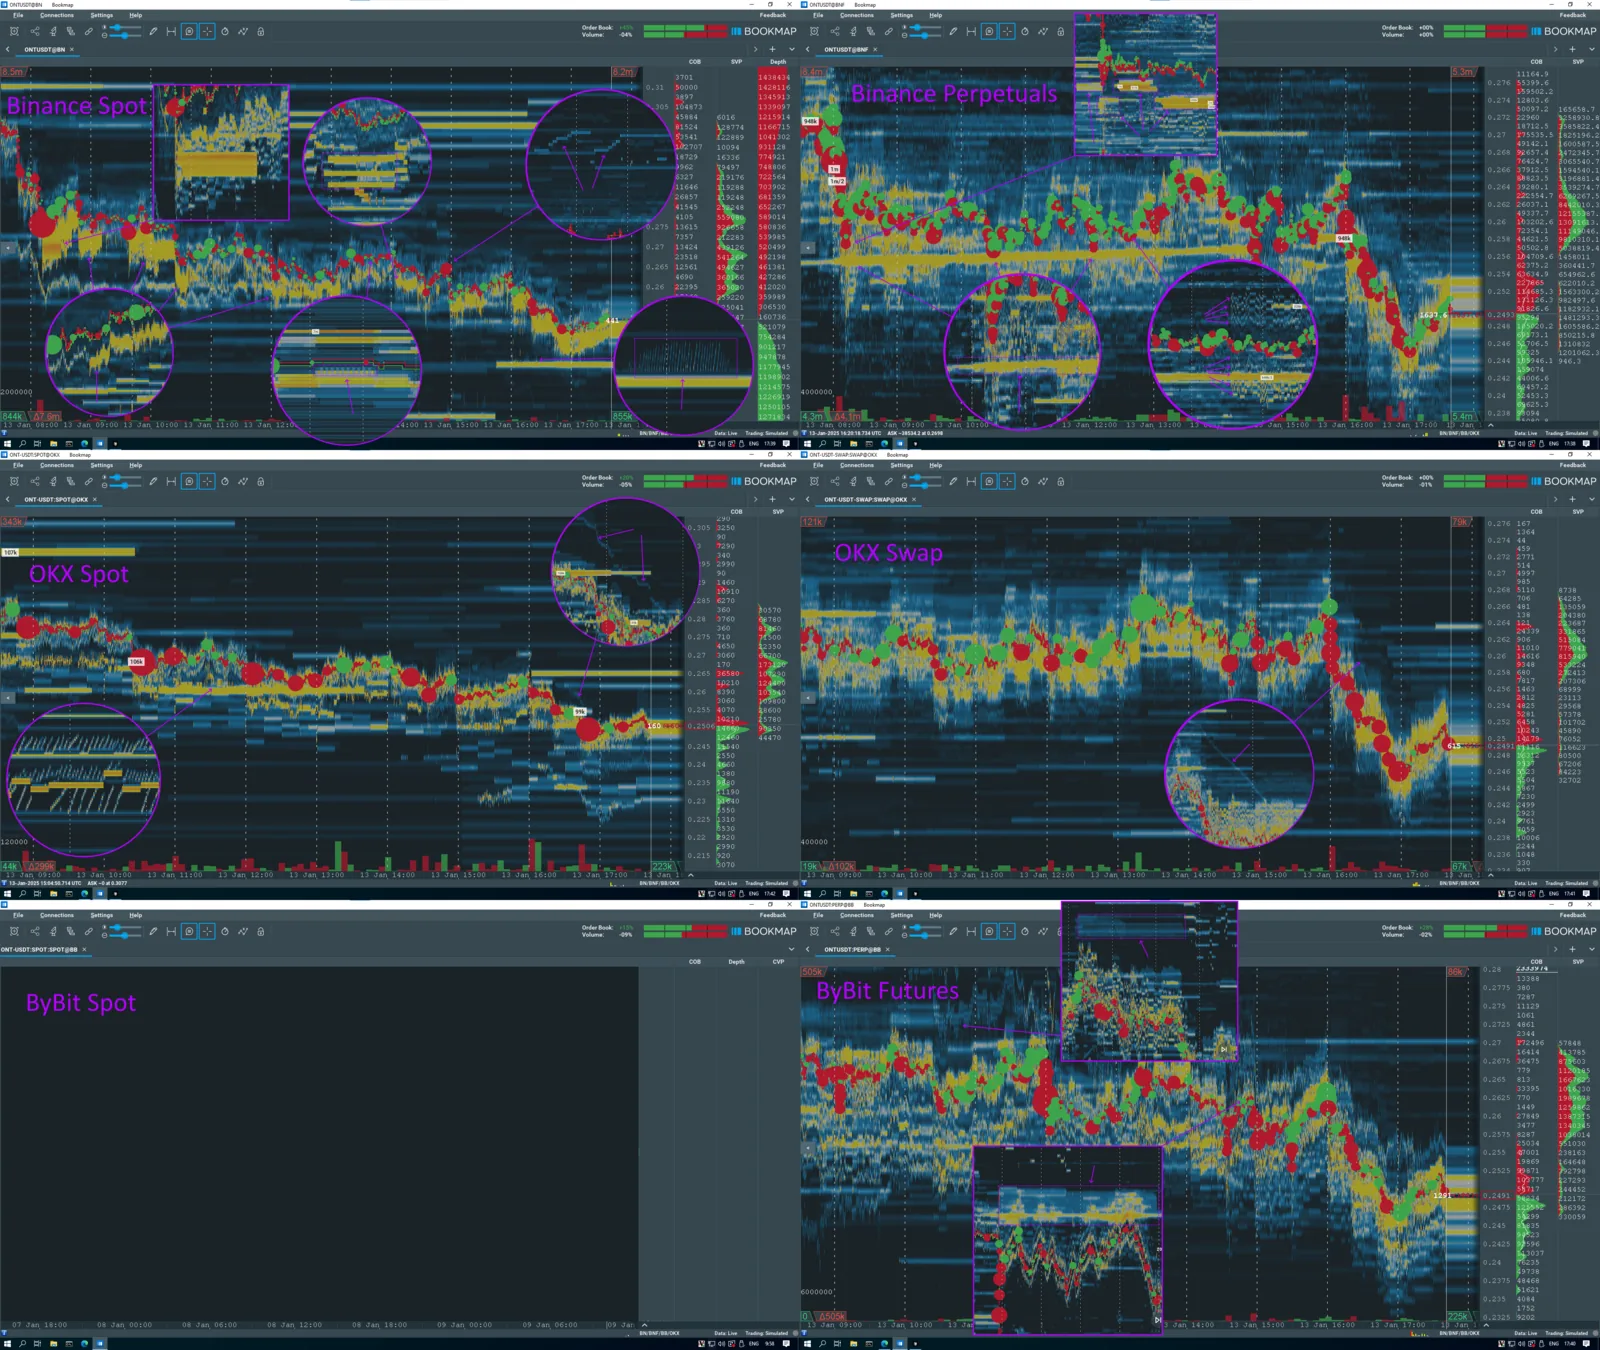
Liquiditäts-Heatmap BookMap
Solche Aktivität erzeugt starke Ungleichgewichte im Markt, was zu Preisabweichungen beiträgt. In diesem Fall erreichte der Spread zwischen dem Basiswert und den unbefristeten Futures 12 %. Die Differenz zwischen den Derivaten an verschiedenen Handelsplätzen lag bei über 1 %.
Arbitrage-Spreads zwischen Futures-Kontrakten und dem Basiswert.