Augmented Dickey–Fuller test (ADF & ADF TD)
Ein Indikator zur Bestimmung der Stationarität einer Preisreihe.
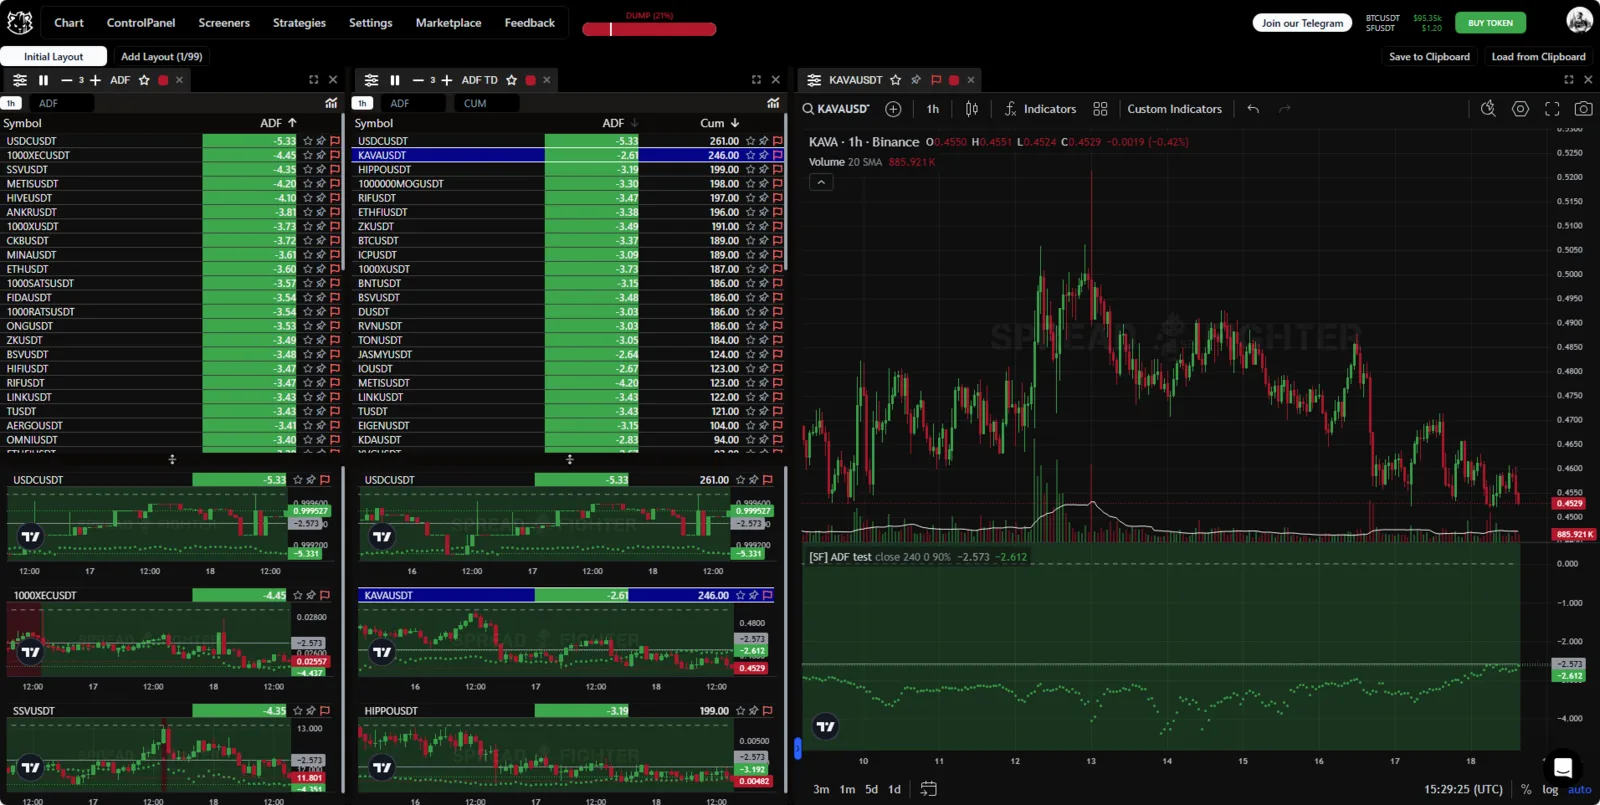
Erscheinungsbild des Indikators.
Beschreibung
Geschichte des Modells
Der Augmented-Dickey-Fuller-Test (ADF-Test) ist ein statistischer Test, der das Vorliegen einer Einheitswurzel in einem autoregressiven Modell prüft und damit die Stationarität einer Zeitreihe bestimmt. An den Finanzmärkten wird er häufig zur Analyse von Zeitreihen von Assetpreisen eingesetzt.
Der Test wurde 1979 von den britischen Statistikern David Dickey und Wayne Fuller entwickelt und beschrieben. Die erweiterte Version des Tests (ADF) wurde vorgeschlagen, um Genauigkeit und Zuverlässigkeit gegenüber dem ursprünglichen Dickey-Fuller-Test zu verbessern.
Wofür das Modell an den Finanzmärkten verwendet wird
- Prüfung der Stationarität: Der ADF-Test wird eingesetzt, um zu bestimmen, ob eine Zeitreihe stationär ist oder einen Trend trägt (d. h. eine Einheitswurzel enthält). Stationarität ist bei der Modellierung von Zeitreihen und in der ökonometrischen Analyse wichtig, da viele Methoden stationäre Daten voraussetzen.
- Integrationsanalyse: Am häufigsten wird er in der Kointegrationsanalyse verwendet, bei der mehrdimensionale Zeitreihen auf langfristige Zusammenhänge untersucht werden.
- Entscheidungen im algorithmischen Handel: Die Prüfung der Stationarität hilft bei der Entwicklung von Strategien auf Basis von Zeitreihen, darunter Pairs Trading und Zeitreihenprognosen.
Warum die erweiterte Version besser ist als die gewöhnliche
- Berücksichtigung der Autokorrelation: Der ADF-Test nimmt zusätzliche Lags der Differenzen der abhängigen Variablen ins Modell auf, um die hohe Autokorrelation in Zeitreihendaten zu berücksichtigen. Das macht den Test zuverlässiger und genauer.
- Flexibilität: Die erweiterte Version erlaubt es, bei der Modellschätzung sowohl Random Walks als auch deterministische Trends, einschließlich eines linearen Trends, zu berücksichtigen.
- Weniger autokorrelierte Residuen: Der ADF-Test korrigiert das Problem der Autokorrelation der Residuen, das die Ergebnisse der ursprünglichen Version des Dickey-Fuller-Tests verzerren kann.
https://en.wikipedia.org/wiki/Dickey%E2%80%93Fuller_test
Funktionen
Widgets
Das ADF-Modell hat 2 Widget-Varianten: ADF und ADF Time Dominance.
- ADF berechnet den Wert des Dickey-Fuller-Tests und ordnet die Assets mit dem minimalen/maximalen ADF-Wert.
- ADF TD berechnet die Zeit in Minuten, in der das Asset stationär blieb, und ordnet die Assets mit der längsten Stationaritätsdauer.
Die Daten gelangen in eine Tabelle mit folgenden Spalten:
- ADF - Wert des Dickey-Fuller-Tests.
- Cum - Anzahl der Minuten, in denen das Asset stationär war.
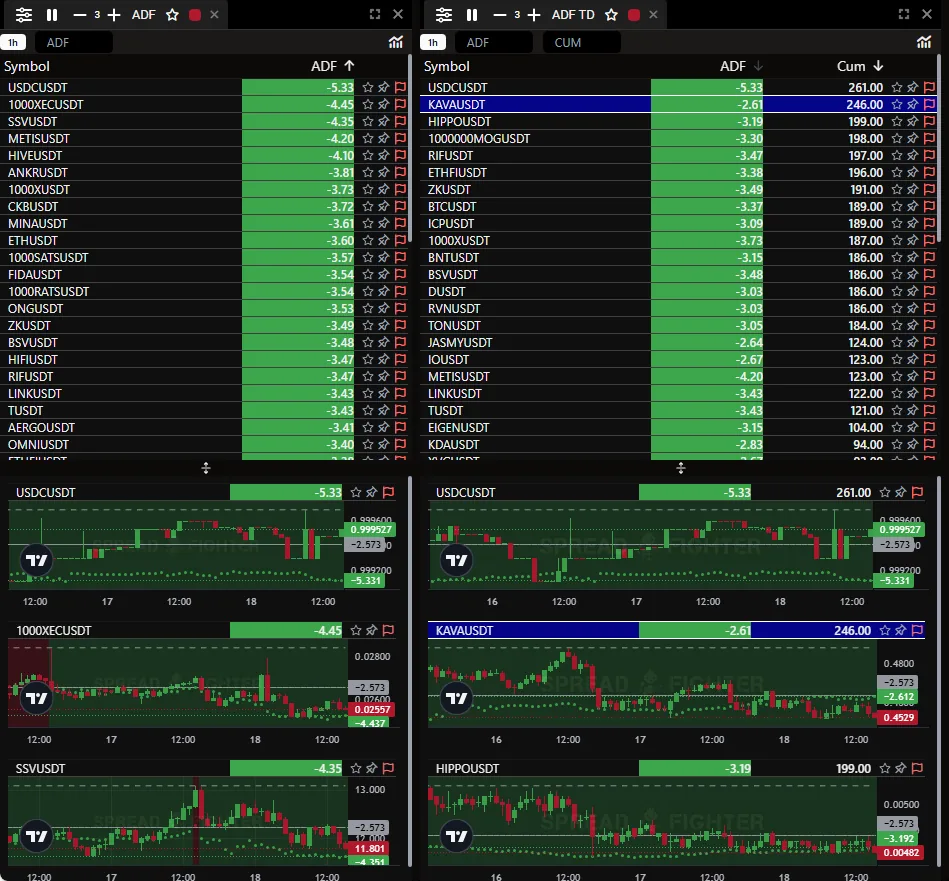
Widgets ADF.
Indikator
Der Indikator führt den Dickey-Fuller-Test für die Preisreihe des im Chart geöffneten Assets durch. Die grüne Farbe des Indikators bedeutet, dass das Asset stationär ist.
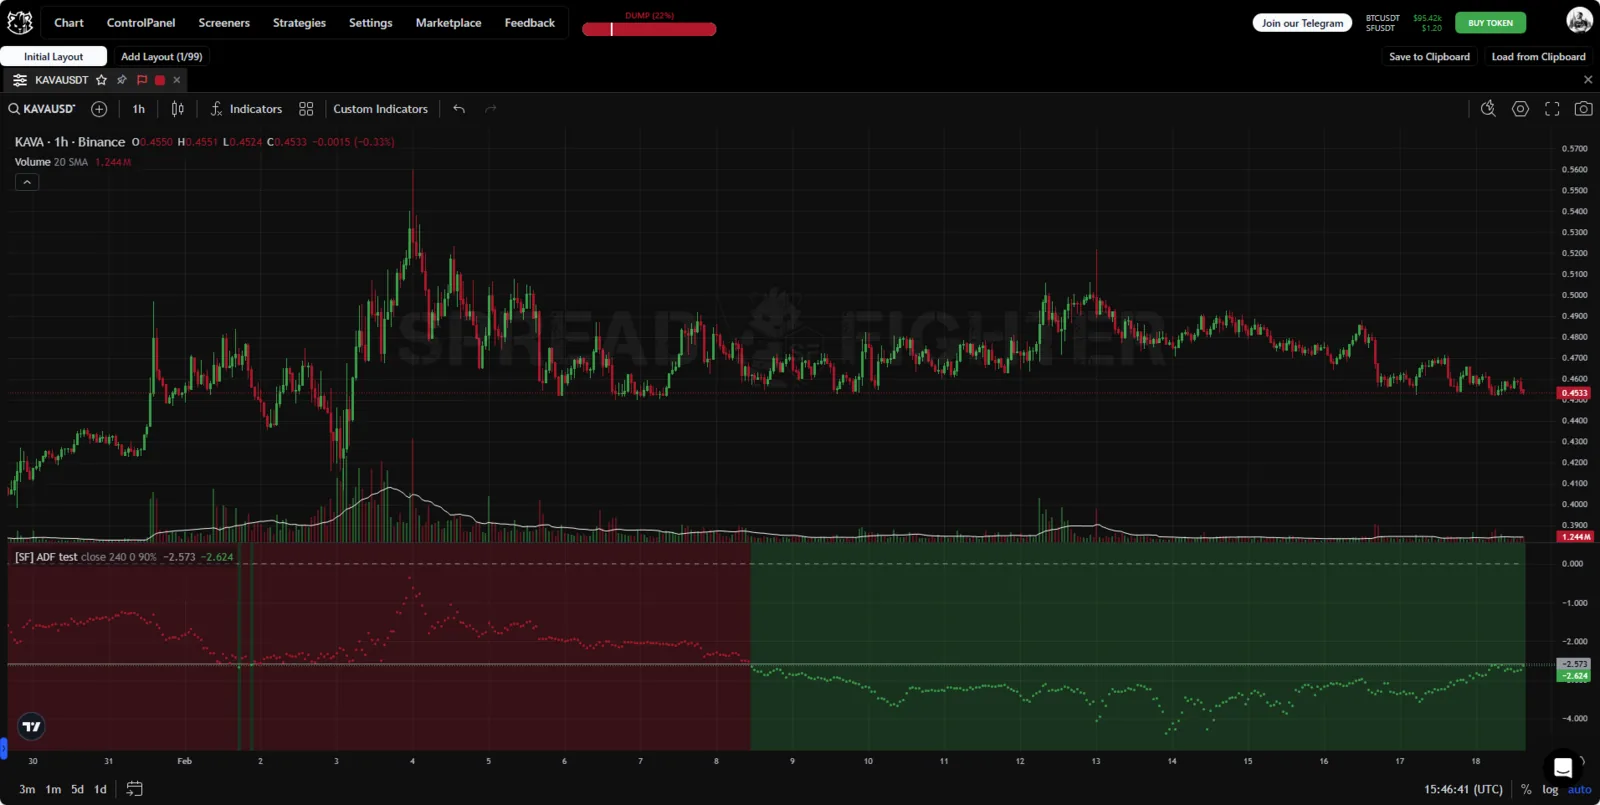
Indikator ADF.
Anwendungsfälle
Der Augmented-Dickey-Fuller-Test hat sich im Quasi-Arbitrage-, Pairs- und Basket-Trading zur Suche kointegrierter Paare weit verbreitet.
Kointegration ist eine Eigenschaft, bei der eine Preisreihe, die aus mehreren nichtstationären Reihen in einem bestimmten Verhältnis besteht, stationär zu werden beginnt.
Betrachten wir die Eigenschaft der Kointegration an einem praktischen Beispiel.
BAT ist ein Ethereum-Token, der die blockchainbasierte Werbeplattform von Brave Software unterstützt. Internetnutzer, die mit dem kostenlosen Webbrowser Brave surfen (verfügbar auf Brave.com), können die Werbung, die sie sehen, durch Werbung im Werbenetzwerk von Brave ersetzen. Die Nutzer erhalten dann BAT von den Werbetreibenden als Vergütung für ihre Aufmerksamkeit.
Quelle: Coinbase
Die Preisreihe von BAT ist nicht stationär.
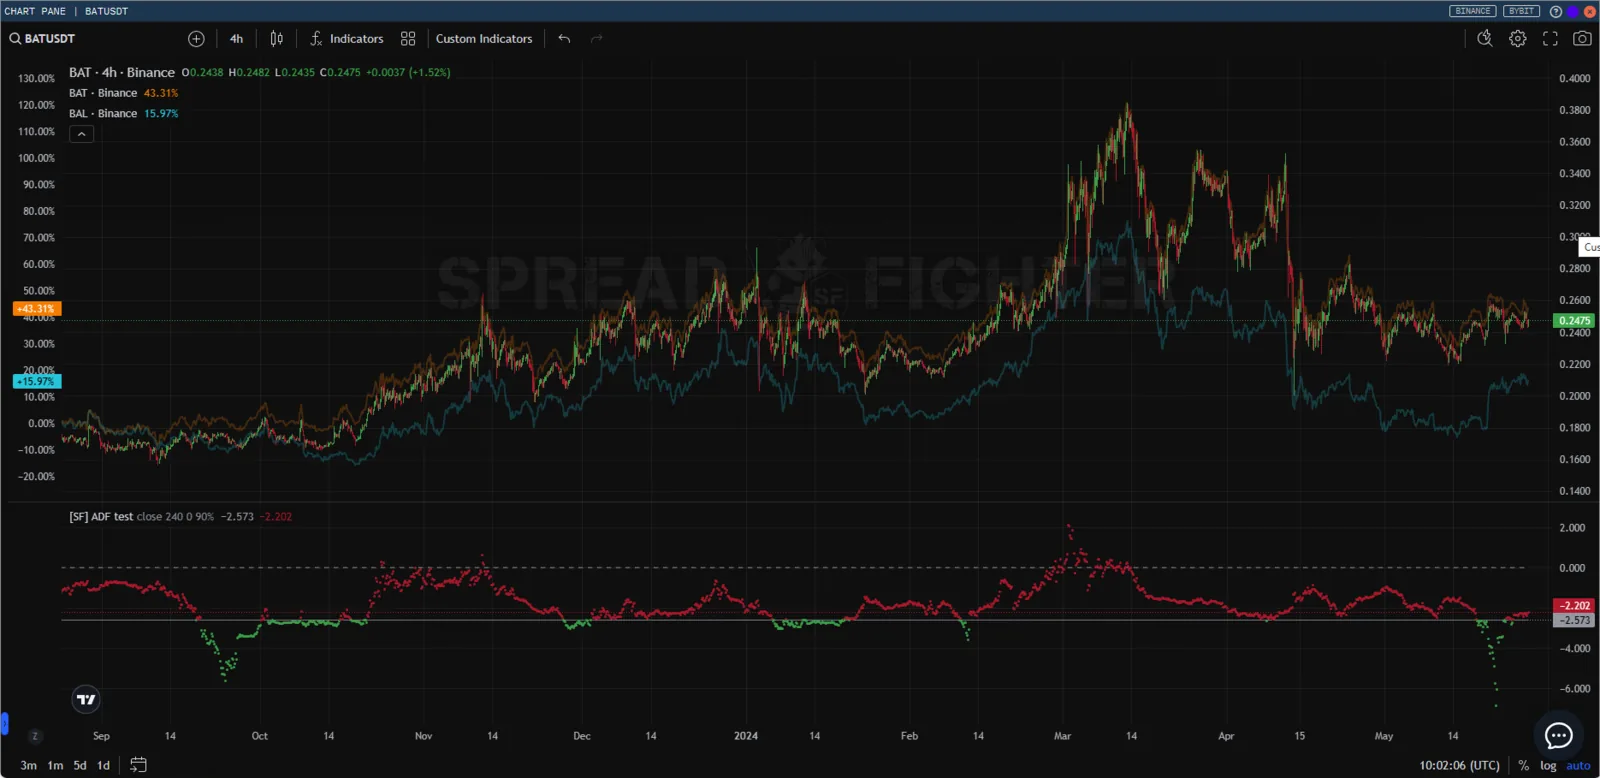
BAT
Balancer (BAL) ist ein Ethereum-Token, der dem Balancer-Protokoll zugrunde liegt. Dieses Protokoll dient als automatisierter Market Maker, mit dem jeder Handelspools erstellen und Liquidität hinzufügen kann und dabei konfigurierbare Handelsgebühren erhält. In Balancer-Pools können bis zu 8 Token enthalten sein. Für jeden Token lässt sich ein individuelles Gewicht festlegen, das auf nur 2 % der Gesamtsumme begrenzt werden kann.
Quelle: Coinbase
Die Preisreihe von BAL ist wie bei BAT nicht stationär.
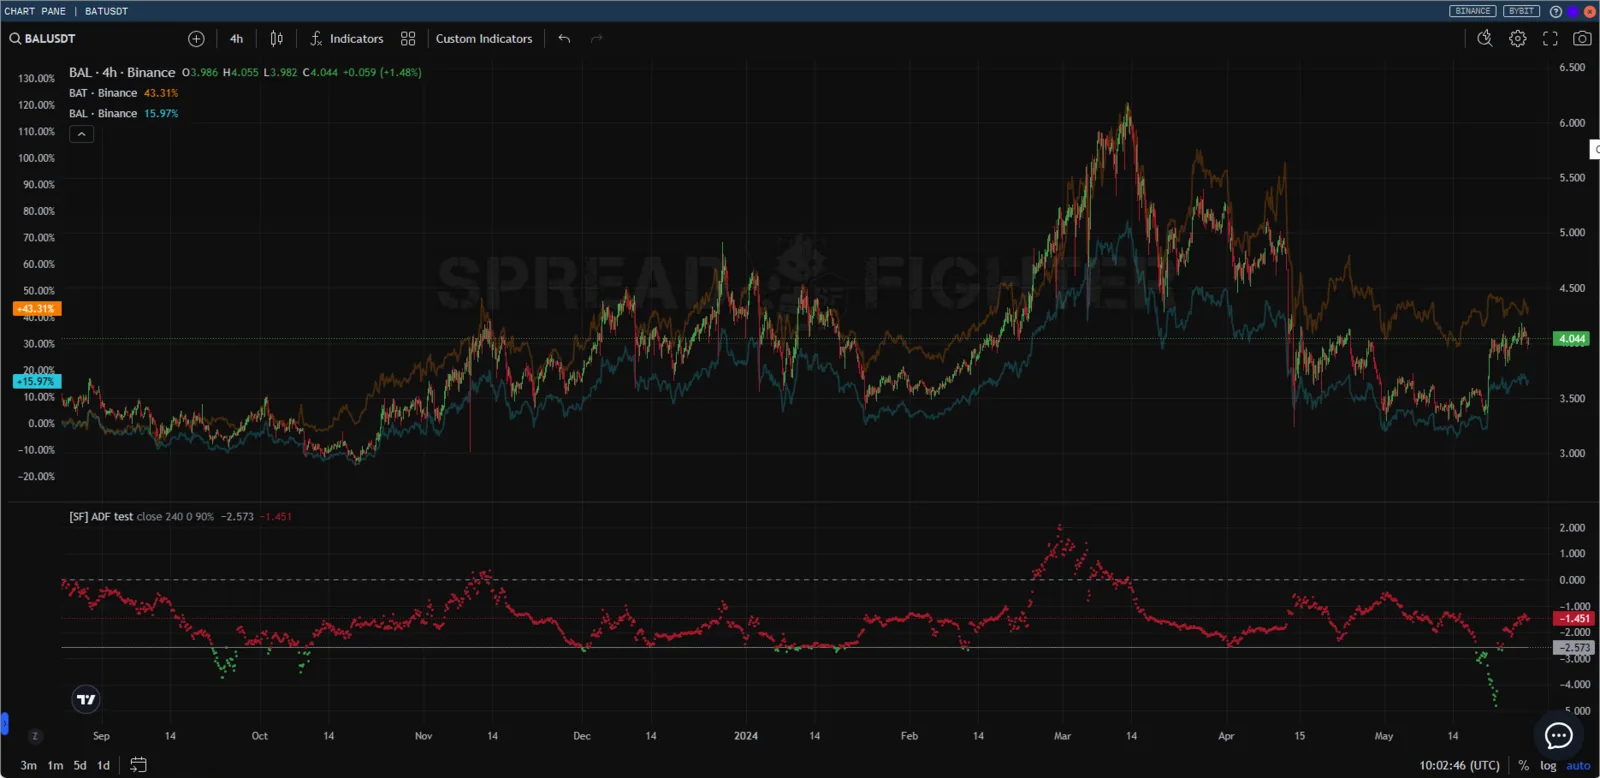
BAL
Nimmt man jedoch den Basket BAT gegen BAL (BINANCE:BATUSDT/BINANCE:BALUSDT), zeigt die synthetische Reihe in einem bestimmten Zeitraum Eigenschaften der Stationarität.
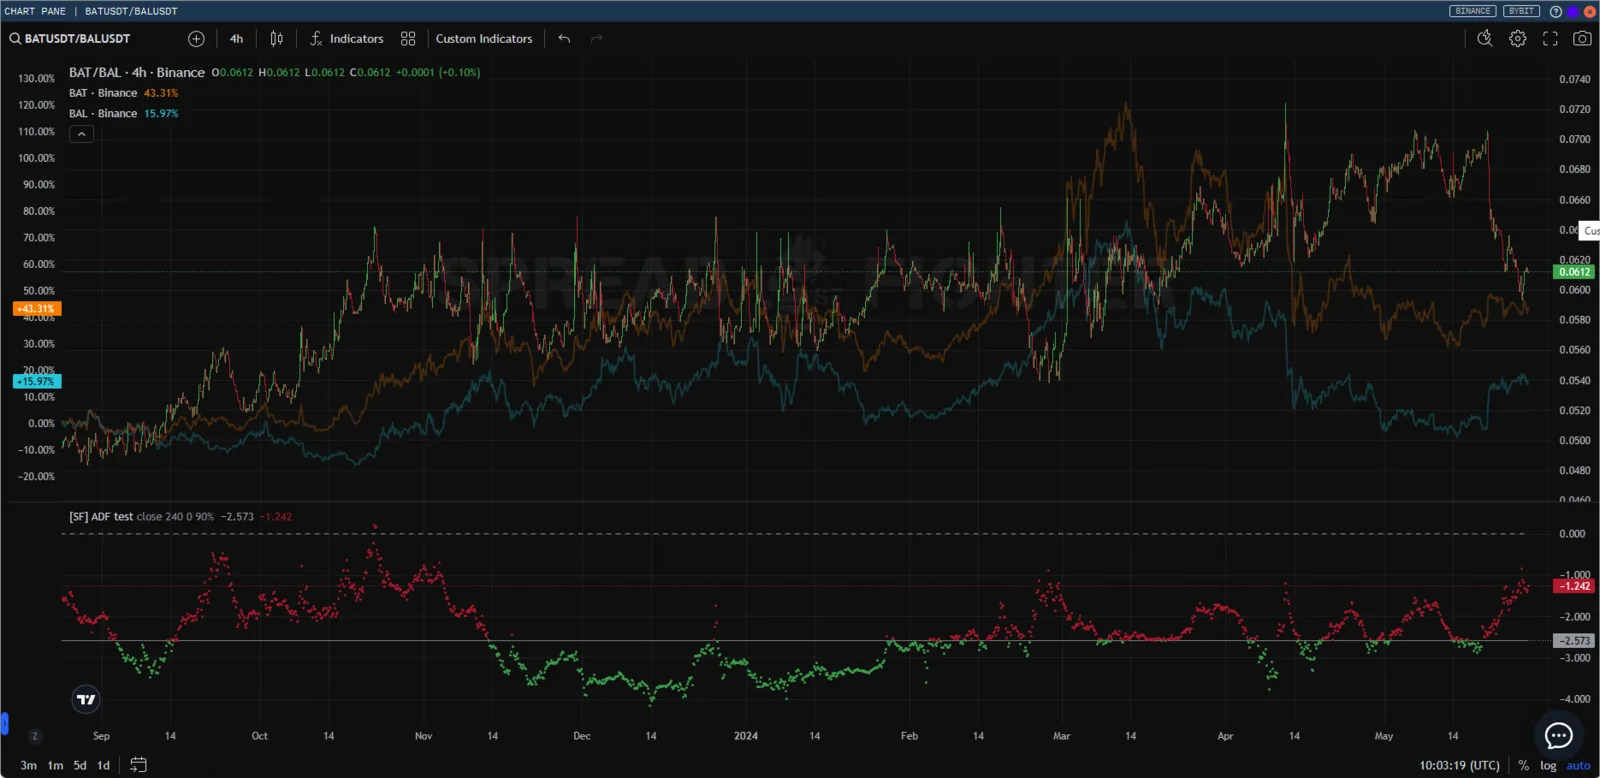
BAT/BAL
Der Handel mit stationären Reihen hat eine Reihe von Vorteilen:
- Vorhersagbarkeit:
- Geringere Wahrscheinlichkeit plötzlicher Veränderungen: Stationäre Assets haben über die Zeit stabile statistische Eigenschaften (Mittelwert, Varianz), wodurch ihre künftigen Werte besser vorhersagbar sind.
- Historische Daten sind relevant: Da sich die Parameter im Zeitverlauf nicht ändern, lassen sich vergangene Daten zur Prognose künftiger Preise nutzen.
- Vorhandensein einer bestimmten Struktur:
- Rückkehr zum Mittelwert: Stationäre Assets neigen dazu, zu einem langfristigen Mittelwert zurückzukehren, sodass Trader Strategien nutzen können, die auf diesem Prinzip beruhen (zum Beispiel Pairs Trading).
- Bestimmte Autokorrelation: Stationäre Assets können Muster in den Preisänderungen zeigen, was genauere Prognosemodelle ermöglicht.
- Einfachheit von Modellierung und Analyse:
- Weniger Komplexität bei der Schätzung der Modelle: Für stationäre Assets lassen sich einfache Zeitreihenmodelle wie ARIMA (autoregressiver integrierter gleitender Durchschnitt) zur Analyse und Prognose anwenden.
- Stabilität der Parameter: Die Parameter von Modellen, die auf stationären Daten beruhen, bleiben über die Zeit stabil, was Zuverlässigkeit und Genauigkeit der Prognosen erhöht.
- Geringeres Risiko:
- Kontrollierbare Risiken: Da stationäre Assets weniger extremen Schwankungen unterliegen, können Trader Risiken genauer bewerten und steuern.
- Geringere Volatilität: Stabile Volatilitätskennzahlen machen den Handel vorhersagbarer und weniger stressig.
- Möglichkeiten für Arbitrage-Strategien:
- Kointegration: Bei Kointegration von zwei oder mehr stationären Assets können Trader eine Arbitrage-Strategie nutzen, um aus Preisungleichgewichten Gewinn zu ziehen.
- Geringere Abhängigkeit von Trends: Stationäre Assets bieten mehr Möglichkeiten, Umkehrbewegungen zu handeln als in Trendmärkten, was die Handelsstrategien diversifiziert.
- Erkennung saisonaler und zyklischer Veränderungen:
- Mustererkennung: Die Verwendung stationärer Variablen hilft, Muster wie saisonale oder zyklische Veränderungen zu erkennen, was für die Entwicklung von Handelsstrategien nützlich sein kann.
- Effizientes Kapitalmanagement:
- Bessere datenbasierte Entscheidungen: Dank der Vorhersagbarkeit und Stabilität stationärer Assets können Trader fundiertere Entscheidungen zum Kapitalmanagement und zur Positionsgestaltung treffen.
Insgesamt erlaubt der Handel mit stationären Assets den Tradern, die statistischen Eigenschaften von Zeitreihen für vorhersagbare, steuerbare und weniger riskante Handelsstrategien zu nutzen.
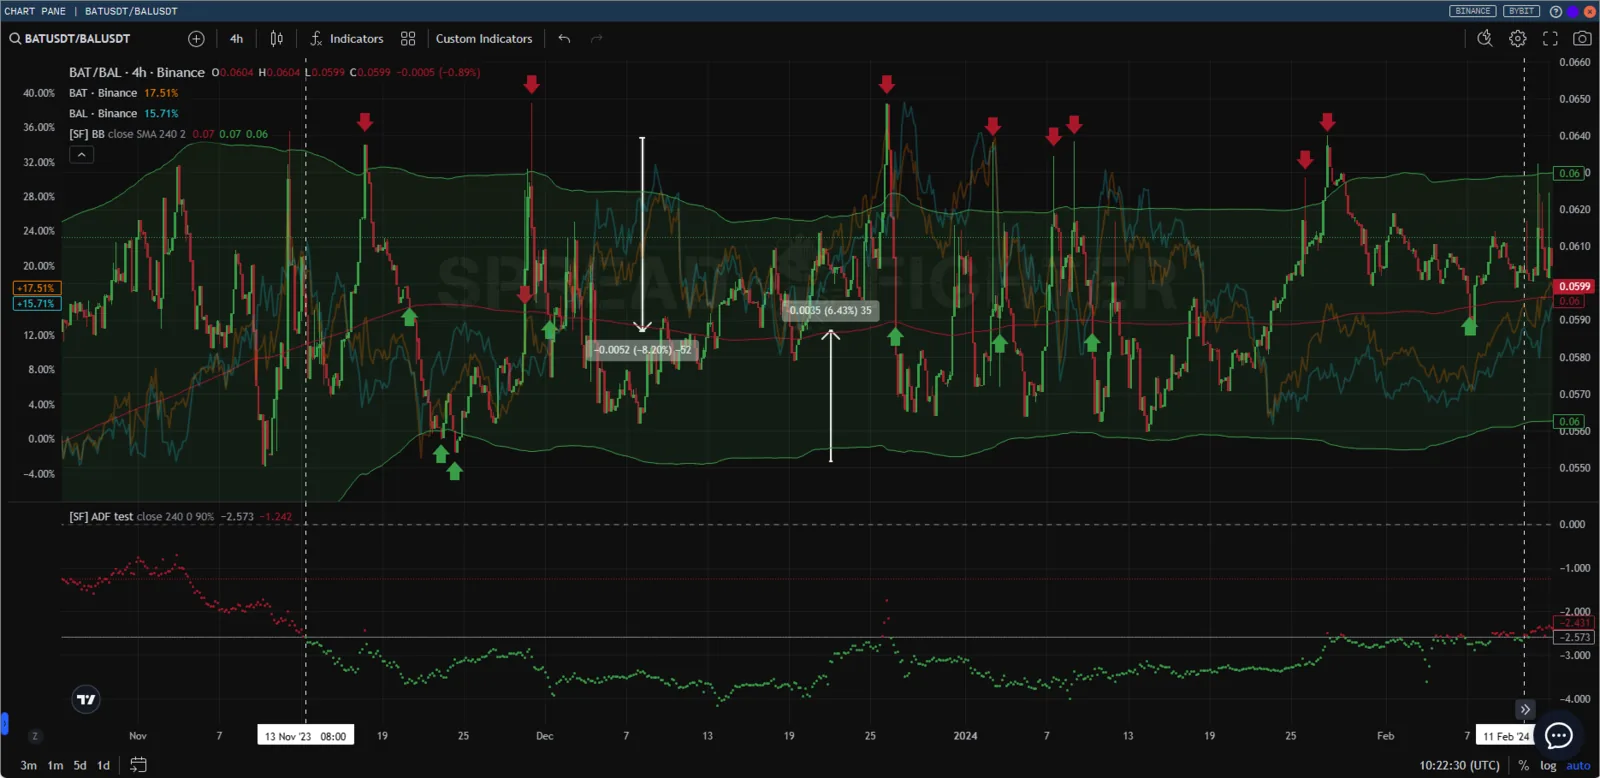
Beispiel für die einfachste Handelslogik einer synthetischen stationären Reihe.
Doch man sollte die Quasi-Arbitrage stationärer Reihen nicht als den Heiligen Gral betrachten. Wie jede spekulative Tätigkeit ist auch statistische Arbitrage mit einer Reihe von Risiken und Aufgaben verbunden, die der Trader lösen muss.
- Das erste Problem besteht in der Suche nach zusammenhängenden Assets. Befindet sich der Kryptomarkt zum Beispiel in einer Flaute (Flat), lässt sich mit klassischen Kointegrationstests eine ziemlich große Zahl zusammenhängender Assets finden. Beginnt Bitcoin jedoch eine Trendbewegung nach oben oder unten, zeigt sich sehr schnell, dass der Zusammenhang nicht so gut ist, und das Wort Hedge verliert zusammen mit dem Depot des Traders an Bedeutung.
- Daraus und nicht nur daraus folgt das zweite Problem: den Bruch der Kointegration, also den Verlust des Zusammenhangs zwischen den Assets, rechtzeitig zu erkennen.
- Das dritte Problem ist das Ermitteln des Durchschnittspreises, denn es gibt viele Methoden dafür. Alle liefern unterschiedliche Ergebnisse.
- Das vierte Problem ist die Suche nach dem Einstiegspunkt. In der Regel werden Standardabweichungen vom gewichteten fairen Preis verwendet. Die Abweichungen lassen sich jedoch auf verschiedene Weise berechnen.
- Das fünfte Problem ist das Fehlen von Infrastruktur und Software, mit der Sie Risiko- oder Gewinnbegrenzungen setzen können. Und überhaupt bequem handeln und Assets auswählen. Doch trotz dieser Probleme verschafft selbst die einfachste Oberfläche und der Handel in dieser Richtung einen klaren Vorteil gegenüber den meisten Tradern mit klassischem Ansatz.