Der Einstieg: praktische Anwendungsbeispiele für SpreadFighter
Intro
SpreadFighter unterscheidet sich deutlich von den Handels- und Analyselösungen, die Privatanleger (Retail-Kunden) gewohnt sind.
Die Modelle der Plattform liefern keine fertigen „Signale“, „Einstiegspunkte“ usw. SpreadFighter gibt Menschen ein gutes Werkzeug, um Ineffizienzen zu finden und an einem effizienten Markt einen Marktvorteil zu erlangen.
Der Markt ist ein geschlossenes System und ein Nullsummenspiel. Wenn jemand verdient, verliert jemand anderes. Anders geht es nicht. Das Modell, nackte Signale zu verkaufen, öffentlich zugängliches Copytrading usw., ist von vornherein zum Scheitern verurteilt. Wenn Sie das nicht verstehen, klären Sie unbedingt, warum.
Um das Potenzial der Handels- und Analysewerkzeuge von SpreadFighter möglichst vollständig auszuschöpfen, braucht es die Fähigkeit zur Recherche, und zwar:
- Grundlegendes Verständnis der Materie und Kenntnis der Marktmechanismen
- Grundlegendes Verständnis davon, wie sich verschiedene Marktphänomene in Marktdaten niederschlagen (Volatilität, Volumen, Geschwindigkeit des Tapes, Liquidität, Open Interest, Korrelation, klassische und synthetische Spreads usw.).
Beispiel: „Die Inflation steigt → die Fed erhöht den Leitzins → Kredite werden teurer → die Produktion schrumpft → Menschen werden entlassen → die Kaufkraft sinkt → die Nachfrage sinkt → die Preise fallen → die Inflation sinkt → die Fed senkt den Zins“ usw.
- Die Fähigkeit, die richtigen Fragen und konkrete Aufgaben zu formulieren.
„Welchen Altcoin kaufe ich für $ 100, damit ich morgen einen Lamborghini habe?!“ ist eine schlechte Frage. „Wie verändert sich die Volatilität eines bestimmten Assets relativ zum breiten Markt während eines Pumps? Mit welcher Funktion des mathematischen Apparats kann ich eindeutig belegen, dass sich die Volatilität verändert hat?“ sind gute Fragen.
- Grundlegendes Verständnis von Risikomanagement und der Verteilung von Winrate, Gewinnen und Verlusten in verschiedenen Strategietypen.
Wenn Sie in den oben genannten Punkten über Kompetenz verfügen, ist der Einsatz professioneller Analysewerkzeuge deutlich produktiver, denn Sie verstehen dann:
- welche Aufgabe vor dem Nutzer steht,
- welche Modelle und Werkzeuge helfen können, diese Aufgabe zu lösen.
Unten finden Sie einige Presets für Arbeitsbereiche sowie Beispiele für den Einsatz der Plattform für verschiedene Strategietypen, Ansätze und Zeitrahmen: von kurzfristigen Ineffizienzen bis zu langfristigen Portfoliotrades und synthetischen Positionen.
Beispiele für Trades
Layering im Limit-Orderbuch von RUNEUSDT Perpetual
Der Nutzer sucht nach Layering-Algorithmen, mit denen unredliche Marktteilnehmer die Preise beeinflussen. Die Aktivität solcher Teilnehmer schlägt sich in Liquidität, Volatilität und Markttiefe nieder. Der Nutzer handelt Mean Reversion zu den durchschnittlichen fairen Preisen, nachdem der Algorithmus abgeschaltet wurde.
Am 24.02.2024 um 12:15 UTC+3 zeigt das Modell Layering highlighter bei RUNE das Auftauchen eines Layering-Algorithmus im Limit-Orderbuch an.
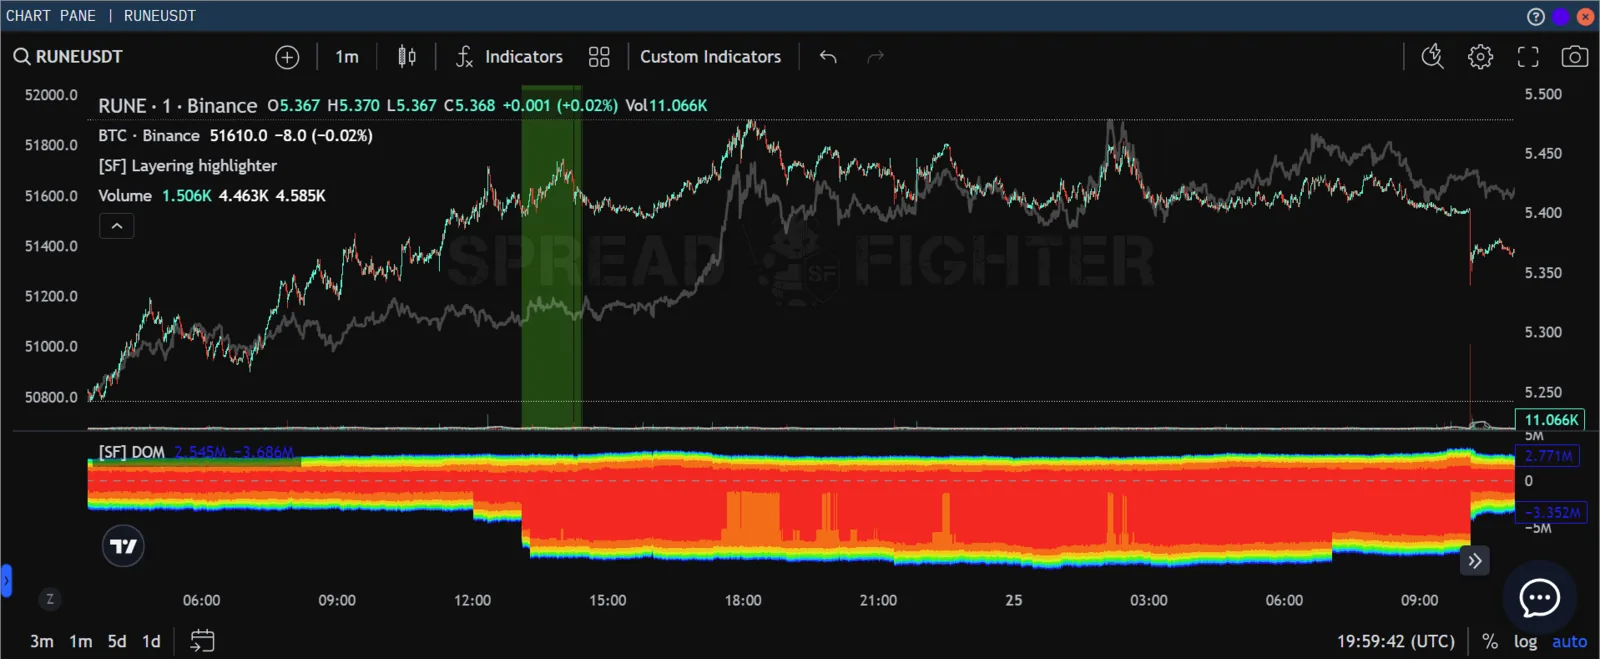
Anzeige der Layering-Aktivität in SpreadFighter
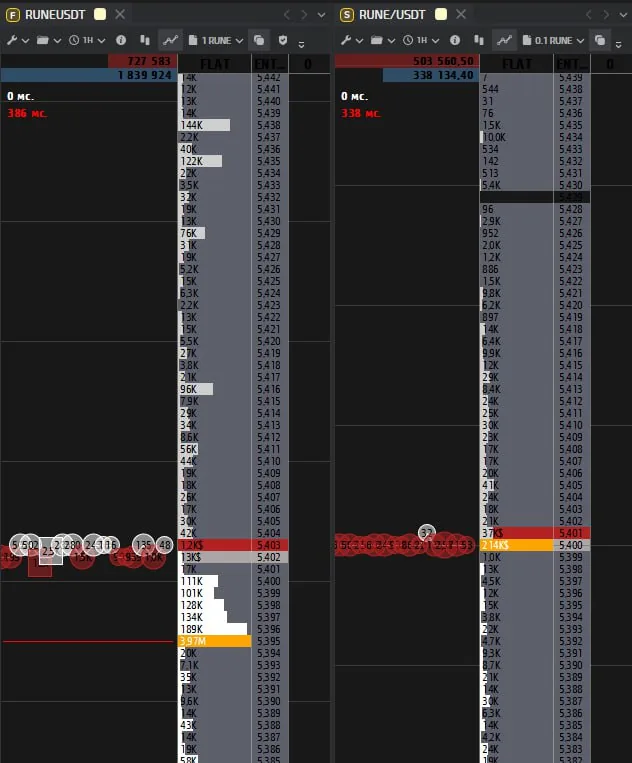
So sieht die Situation mit dem Ungleichgewicht im Limit-Orderbuch aus
In der Akkumulationsphase eröffnete der Trader eine Short-Position. Am 25.02.2024 um 10:00 UTC+3 wurden die eingestellten Orders entfernt, und der Preis des Assets reagierte mit einem Rückgang von -1,5 %.
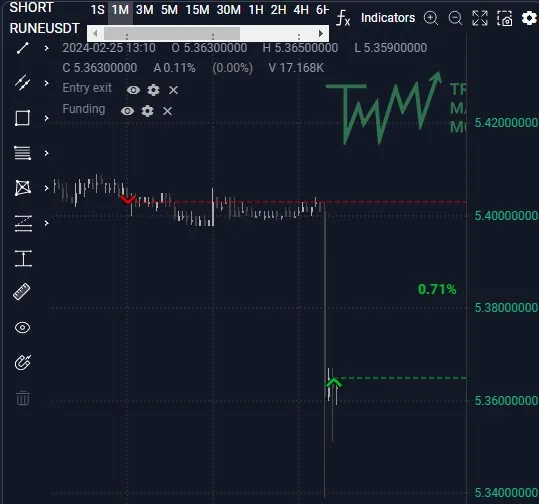
Eintrag im Tagebuch
Frontrun-Spoofing von Orders in MAVIAUSDT Perpetual
Der Nutzer sucht nach Spoofing-Algorithmen, mit denen unredliche Marktteilnehmer die Preise beeinflussen. Die Aktivität solcher Teilnehmer schlägt sich in Liquidität, Volatilität und Markttiefe nieder. Der Nutzer handelt eine Momentum-Strategie zum Zeitpunkt des Beginns der Aktivität des Algorithmus.
Gegen 10:00 am 08.03.2024 erschien im Futures-Kontrakt MAVIA eine Gruppe von Limit-Orders nahe den aktuellen Preisen. Das Asset wurde über das Widget Top manipulations gefunden.
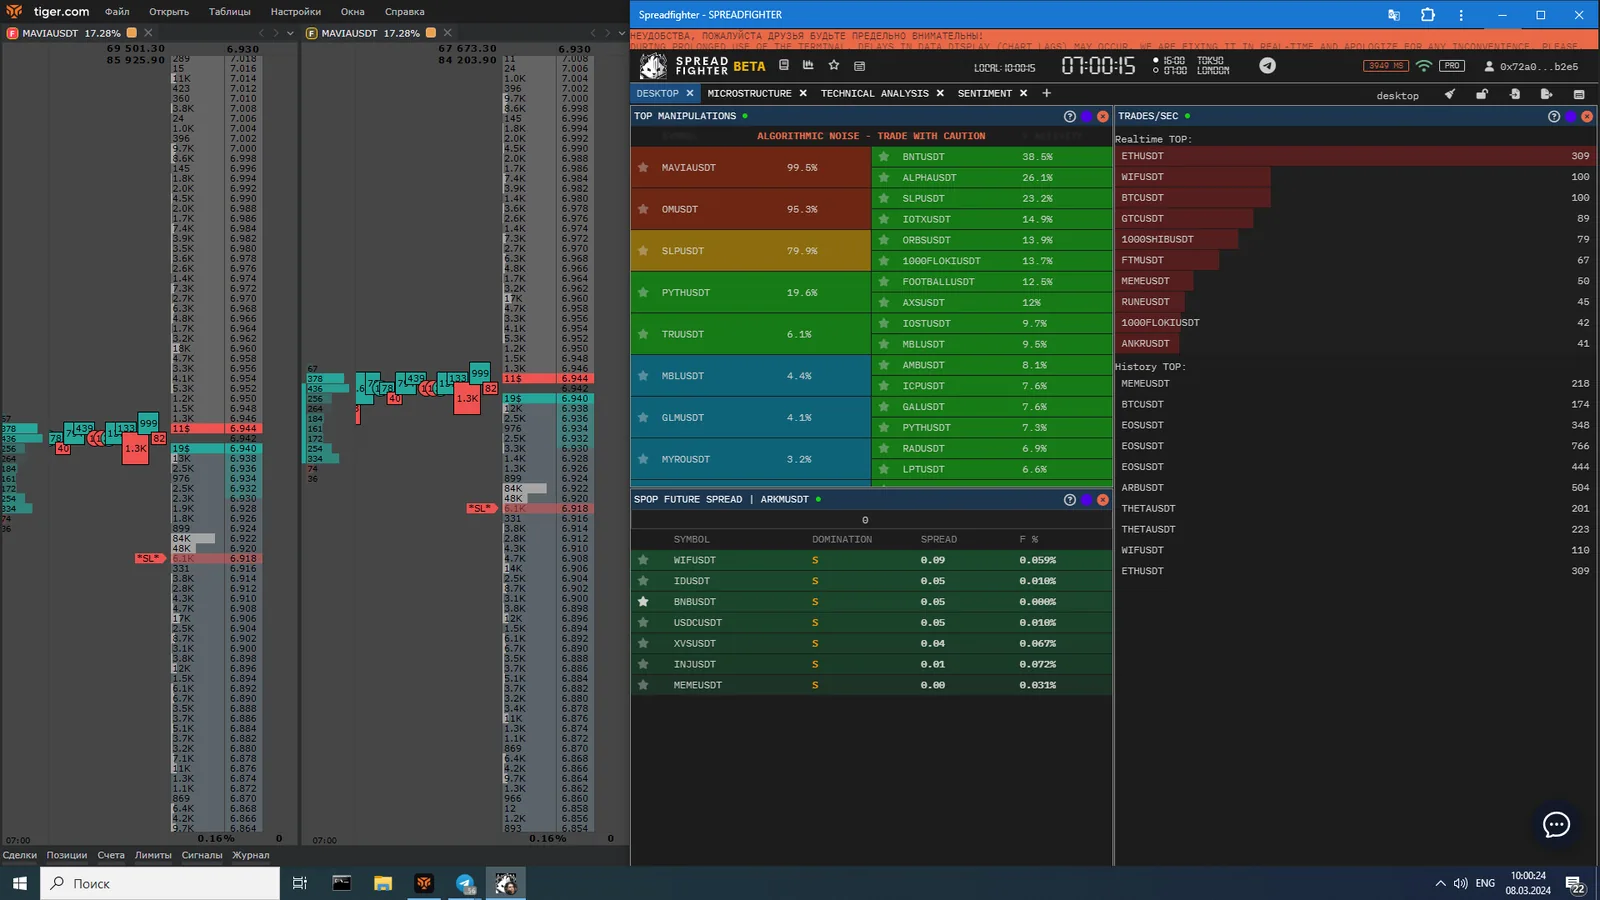
Auftauchen des Teilnehmers
Der Teilnehmer begann, die Dichte immer weiter nach oben zu verschieben und drückte so den Preis hoch.
Achten Sie darauf, wie der Indikator DOM auf eine große Limit-Order reagiert: Die Bid-Werte werden größer.
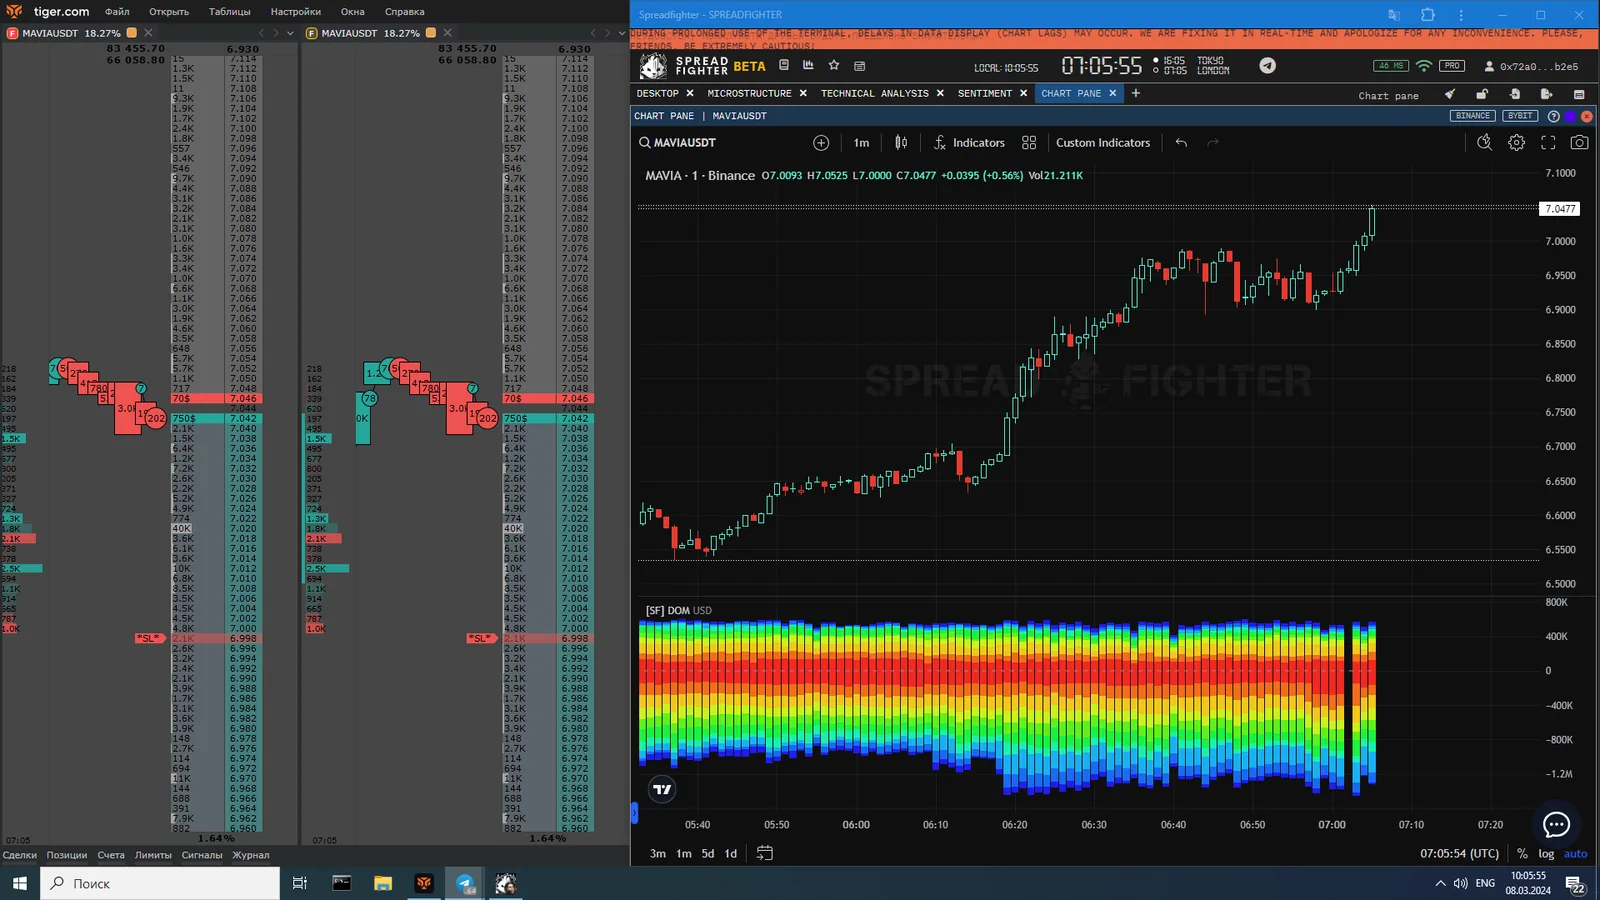
Entwicklung der Situation
Die Dichte wird entfernt, der Trade wird bei ~2,5 % geschlossen.
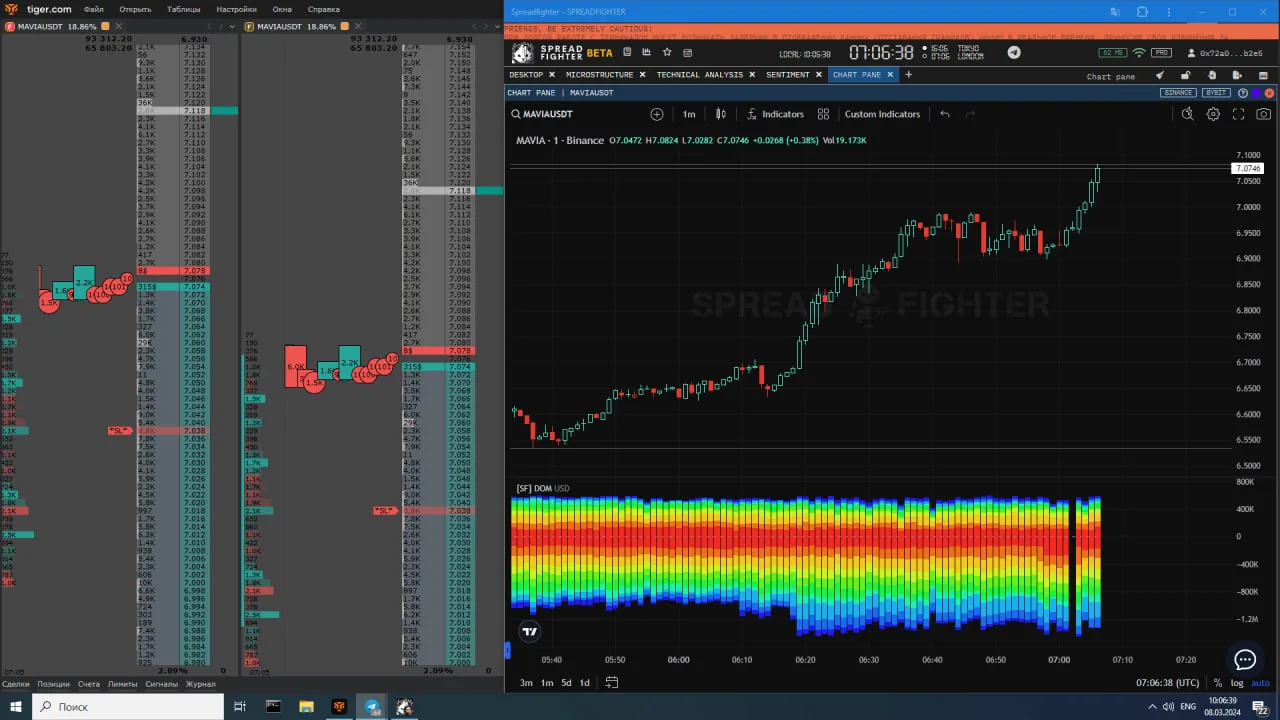
Schließen der Position
Der Teilnehmer erschien noch 3 weitere Male.
Frontrun-Spoofing von Orders in POLYXUSDT Perpetual
Der Nutzer sucht nach Spoofing-Algorithmen, mit denen unredliche Marktteilnehmer die Preise beeinflussen. Die Aktivität solcher Teilnehmer schlägt sich in Liquidität, Volatilität und Markttiefe nieder. Der Nutzer handelt Momentum zum Zeitpunkt des Beginns der Aktivität des Algorithmus.
Gegen 20:26 am 08.03.2024 erschien im Spot-Markt von POLYX eine Gruppe von Limit-Orders nahe den aktuellen Preisen. Das Asset wurde über das Widget Top manipulations gefunden.
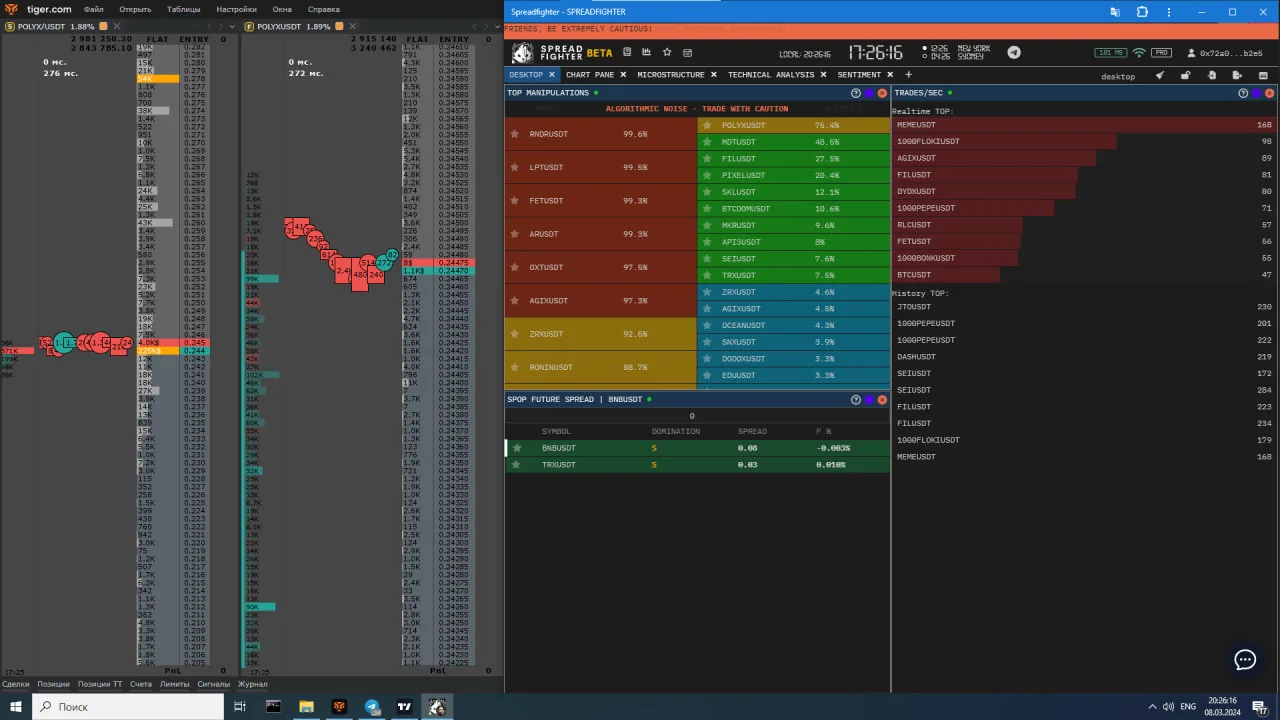
Eröffnen der Position
Der Teilnehmer begann, die Dichte immer weiter nach oben zu verschieben und drückte so den Preis hoch.
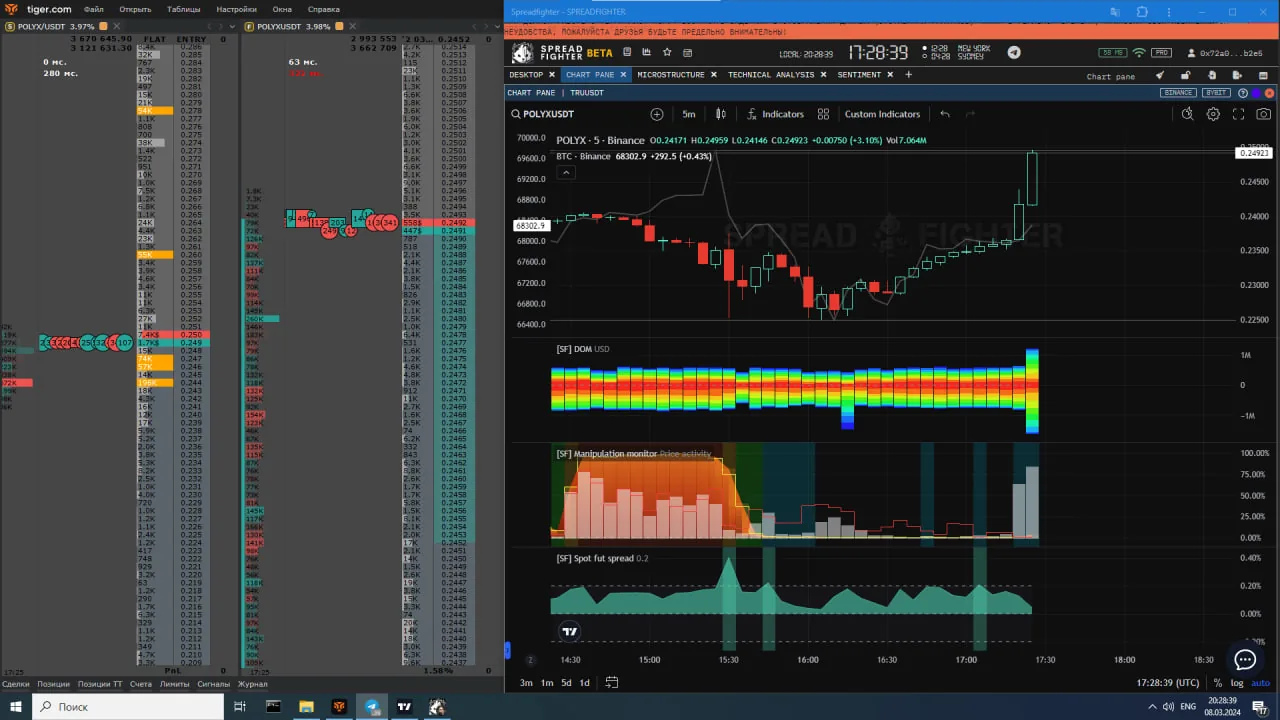
Entwicklung der Situation
Die Dichte wird entfernt, der Trade wird bei ~1,5 % geschlossen.
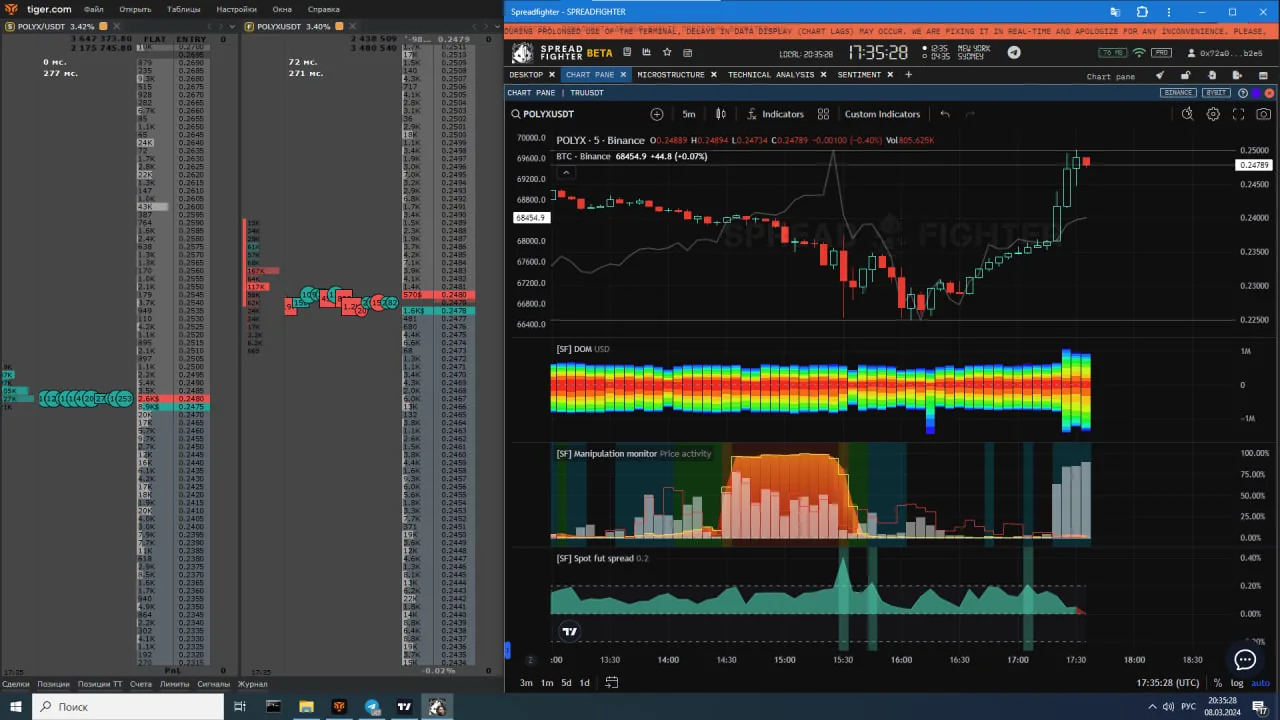
Schließen der Position
Verfolgung der Aktivität großer Teilnehmer in BLZUSDT Perpetual
Mithilfe einer tiefen Analyse von Onchain-Metriken sucht der Nutzer Assets, denen große Marktteilnehmer erhöhte Aufmerksamkeit schenken. Er nimmt Long-Positionen in den gefundenen Münzen in sein Portfolio auf und erhöht so die Kennzahl Alpha.
Bluzelle ist eine Blockchain-Plattform für verteilte Datenbanken für dezentrale Anwendungen. Sie erlaubt es, Daten sicher, zensurresistent und gut skalierbar zu verwalten. Bluzelle läuft auf dem Cosmos SDK und seiner Technologie Tendermint BFT, wodurch es mit verschiedenen Blockchains kompatibel ist. Solange Entwickler weiter Dapps bauen, bedeutet das Verlassen auf zentralisierte Datenbanken von AWS, Microsoft und anderen Unternehmen, einen zentralen Ausfallpunkt zu haben. Echte Freiheit erfordert die Dezentralisierung des gesamten Stacks, nicht nur eines Teils davon. Genau hier will Bluzelle eine entscheidende Rolle bei der Entwicklung von DeFi, Lieferketten, Gaming und anderen Web-3.0-Sektoren übernehmen.
Quelle: block-chain24.com
$ 100.000 und $ 1.000.000 sind keine kleinen Summen. Besonders im Kryptomarkt, in dem solche Bestände oft einen erheblichen Anteil an der gesamten Emission und am zirkulierenden Volumen ausmachen können. Ende Sommer 2023 verzeichneten die Metriken Whale $ 1k. + & $ 1 mln. + transaction count einen Aktivitätsschub. Dabei ging das Hauptvolumen der Transaktionen von den Handelsplätzen zu großen Haltern, was sich in den Metriken Exchanges to whale flow, CEXes to whale flow und Whale balance widerspiegelt. Auf die genannte Anomalie der Onchain-Metriken folgte ein Anstieg des Tokens BLZ.
Zu beachten ist, dass in diesem Zeitraum der gesamte Markt stieg. Doch während der Benchmark BTC um 35 % zulegte, stieg BLZ um 500 %, was zweifellos ein gutes Ergebnis ist. Selbst unter Berücksichtigung seiner erhöhten Volatilität und Risikoprämie.
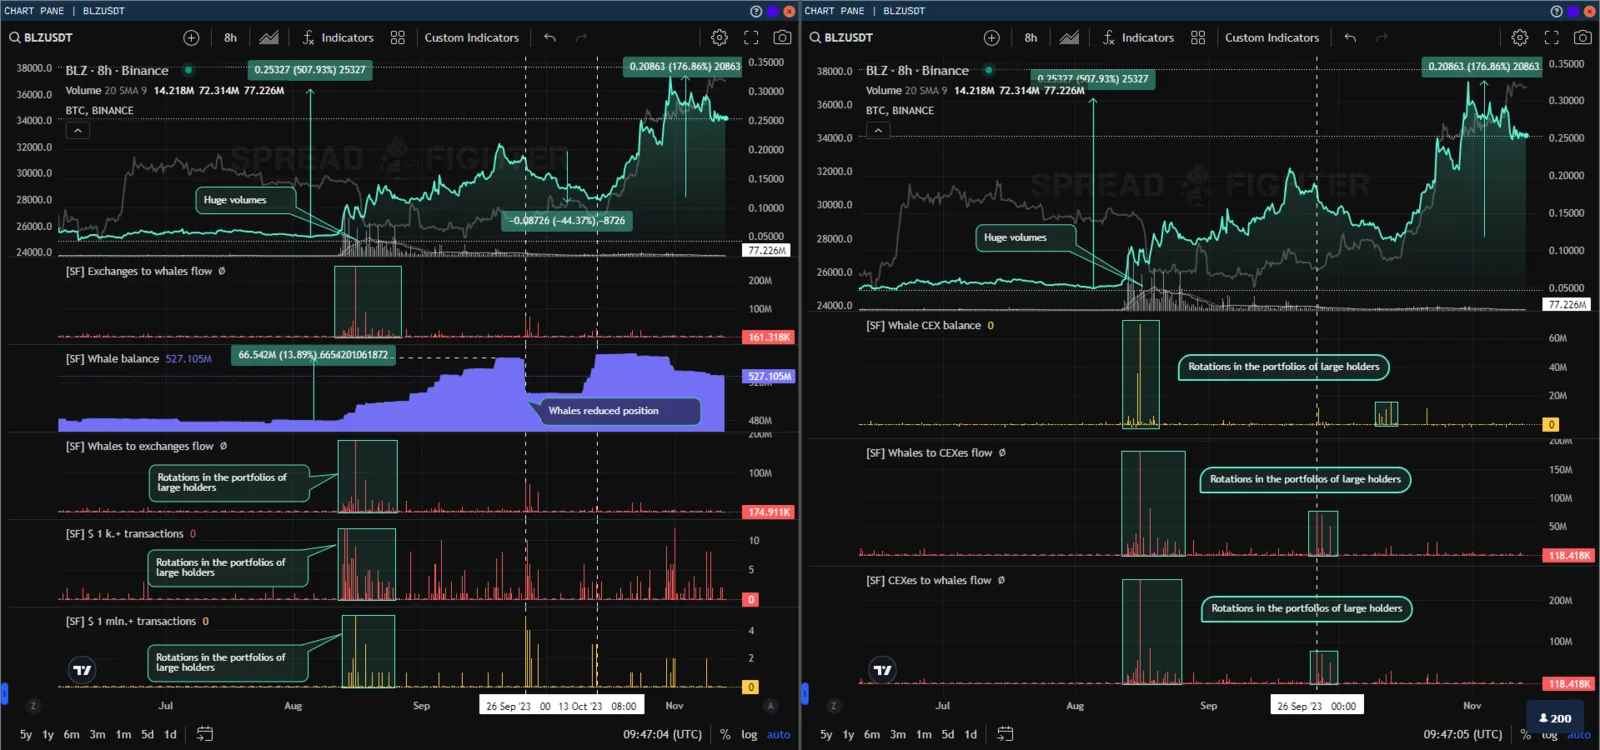
Bluzelle (BLZ)
Eine wichtige Tatsache: Am 26.09.2023 verzeichnete das Modell Whale balance eine Verringerung der Position der Wale. Nach dem Signal korrigierte das Asset um fast 50 %. Am 13.10.2023 stockten die großen Halter ihre Exposure im Asset wieder auf, danach folgte ein Anstieg um 176 %.
Die Strategie lässt sich im Tarif trader umsetzen.
Mean-Reversion-Handel mit synthetischen Körben
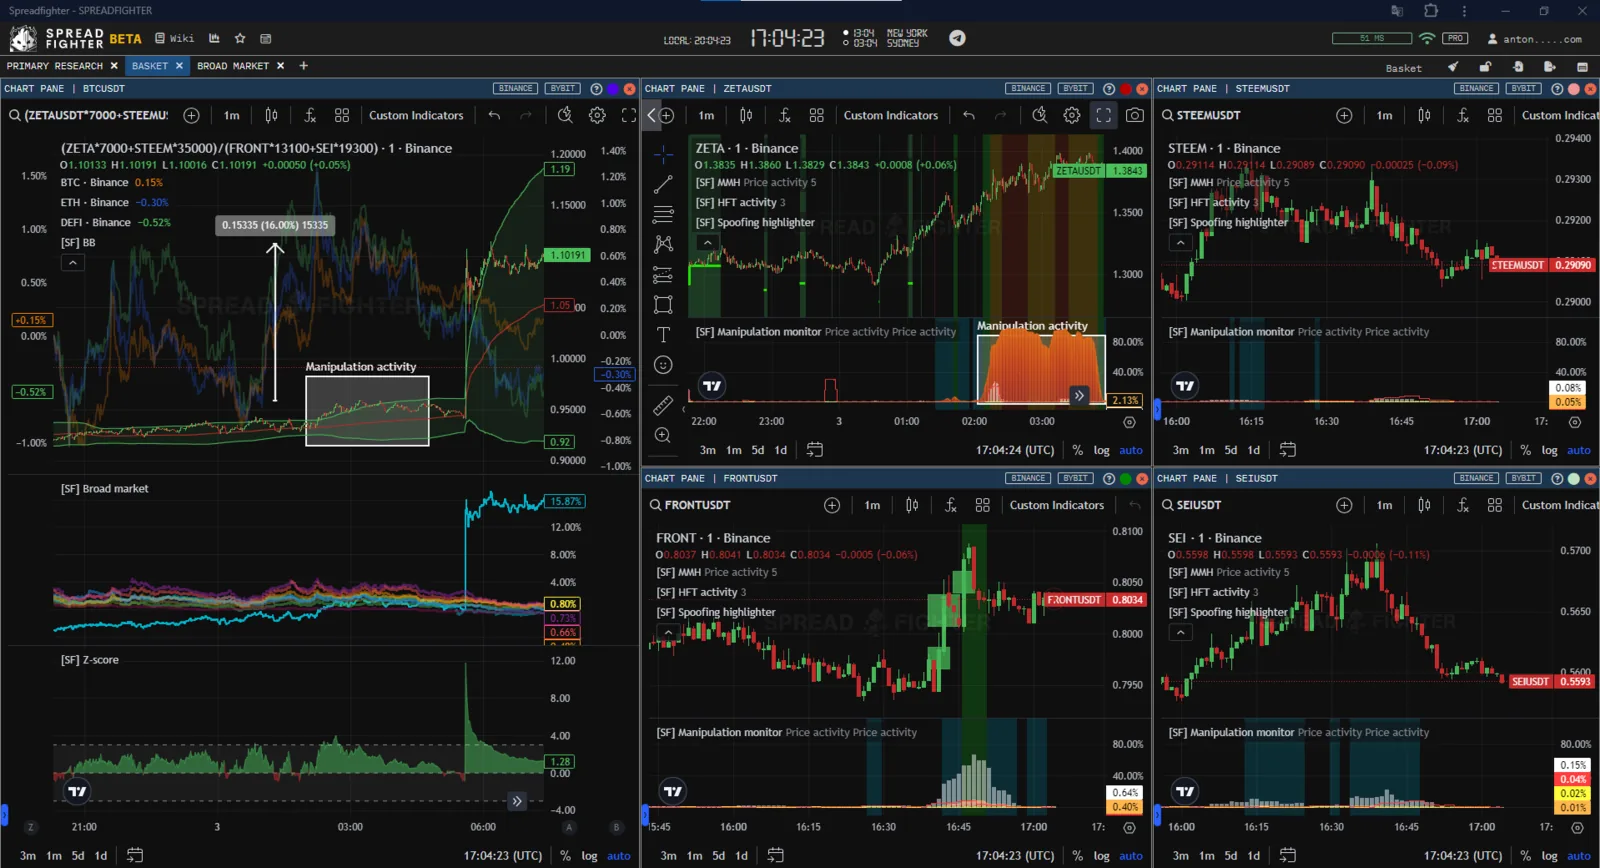
Handelsidee: Mit Market ratio sucht der Nutzer die Assets, die am stärksten von der allgemeinen Marktlage abgewichen sind, und stellt einen Korb auf die Konvergenz zu den durchschnittlichen fairen Marktpreisen zusammen. Als Filter dienen die Mikrostruktur-Werkzeuge Predict Liquidations und Net open interest. Zur Ermittlung des durchschnittlichen fairen Preises wird der Indikator Broad market verwendet. Zur Kontrolle des Risikos toxischer Notierung der Instrumente und des Auftauchens eines Teilnehmers wird Manipulation monitor eingesetzt.
Die Besonderheit des Kryptomarkts: hohe Korrelation und Regression der allermeisten Assets zu den durchschnittlichen Marktwerten. Die Handelsidee: das am stärksten nach unten abgewichene Asset zurückkaufen und die am stärksten nach oben abgewichenen Assets verkaufen. Dabei jedoch mit einer tieferen Bewertung der Liquiditätsrisiken, der Katalysatoren für Anstieg/Fall und des Potenzials jeder einzelnen Komponente des Korbs (im Folgenden: Beine).
Erste Auswahl
Zuerst muss eine Auswahl der Spitzenreiter bei Anstieg/Fall getroffen werden. Dafür wird das Werkzeug Market ratio verwendet.
Zur Bewertung der Liquidität des Instruments werden die Indikatoren DOM, Net open interest sowie das Widget Predict Liquidations eingesetzt:
- Assets, bei denen Net taker short deutlich über Net taker long überwiegt und der größte Teil der ausstehenden Orders oberhalb der aktuellen Preise liegt, gelten als optimal für das Eröffnen einer Long-Position und als unerwünscht für das Eröffnen einer Short-Position.
- Assets, bei denen Net taker long deutlich über Net taker short überwiegt und der größte Teil der ausstehenden Orders unterhalb der aktuellen Preise liegt, gelten als optimal für das Eröffnen einer Short-Position und als unerwünscht für das Eröffnen einer Long-Position.
Zur Bewertung der Wachstumskatalysatoren werden das Modell Manipulation monitor und der Indikator DOM verwendet.
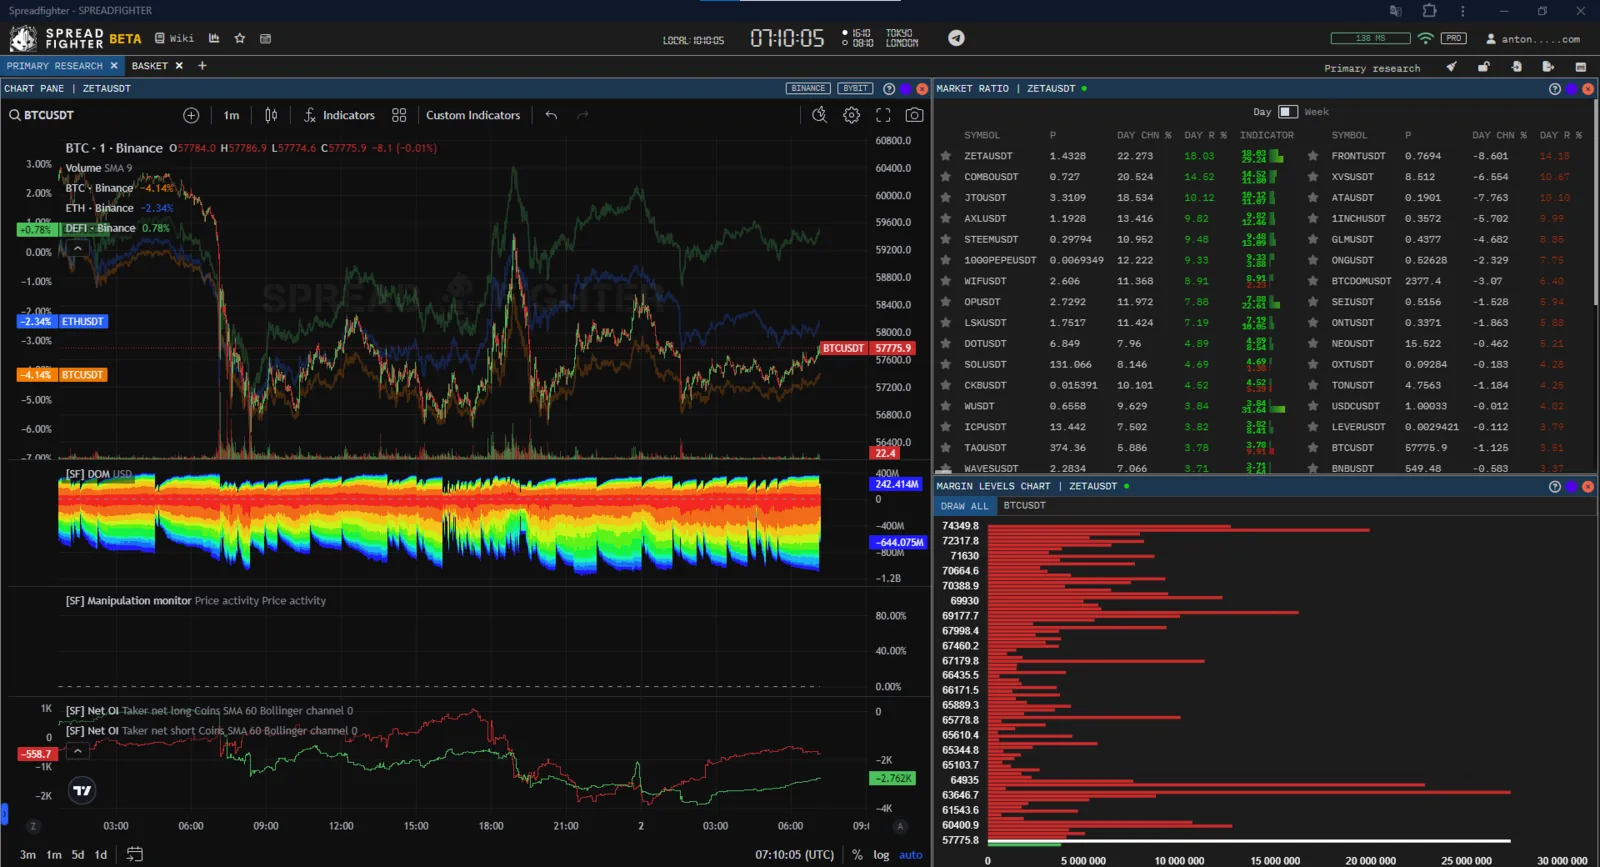
Arbeitsbereich zur Bewertung der Assets
Datum des Trades: 02..05.2024.
- Spitzenreiter beim Anstieg waren damals: COMBO, JTO, LSK, PEPE, WIF, STEEM, ZETA.
- Spitzenreiter beim Fall waren: ONG, 1INCH, ATA, GLM, XVS, FRONT, SEI.
Analysieren wir jedes der ausgewählten Assets.
COMBO, JTO, LSK, PEPE, WIF – Net taker short überwiegt über Net taker long, der Hauptteil der ausstehenden Liquidität liegt laut Modell Predict Liquidations oberhalb der aktuellen Preise. Trotz der extremen positiven Abweichung von der allgemeinen Marktlage sind die Assets für das Eröffnen von Short-Positionen unerwünscht.
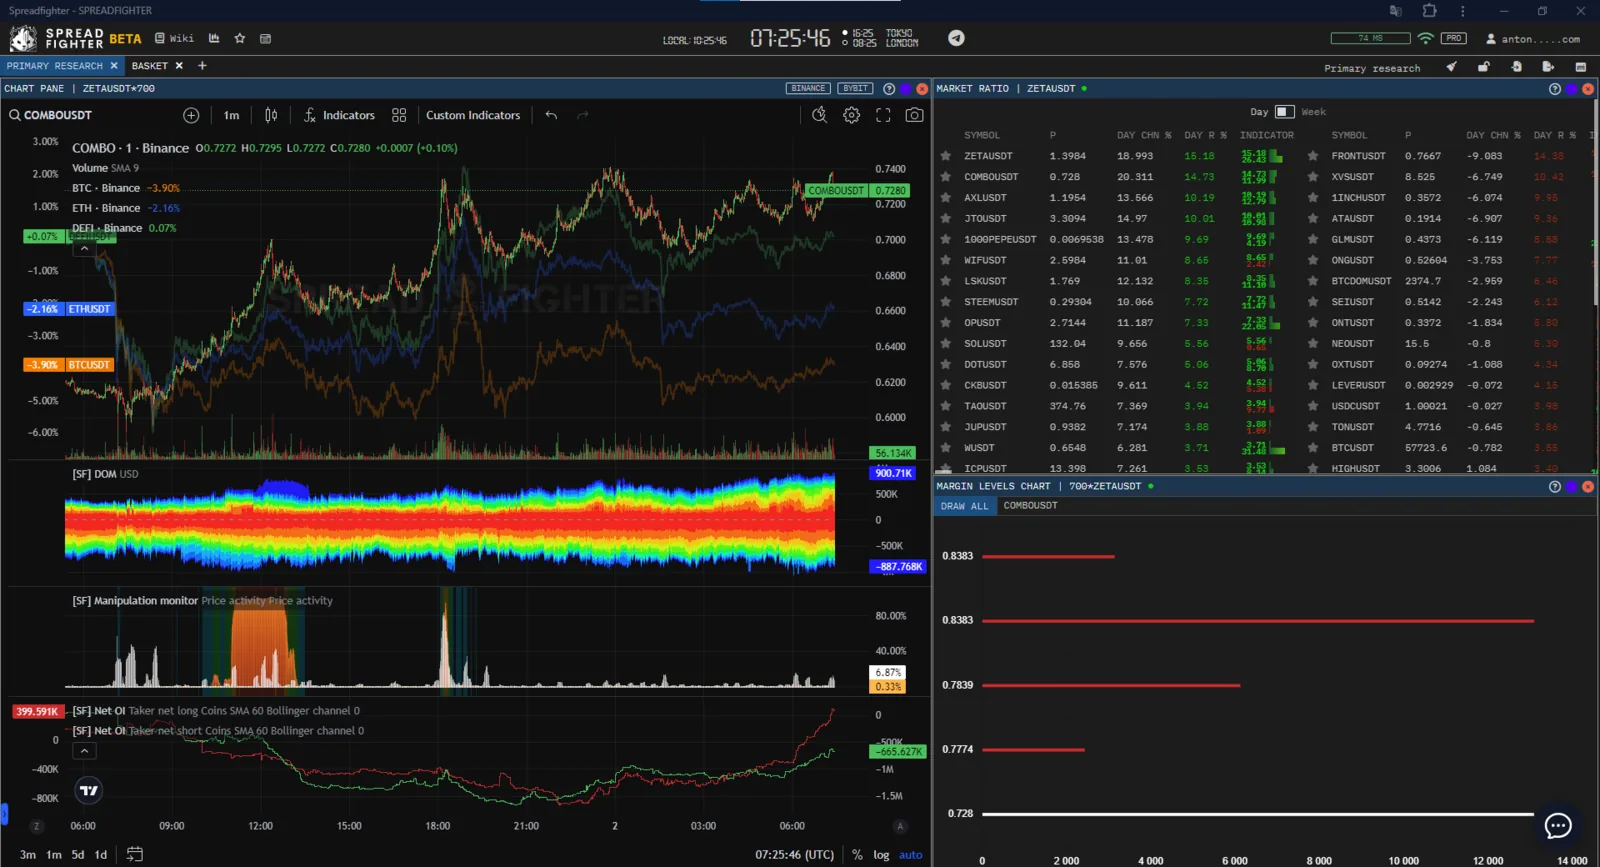
COMBO
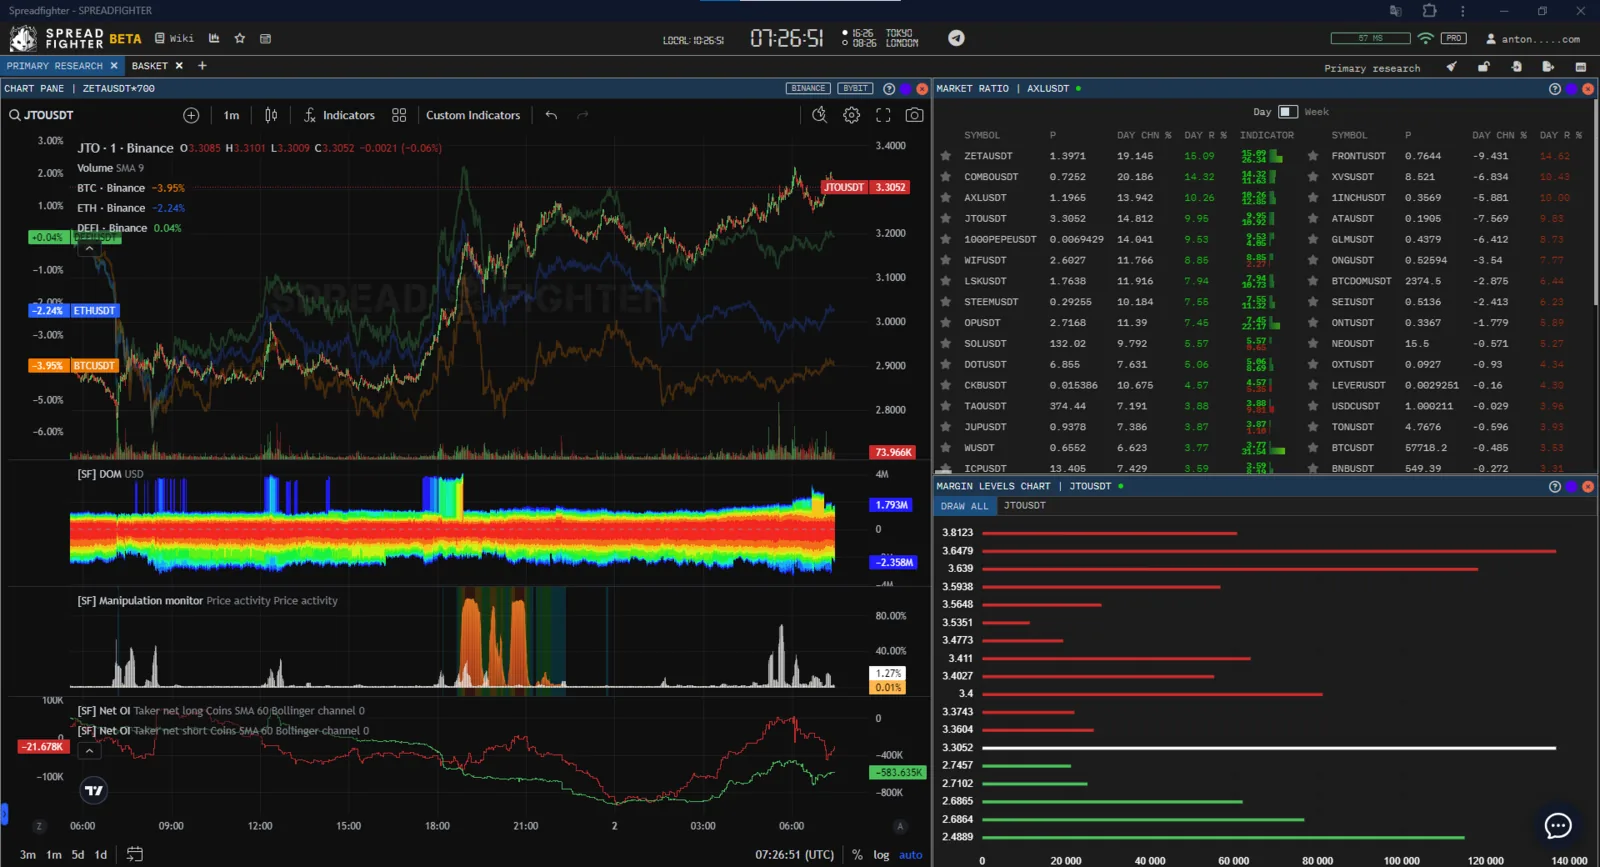
JTO
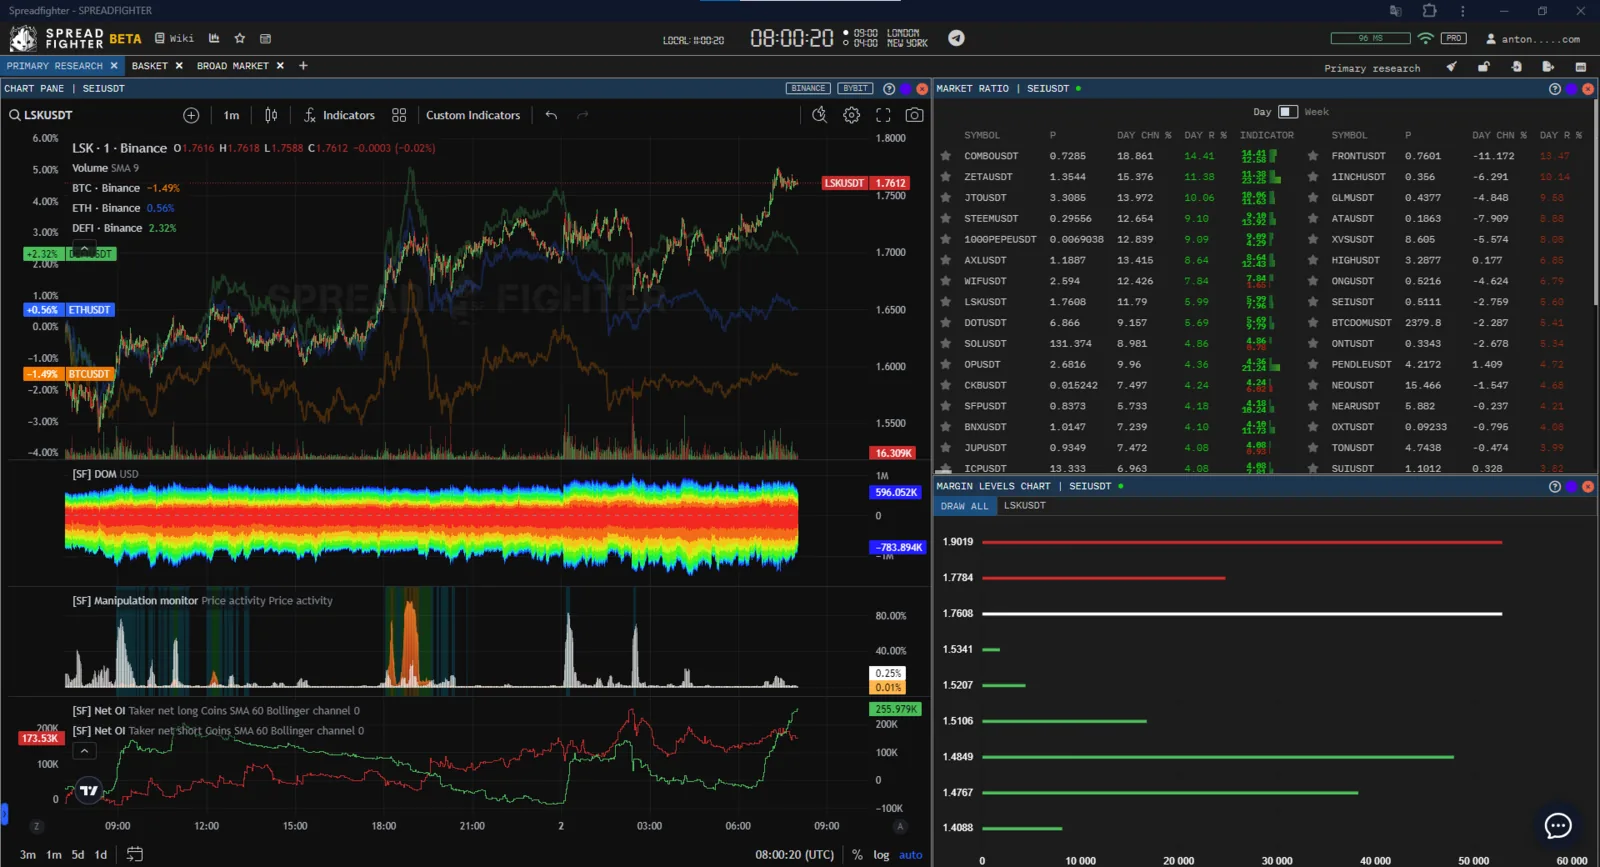
LSK
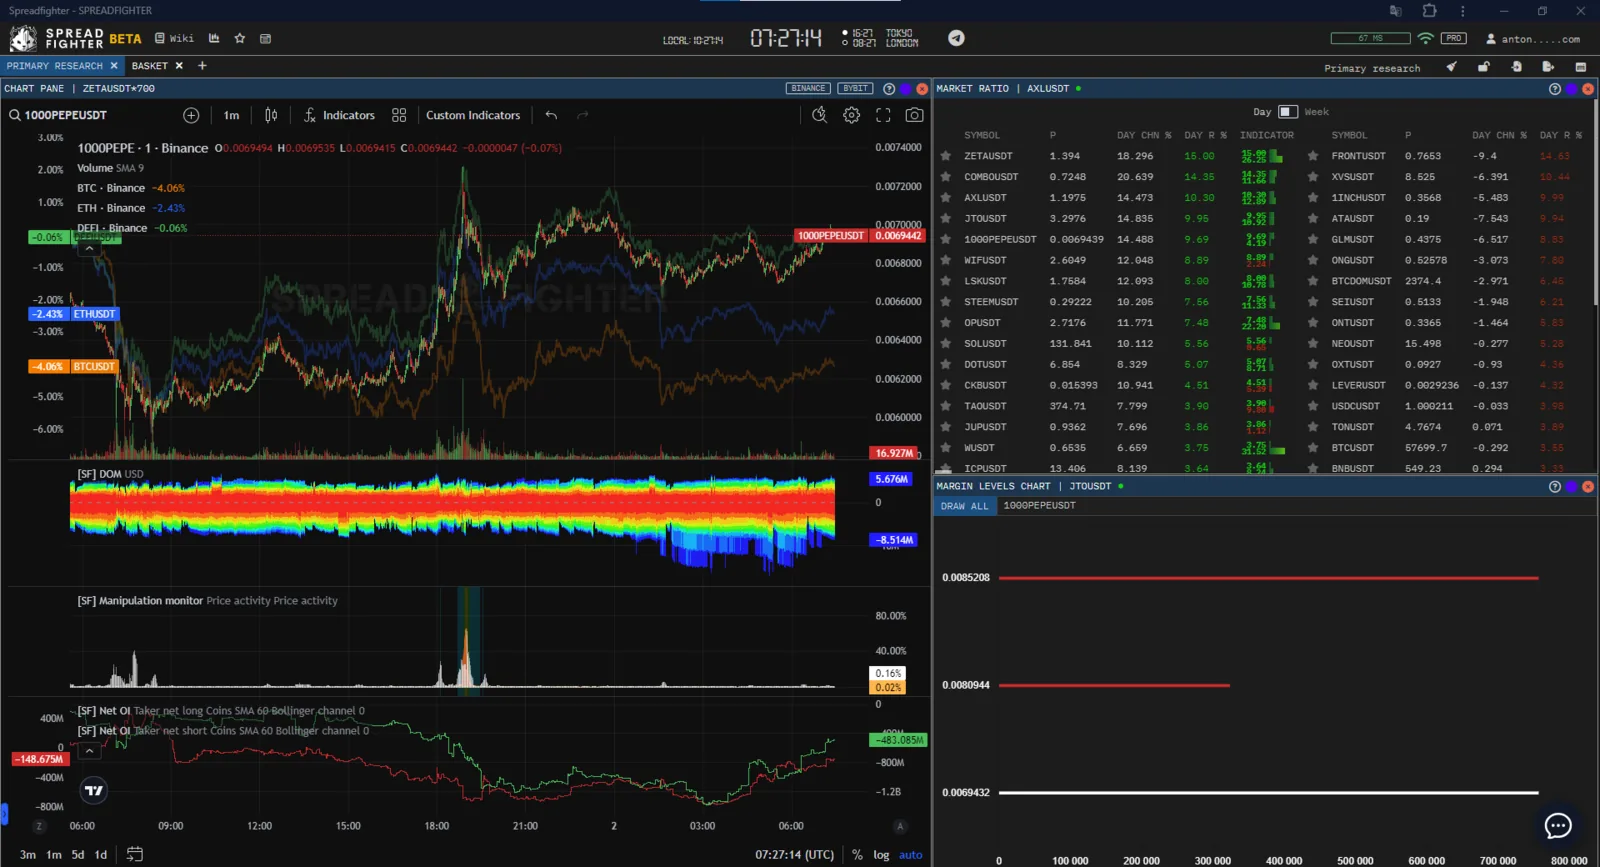
PEPE
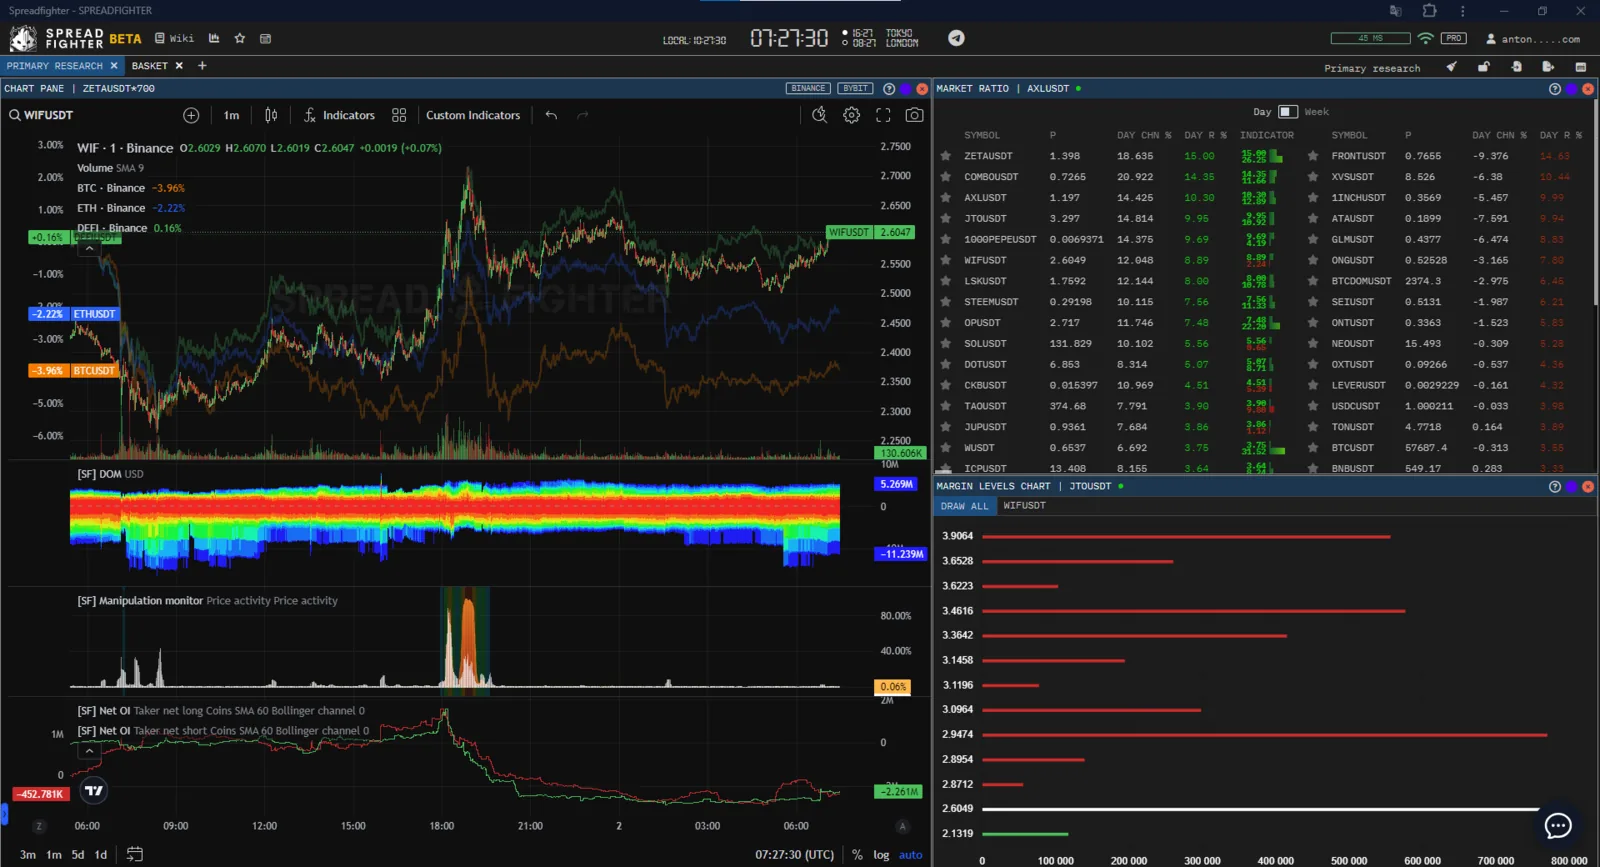
WIF
STEEM, ZETA – Net taker long überwiegt über Net taker short, der Hauptteil der ausstehenden Liquidität liegt laut Modell Predict Liquidations unterhalb der aktuellen Preise. Die Assets eignen sich für das Eröffnen von Short-Positionen.
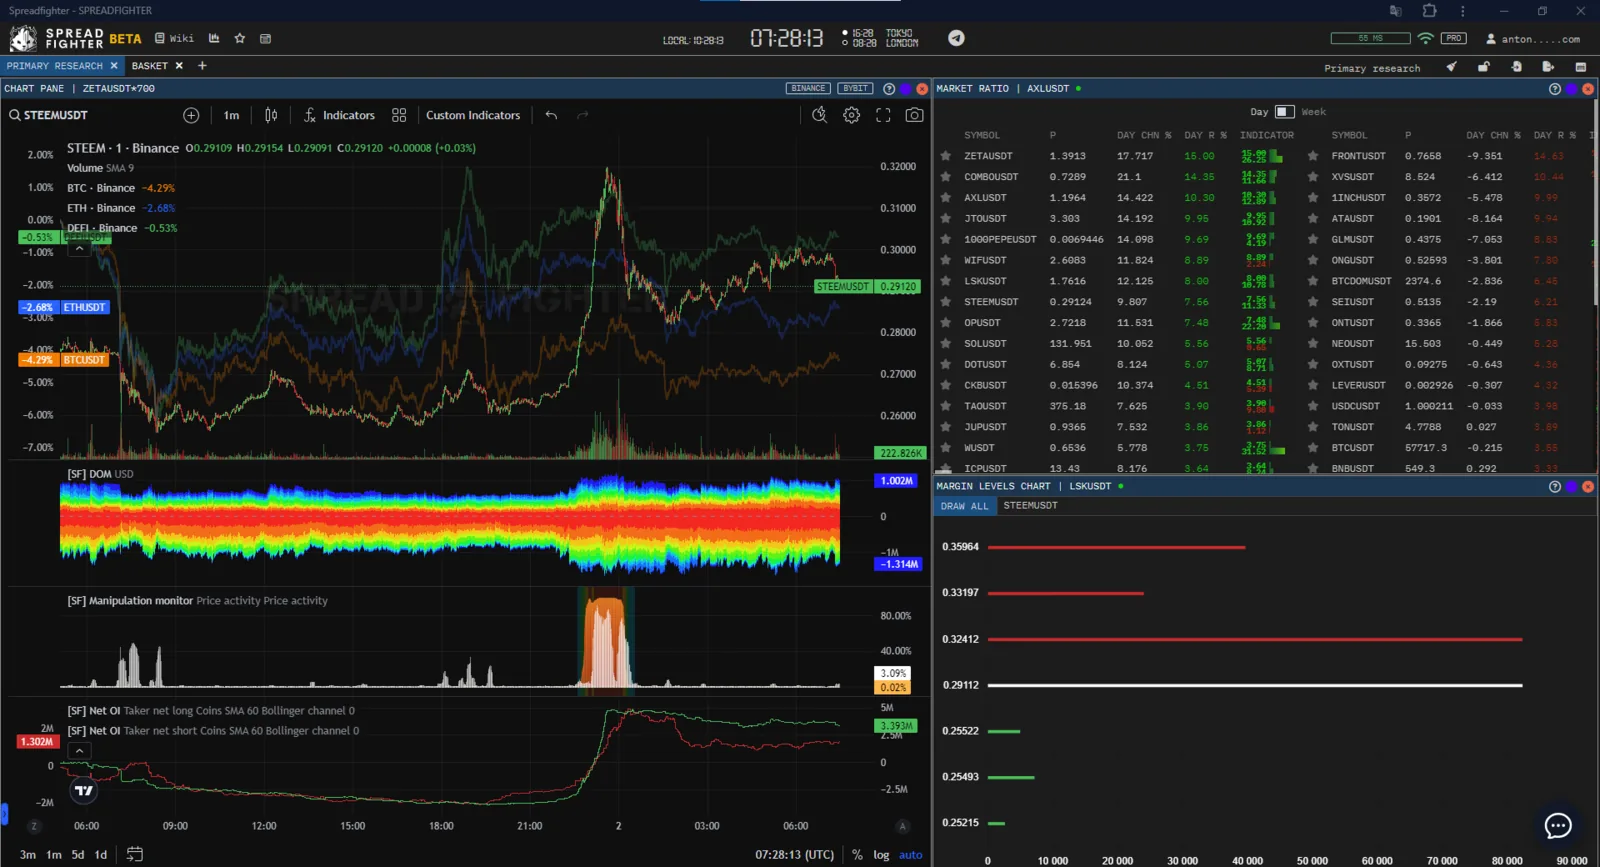
STEEM
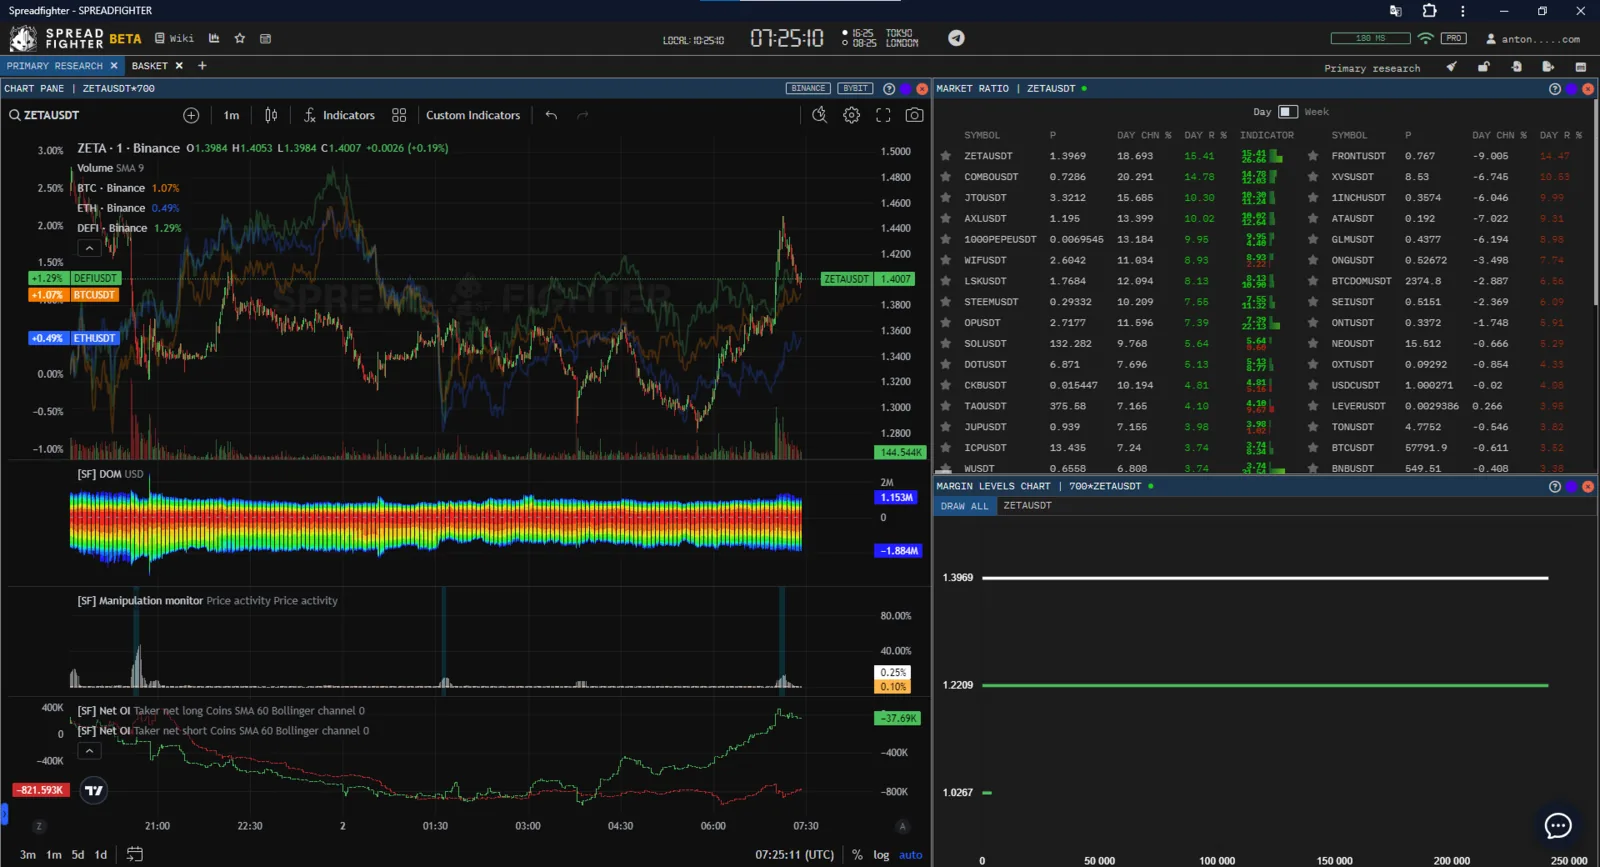
ZETA
ONG, 1INCH, ATA, GLM, XVS – Net taker long überwiegt über Net taker short, der Hauptteil der ausstehenden Liquidität liegt laut Modell Predict Liquidations unterhalb der aktuellen Preise. Trotz der extremen positiven Abweichung von der allgemeinen Marktlage sind die Assets für das Eröffnen von Long-Positionen unerwünscht.
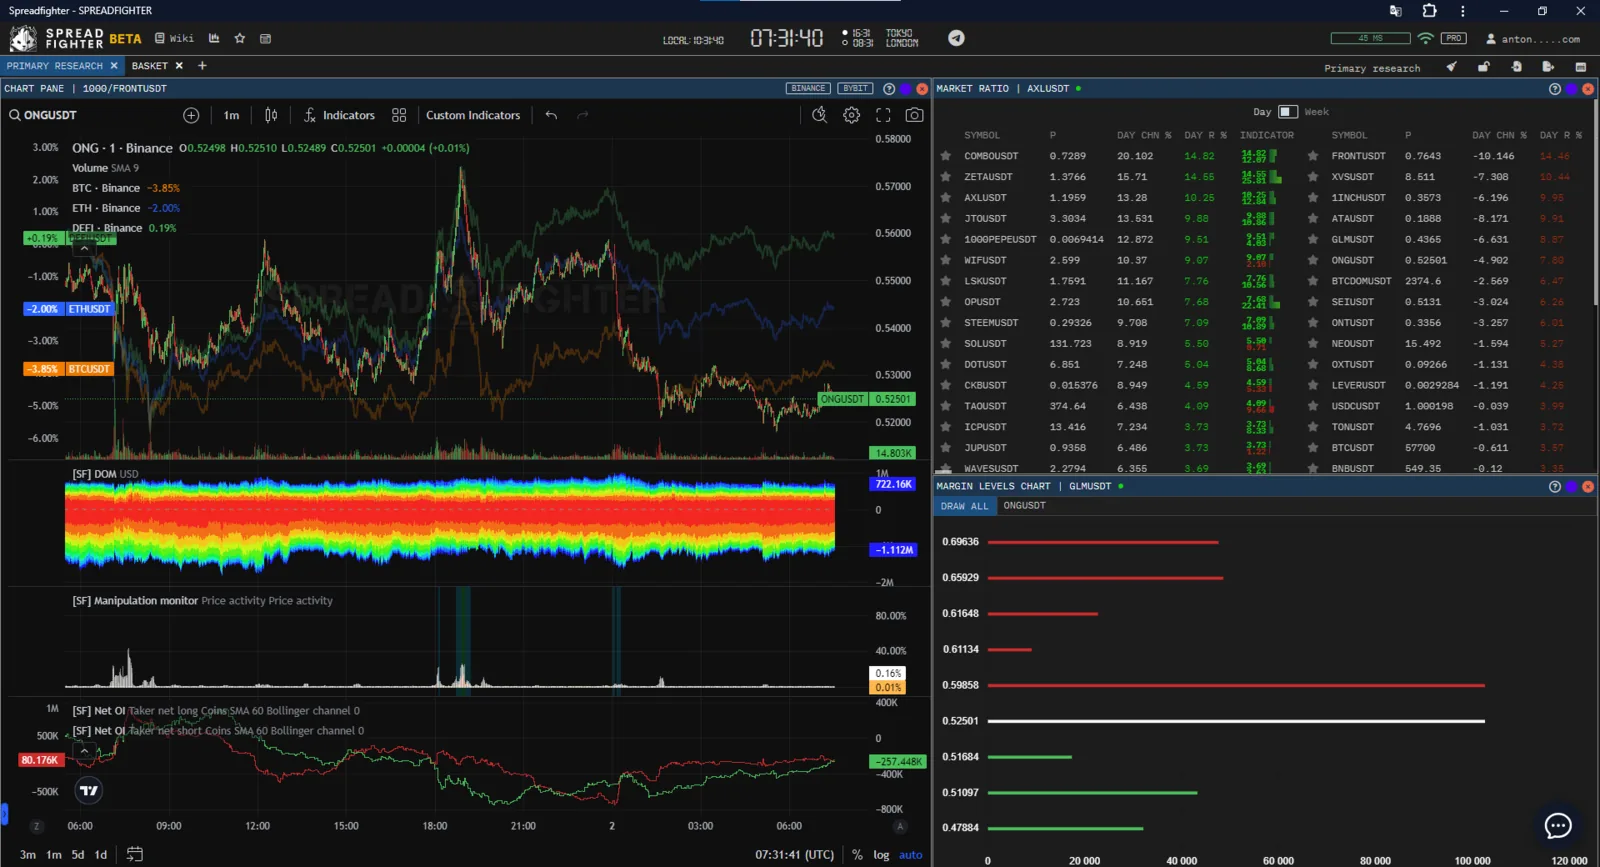
ONG
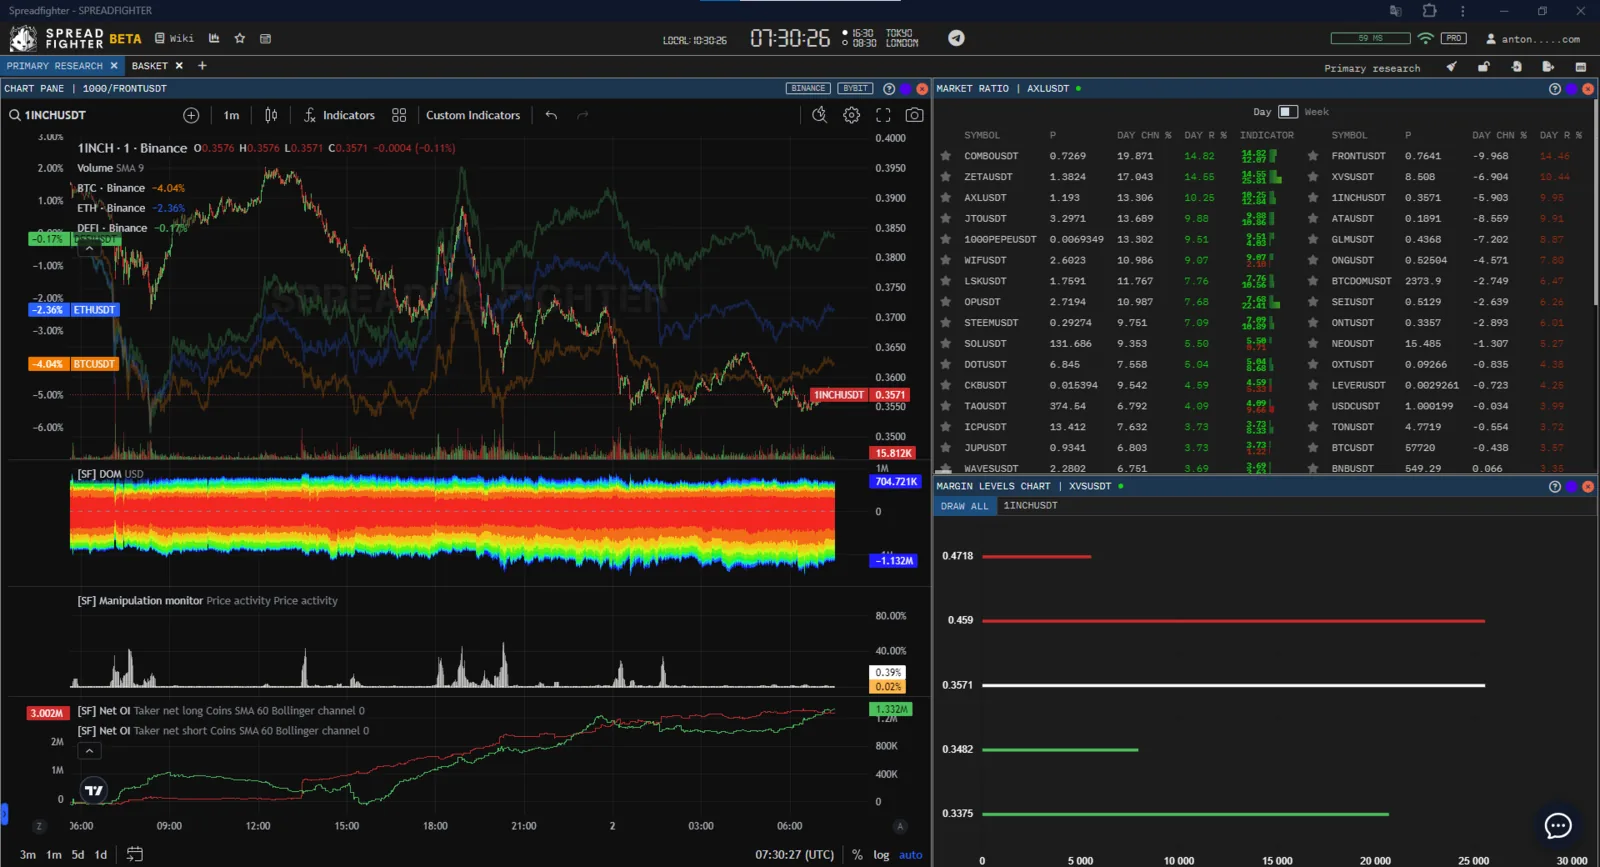
1INCH
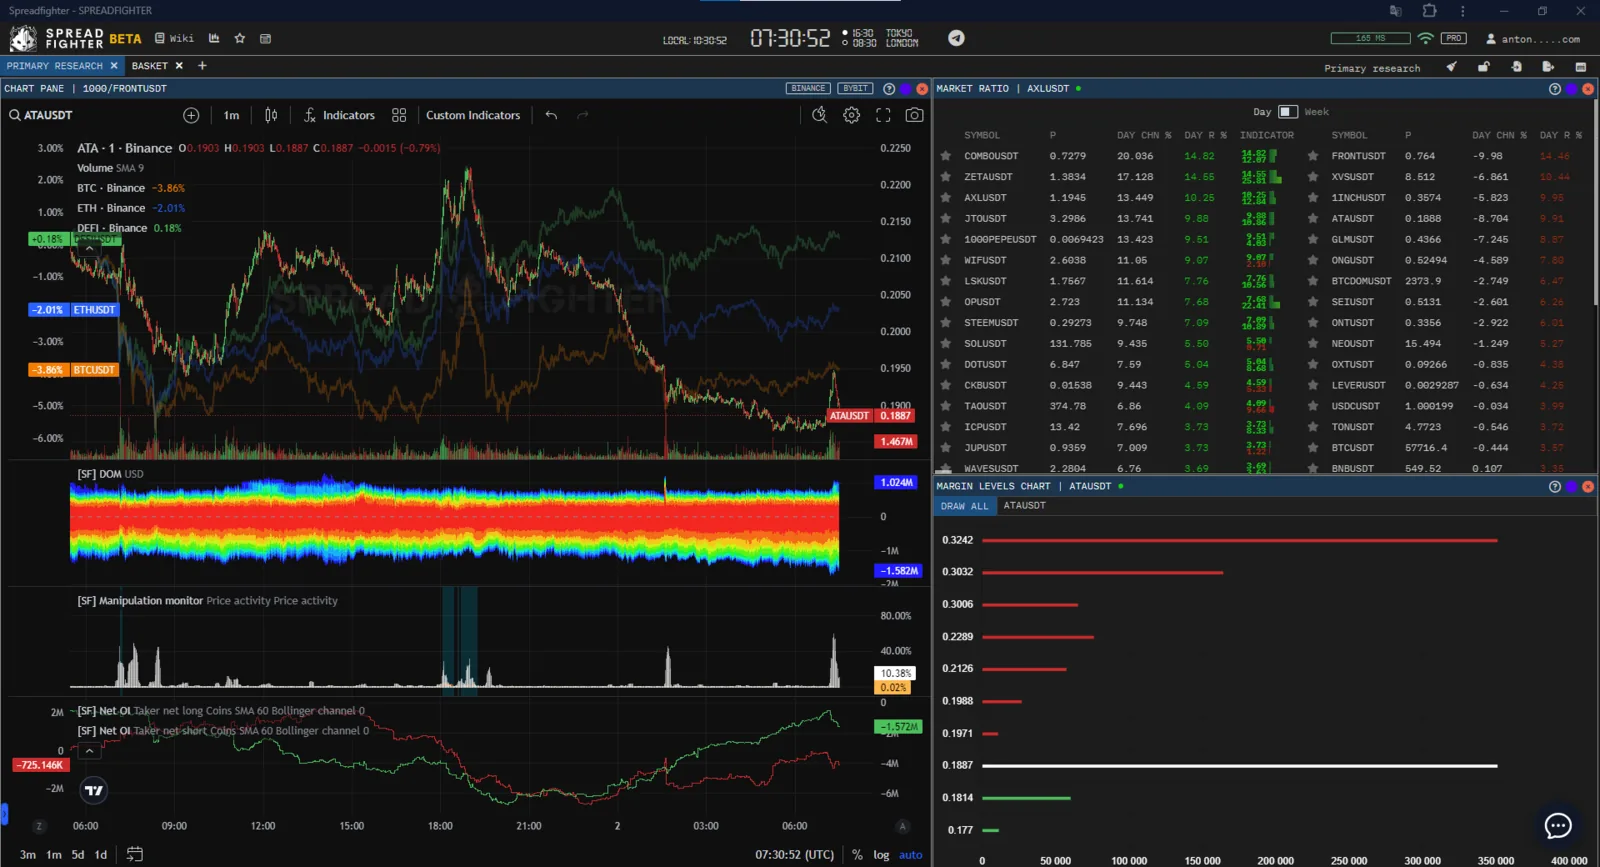
ATA
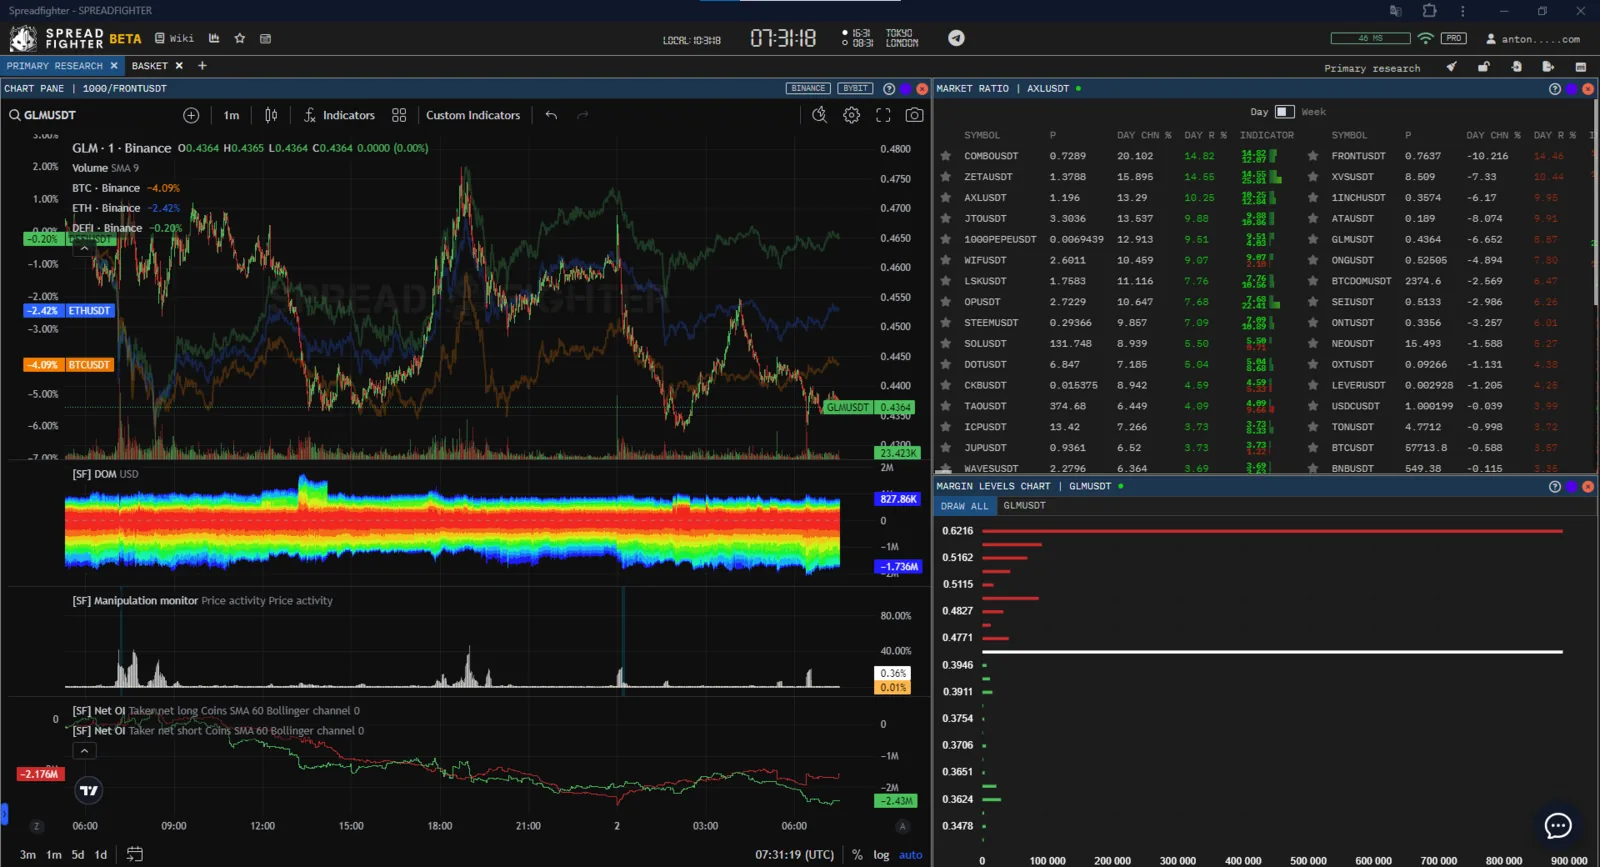
GLM
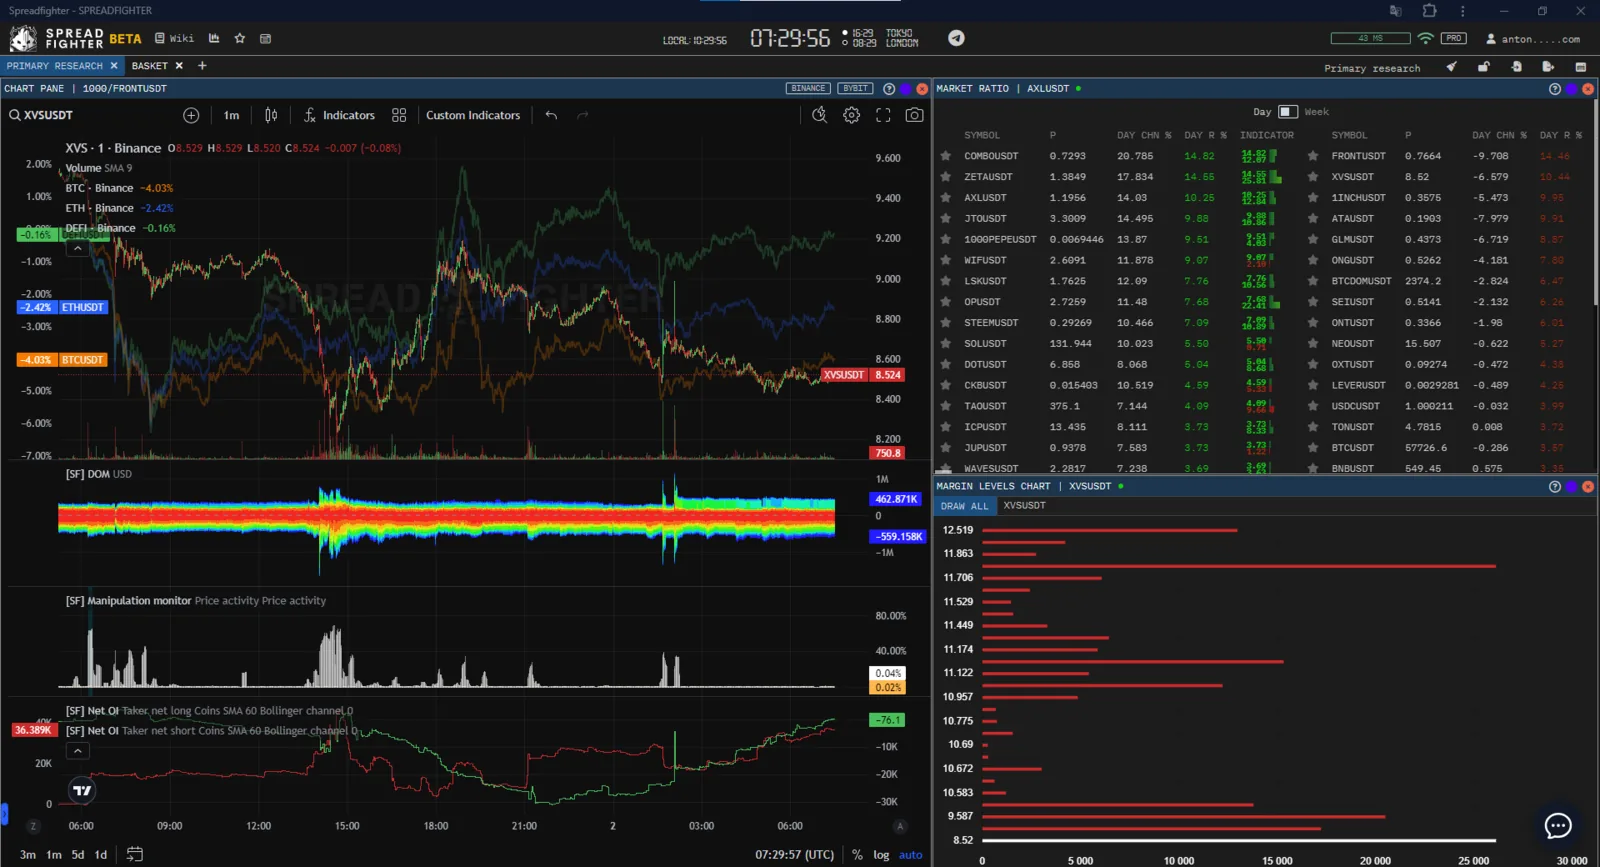
XVS
FRONT, SEI – Net taker short überwiegt über Net taker long, der Hauptteil der ausstehenden Liquidität liegt laut Modell Predict Liquidation oberhalb der aktuellen Preise. Die Assets eignen sich für das Eröffnen von Long-Positionen.
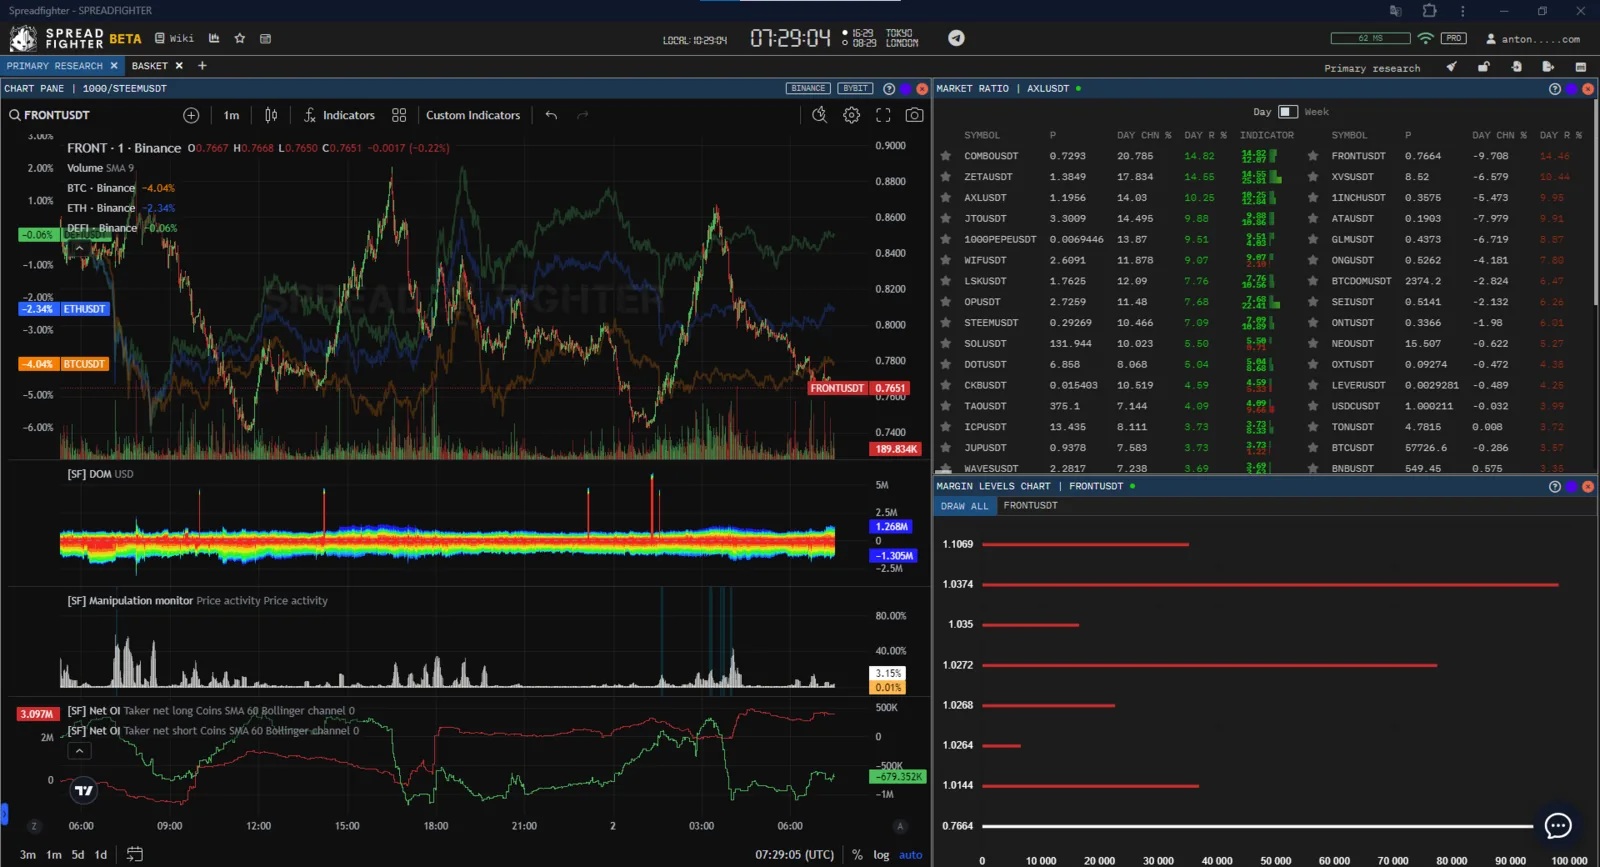
FRONT
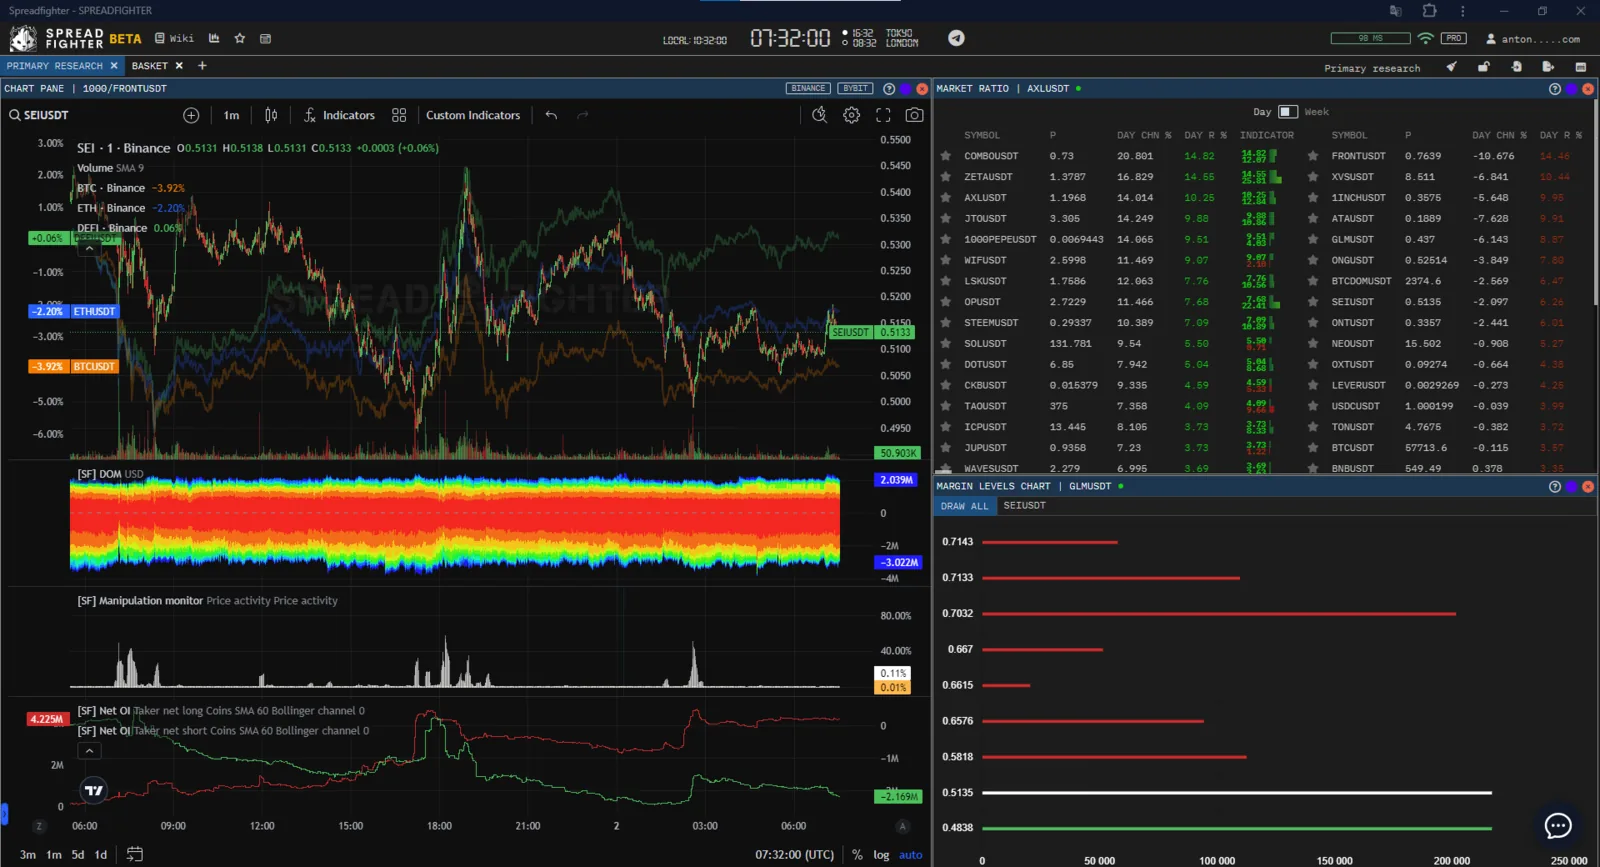
SEI
Die Aufgabe des Traders war es, Assets mit der stärksten Divergenz zwischen ausstehender Liquidität und Open Interest der Taker-Seite zu finden.
Aufbau des Korbs und Management der Position
Zusammensetzung des Korbs:
- ZETAUSDT Perpetual short
- STEEMUSDT Perpetual short
- FRONTUSDT Perpetual long
- SEIUSDT Perpetual long
Um den Preischart des synthetischen Korbs zu erstellen, müssen alle Assets gewichtet werden. Die Koeffizienten ergaben sich, indem die in Dollar allozierte Summe durch den Preis des jeweiligen Assets zum Zeitpunkt der Betrachtung geteilt wurde:
| Symbol | Coefficient |
|---|---|
| ZETA | 7000 |
| STEEM | 35000 |
| FRONT | 13100 |
| SEI | 19300 |
Endgültiger Ticker des Korbs: (ZETAUSDT7000+STEEMUSDT35000)/(FRONTUSDT13100+SEIUSDT19300)
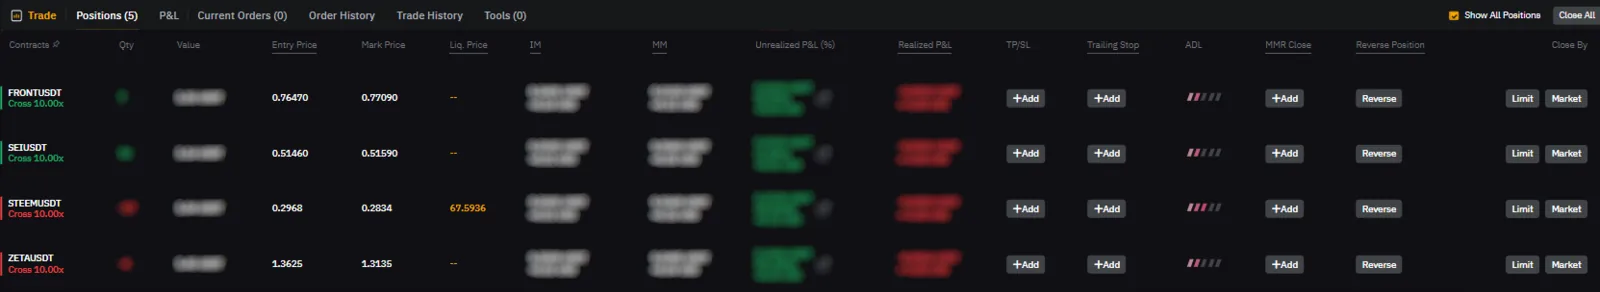
Geöffnete synthetische Position an der Börse
Der Eröffnungspreis der synthetischen Position betrug ~1. Zielpreis: 0,95–0,93 sowie die Rückkehr einzelner Beine zu den durchschnittlichen fairen Marktwerten laut Indikator Broad market.
Jedes Bein wird mit dem Modell Manipulation monitor auf das Auftreten toxischer Notierung des Instruments überwacht. Tritt diese auf, wird die gesamte Position geschlossen.
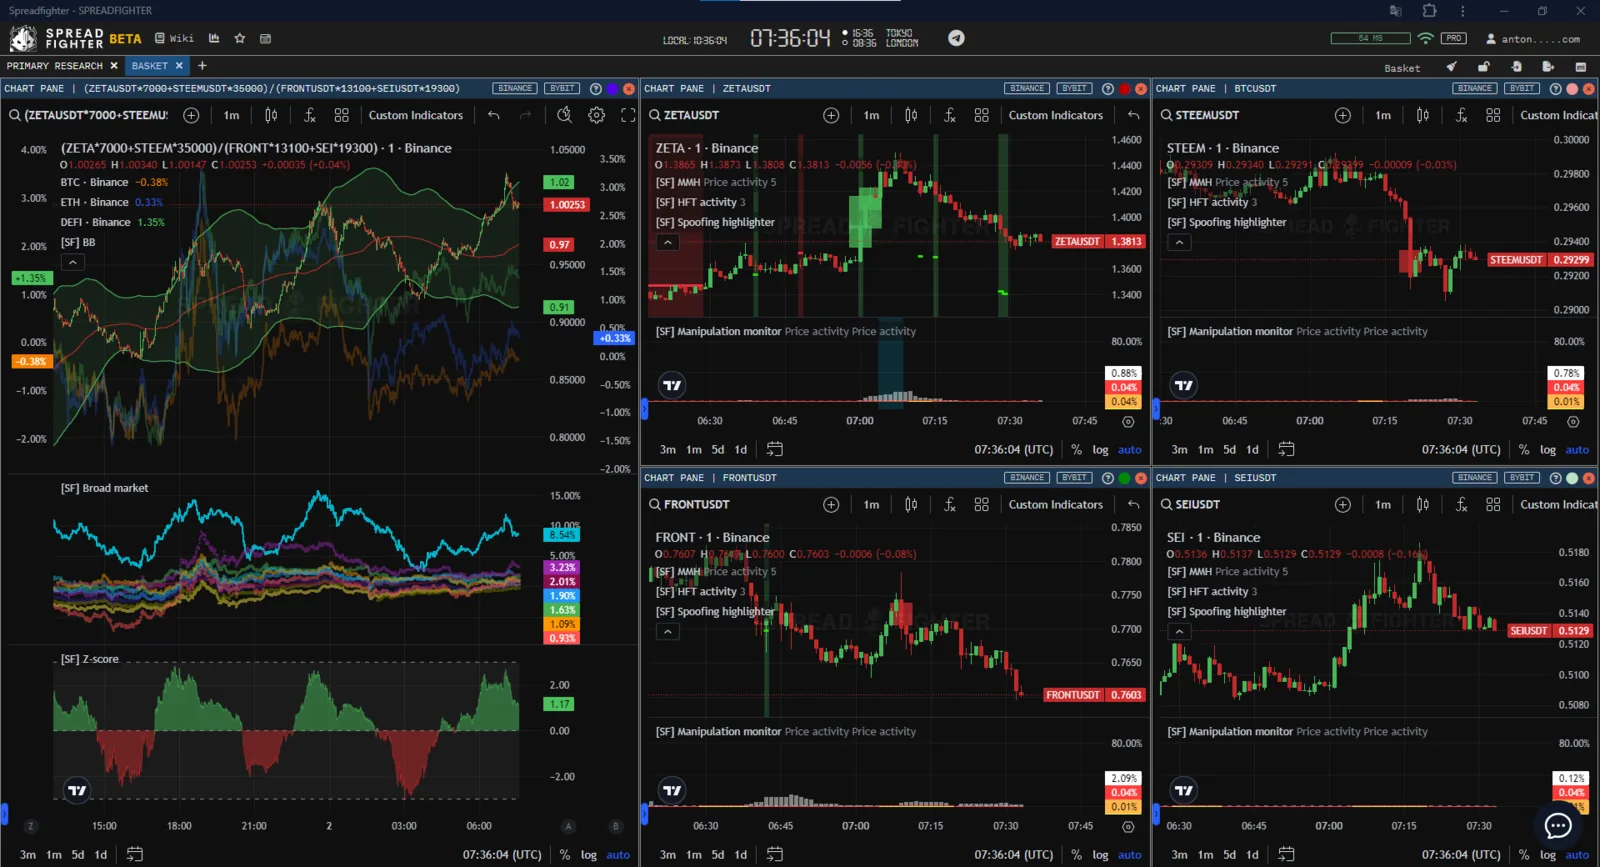
Arbeitsbereich zur Überwachung der Position
Als Hilfswerkzeug kommen Benachrichtigungen zum Einsatz, um den Einfluss des menschlichen Faktors auf das Risikomanagement zu verringern. Überwacht werden folgende Parameter:
- Price activity des Modells Manipulation monitor für jedes Instrument.
- Volume activity des Modells Manipulation monitor für jedes Instrument.
- Preis des synthetischen Korbs.
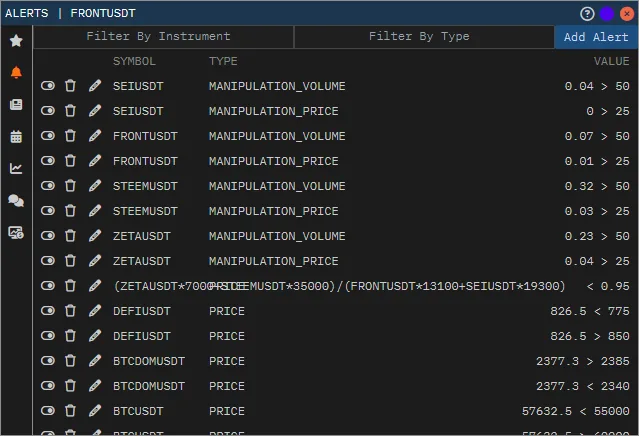
Benachrichtigungen
Nach ~3 Stunden waren alle Beine des Korbs bei ihren fairen Durchschnittswerten angekommen.
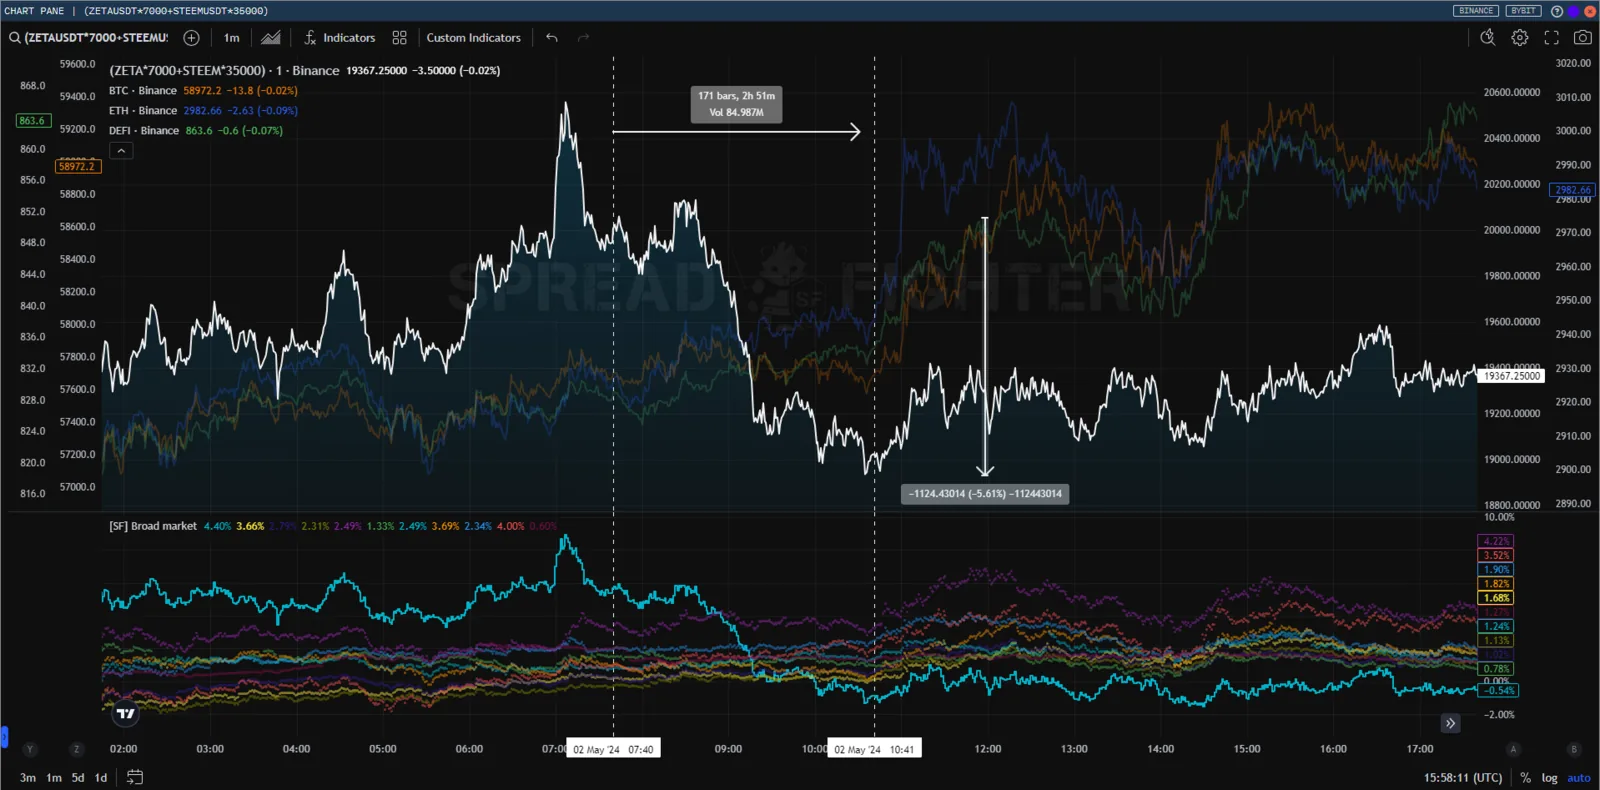
Short-Beine
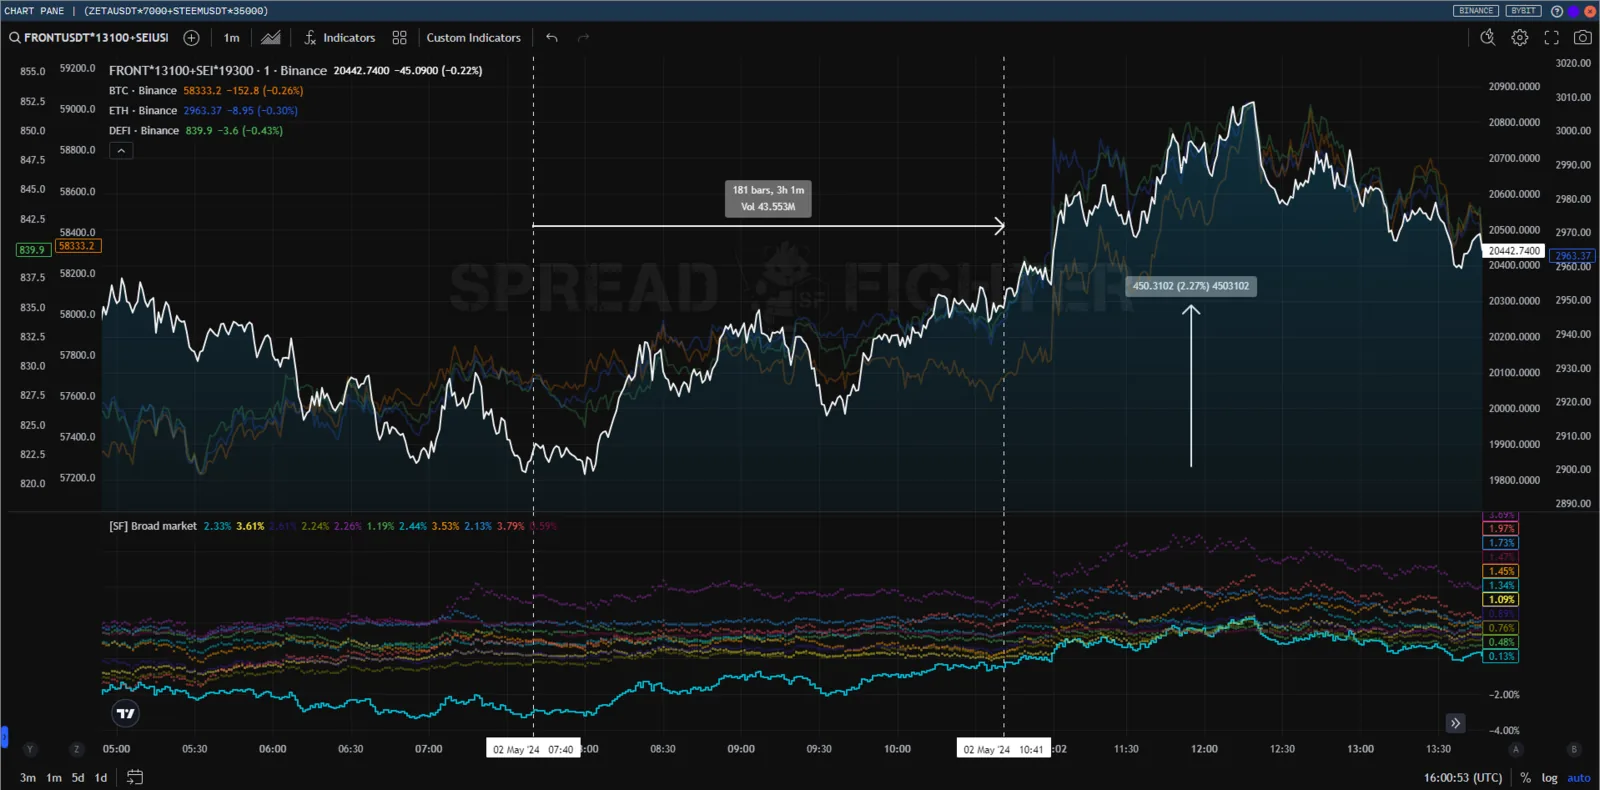
Long-Beine
Im betrachteten Beispiel wurden alle Beine mit Gewinn geschlossen. Das ist beim Handel mit synthetischen Instrumenten jedoch keine zwingende Bedingung. Wichtig ist, dass der Gewinn der profitablen Beine den Verlust der verlustbringenden übersteigt und das gesamte P&L positiv ist.
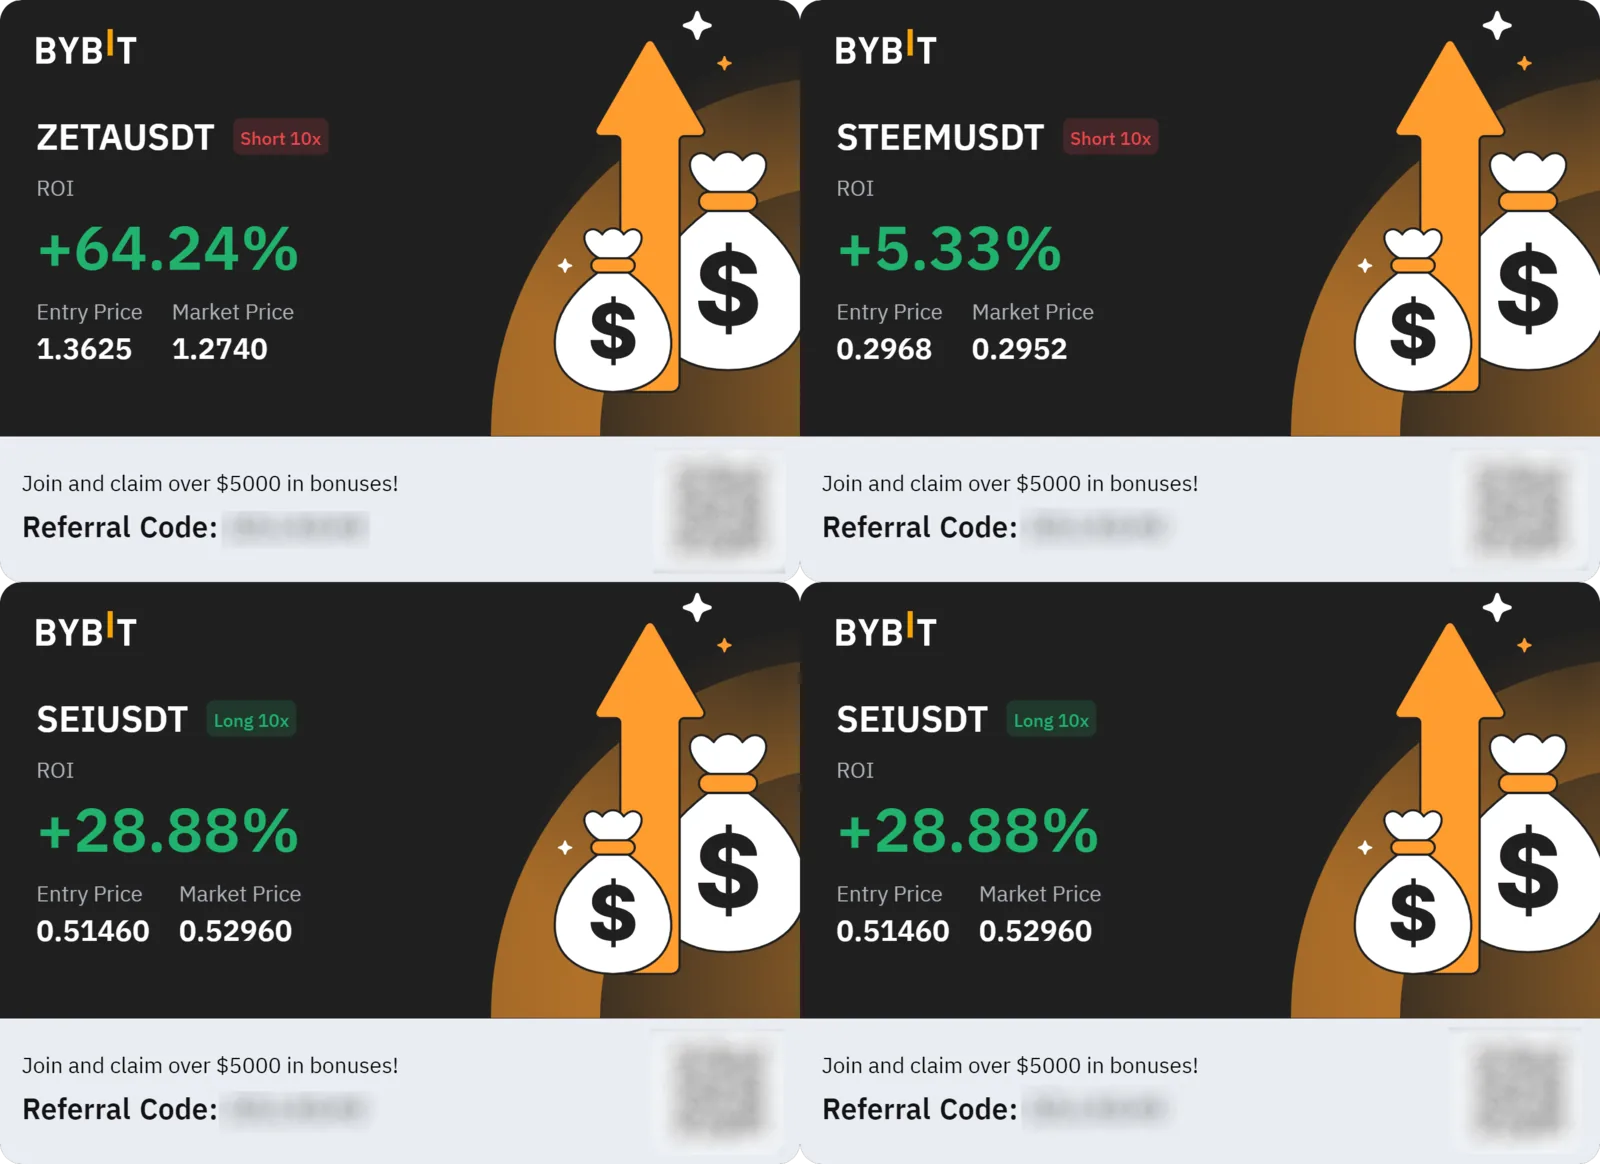
Ergebnisse der Trades
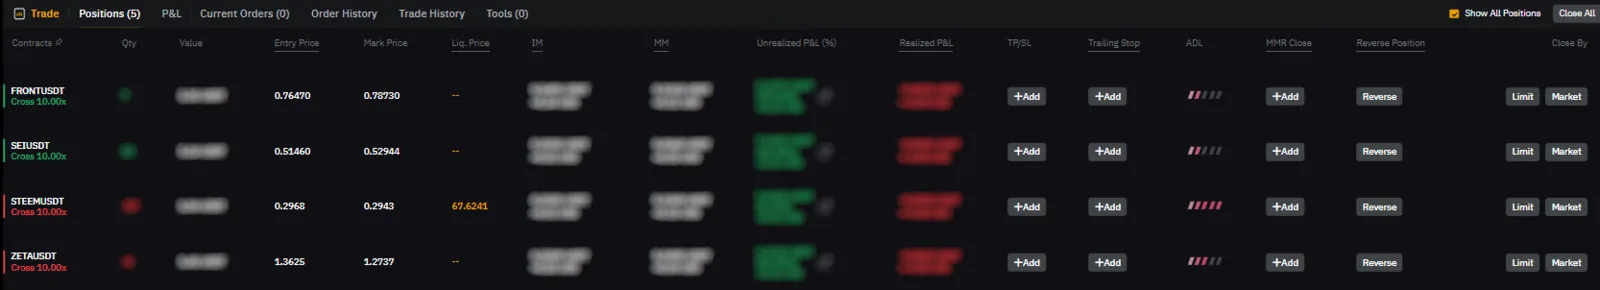
Ergebnisse der Trades
Warum die Kontrolle des Manipulationsrisikos wichtig ist
Die Position wurde ~3 Stunden nach der Eröffnung geschlossen. 20 Stunden später ereignete sich jedoch in einem der Beine, ZETA, ein sehr anschauliches Beispiel. Einen Tag später zeigte sich in der Münze toxische Aktivität, vor der das Modell Manipulation monitor den Trader warnte. Und nach weiteren ~4 Stunden stieg die Münze in weniger als einer Minute um 30 %. Eine Long-Position in diesem Bein hätte dem gesamten Korb einen Verlust von ~15 % gebracht.
Diese Situation zeigt anschaulich, warum das Halten von Mean-Reversion-Positionen in Münzen mit toxischer Aktivität riskant ist.
ZETA manipulation
Mean-Reversion-Handel bei Pump-and-Dump-Aktionen
Handelsidee: Einen Pump finden, der sich vom Markt abgekoppelt hat, verstehen, wer ihn steuert und wie, und eine kurze Mean-Reversion-Position erst eröffnen, wenn der Höhepunkt überschritten ist. Für die Suche dient Market ratio. Zur Bewertung des Handelsflusses: Spot perpetuals dominance, Net open interest und Liquidations. Zur Bewertung der Aktivität des Teilnehmers: Manipulation monitor, Layering highlighter und HFT activity.
Wie sich Pumps in 2025–2026 verändert haben
Wir haben 3.202 Pumps an Binance-Futures von August 2023 bis November 2026 untersucht. Als Pump galt ein Kursanstieg einer Münze um 30 % und mehr über dem Markt innerhalb von 24 Stunden. Seit der zweiten Hälfte 2025 hat sich das Verhalten der Organisatoren deutlich verändert.
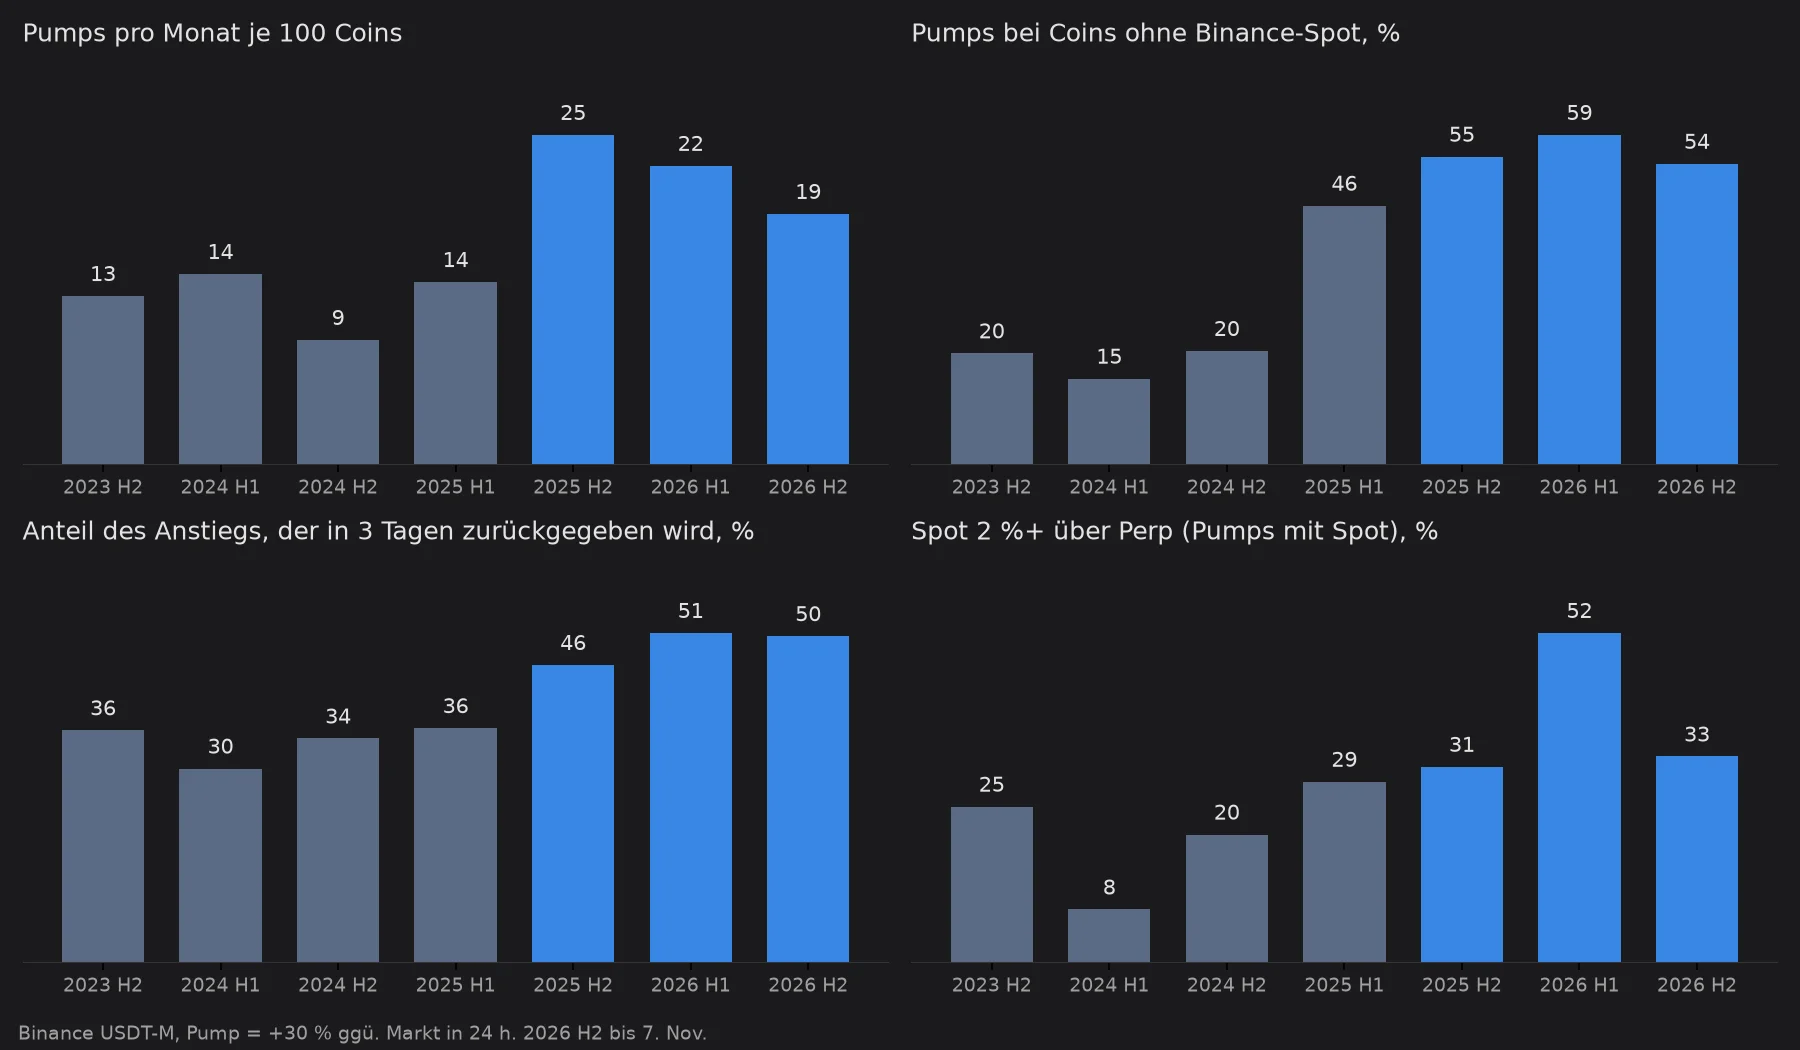
Wie sich Pumps verändert haben: grau – vor Juli 2025, blau – danach
- Es gibt doppelt so viele Pumps. Bis Mitte 2025 kamen auf je 100 Münzen 9–14 Pumps pro Monat, danach 19–25.
- Mehr als die Hälfte der Pumps läuft in Münzen ohne Spot auf Binance. Früher waren es 15–20 %, jetzt 46–59 %. Das Merkmal „Der Futures-Fluss dominiert den Spot-Fluss“ aus dem BNX-Fall von 2024 war eine Besonderheit, jetzt ist es der Normalfall.
- Häufiger wird der Spot hochgetrieben, um Shorts im Future auszupressen. Hat die Münze einen Spot, steht dieser während des Pumps immer öfter mehr als 2 % über dem Future: 2024 war das in 8–20 % der Pumps so, in der ersten Hälfte 2026 in 52 %. Der dünne Spot wird aggressiv gekauft, der Indexpreis steigt, der Future hinkt hinterher, und das Funding rutscht tief ins Minus. Die Shorts zahlen Funding und werden liquidiert.
- Pumps geben mehr zurück. 3 Tage nach dem Höchststand gibt der Preis im Durchschnitt 46–51 % des Anstiegs zurück, früher waren es 30–36 %. Dort, wo der Spot hochgetrieben wurde, sind es 55 %.
- Aber der erste Rücksetzer ist eine Falle. Wer mechanisch nach dem ersten Rücksetzer um 10 % vom Höchststand shortet, mit einem Stopp 5 % über dem Höchststand, wird in etwa 40 % der Trades von der zweiten Welle ausgestoppt. Nach Juli 2025 bringt ein solcher Handel im Durchschnitt +1,2 % pro Trade vor Kosten. Das Funding frisst im Durchschnitt 0,7 %, in den schlechtesten 5 % der Fälle 4,7 % und mehr. Nach Funding und Gebühren bleiben im Durchschnitt +0,4 % bei einem Median von −0,7 %: Mehr als die Hälfte der Trades ist verlustreich. Vor Juli 2025 ergab sich nach Kosten −2,4 %. Ein blinder Short auf jeden Pump funktioniert nicht – weder früher noch jetzt.
Das Funding auf einem Pump ist der wichtigste versteckte Kostenfaktor eines Shorts. Binance stellt die Münze auf stündliche Zahlungen um, und der Satz stößt an die Grenze von −2 %. Im IOST-Fall weiter unten hätte ein Short allein durch das Funding innerhalb eines Tages rund 9 % gezahlt.
Daraus folgt die Regel: Ein Short wird nicht beim ersten Rücksetzer eröffnet, sondern nach Anzeichen des Höhepunkts – wenn der Future zuerst eingebrochen ist, die Short-Liquidationen von Long-Liquidationen abgelöst wurden und die Manipulationsalgorithmen verstummt sind.
Wenn Spot teurer ist als der Future
Wir haben außerdem das Signal „Spot führt den Pump“ gesondert geprüft: Die Münze pumpt, und Spot notiert 2 % oder mehr über dem Future. Seit 2023 gab es 473 solcher Ereignisse. Was in den folgenden 3 Tagen geschah:
| vor Juli 2025 | danach | |
|---|---|---|
| Funding, das der Short zahlt | −8,0 % | −6,2 % |
| Future-Short nach Funding und Gebühren, Mittelwert / Median | −6,9 % / −0,2 % | +3,2 % / +8,7 % |
| Future-Long und Spot-Short nach Funding und Gebühren, Mittelwert / Median | +12,0 % / +8,7 % | +10,3 % / +8,1 % |
- Short. Der Future notiert bei einem solchen Pump mit Abschlag zu Spot, und das Funding rutscht tief ins Minus: Der Short zahlt im Schnitt 6 % in 3 Tagen, in den schlechtesten 5 % der Fälle 19 % und mehr. Gegenüber einem Einstieg in der ersten Stunde des Pumps ohne Bedingung an den Spread ist der Vorteil statistisch nicht signifikant.
- Future-Long und Spot-Short mit gleichem Volumen. Der Abschlag des Futures schließt sich, und das negative Funding erhält, wer im Future long ist. Plus in 471 von 473 Ereignissen, in jedem Halbjahr seit 2023. Der Engpass ist der Spot-Kredit: Im Snapshot vom 07.11.2026 ließ sich nur ein Drittel solcher Münzen leihen, bei der Hälfte war der Kredit-Pool auf Binance leer. Liegt die Münze bereits bei Ihnen auf Spot, ergibt ein Tausch dieselbe Position: Spot verkaufen und den Future mit demselben Volumen kaufen.
Einen solchen Spread können Sie mit einem Alert überwachen: Im Fenster zum Erstellen eines Alerts löst das Preset „Spot over perp ≥ 2%“ (Tarif Pro) aus, sobald Spot bei einer beliebigen Binance-Münze 2 % über den Future steigt. Denselben Spread zeigt im Chart Spot perpetual dominance.
Fall 1: IOST, 20.–22. Oktober 2026
Am 20.10. gegen 10:00 UTC begann IOST, sich vom Markt abzukoppeln. Innerhalb von 30 Stunden stieg der Preis von 0,00074 auf 0,00180, also um 139 %.
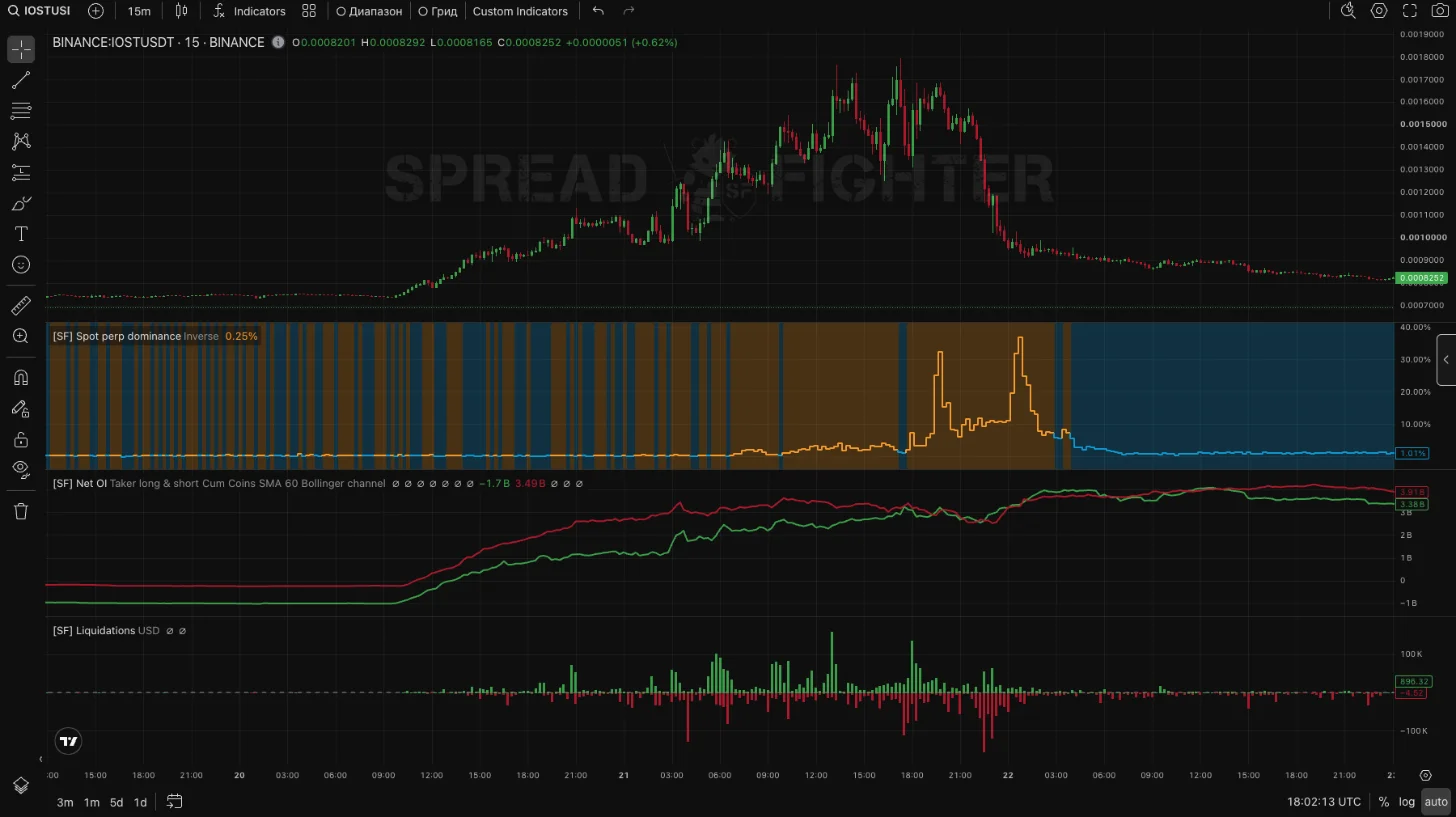
IOST: Spot perp dominance, Net OI und Liquidations
Was die Werkzeuge zeigten:
- Spot perp dominance. Der Indikator zeigt, um wie viel der Spot teurer ist als der Future. Bis 05:00 am 21.10. lag die Differenz bei etwa null, dann zog der Spot um 1,5–3,5 % davon, und im Moment der Umkehr um 17:00 um 32 %: Der Future war bereits eingebrochen, während der Spot noch auf dem Höchststand stand. Das Volumen im Future war dabei 15–30-mal größer als im Spot, aber den Preis trieb gerade der Spot: Der Anteil aggressiver Käufe im Spot erreichte 64 %, im Future lag er bei etwa 50 %.
- Net OI. Taker long und Taker short wuchsen von Anfang an gemeinsam mit dem Preis: Die Teilnehmer bauten Positionen in beide Richtungen auf, und es gab viele Shorts.
- Liquidations. Grüne Balken nach oben sind Liquidationen von Shorts, rote nach unten von Longs. Der Anstieg wurde von Short-Liquidationen begleitet, bei Zwischenrücksetzern wurden auch Longs ausgestoppt. Die größten Long-Liquidationen fielen auf den Absturz am Abend des 21.10.
- Funding. Vor dem Pump etwa 0 %. Ab 08:00 am 21.10.: −0,34 %, −0,99 %, dann −2 % und stündliche Zahlungen: etwa 9 % innerhalb eines Tages.
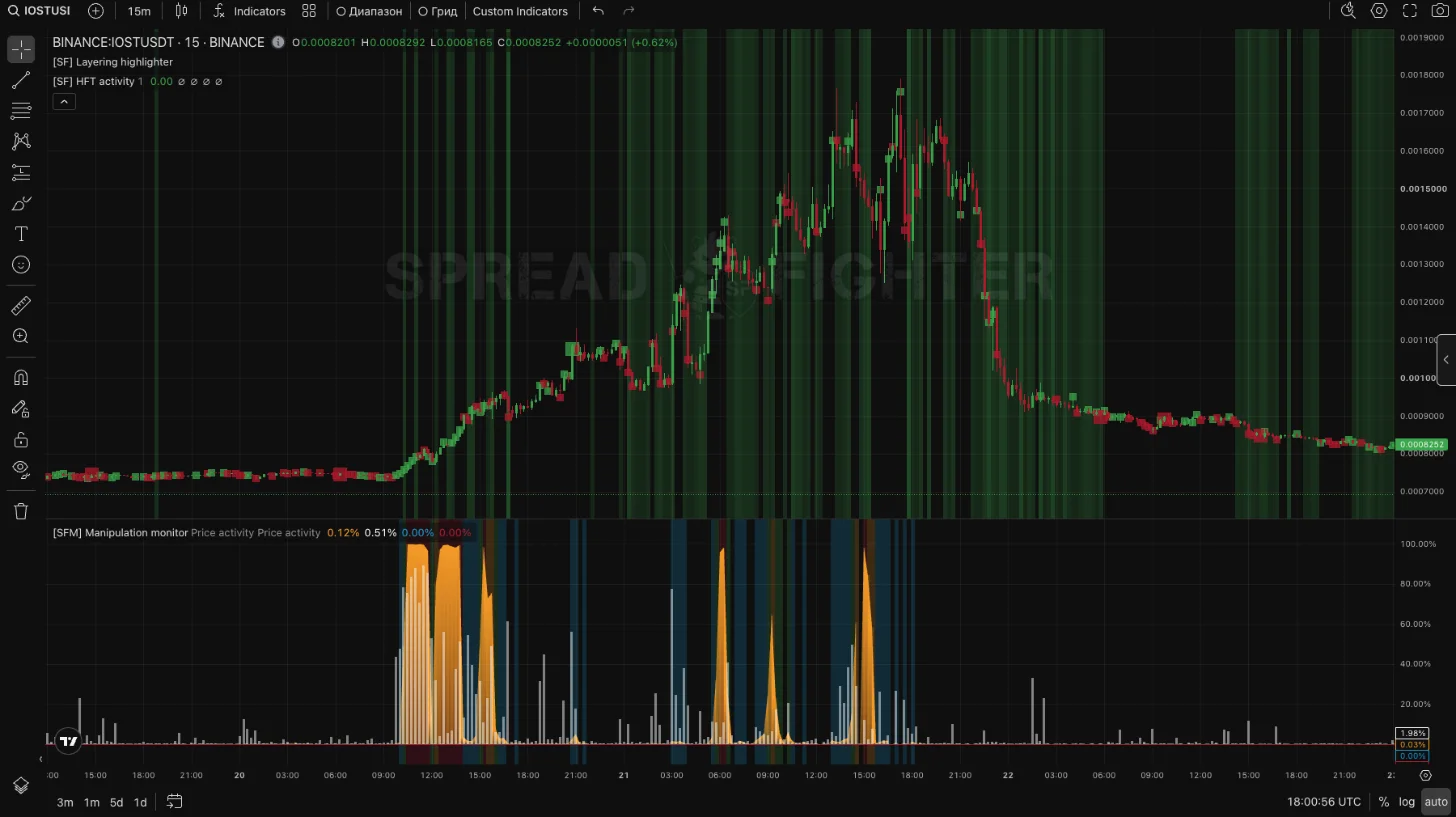
IOST: Manipulation monitor, Layering highlighter und HFT activity
- Manipulation monitor schlug zu Beginn des Pumps an (20.10. 10:00–15:00) und noch dreimal am Höhepunkt: am 21.10. gegen 06:00, 09:00 und 15:00. Jeder Ausschlag ist eine neue Welle.
- Layering highlighter zeigte fast während des gesamten Anstiegs ein Ungleichgewicht des Orderbuchs zugunsten der Bids: Kauforders standen dicker als Verkaufsorders und stützten den Preis.
- HFT activity markierte bei jedem Schub Kerzen mit ungewöhnlicher Geschwindigkeit des Handelsflusses.
Ein mechanischer Short nach dem ersten Rücksetzer (21.10. 00:00) wurde nach 3 Stunden ausgestoppt: Das war keine Umkehr, sondern eine Pause vor der zweiten Welle. Die Anzeichen des Höhepunkts bildeten sich am Abend des 21.10.: Manipulation monitor verstummte nach 15:00, die Short-Liquidationen wurden von Long-Liquidationen abgelöst, und um 17:00 und 22:00 brach der Future zuerst ein – die Differenz zum Spot sprang auf 32 % und 37 %, und der Spot folgte ihm. Ein Short nach diesen Signalen nahm die Bewegung von etwa 0,0015 auf 0,0009 mit, rund 40 %. Innerhalb von 3 Tagen gab der Preis 93 % des Anstiegs zurück.
Fall 2: AGT, 15.–20. Oktober 2026 – ein Pump, der nicht zurückkam
AGT ist eine Münze ohne Spot auf Binance, ein typischer Pump des Jahres 2026. Am 15.10. stieg der Preis von 15:00 bis 18:00 von 0,015 auf 0,037, und am 18.10. erreichte er 0,115. Über dem Markt sind das +610 %.
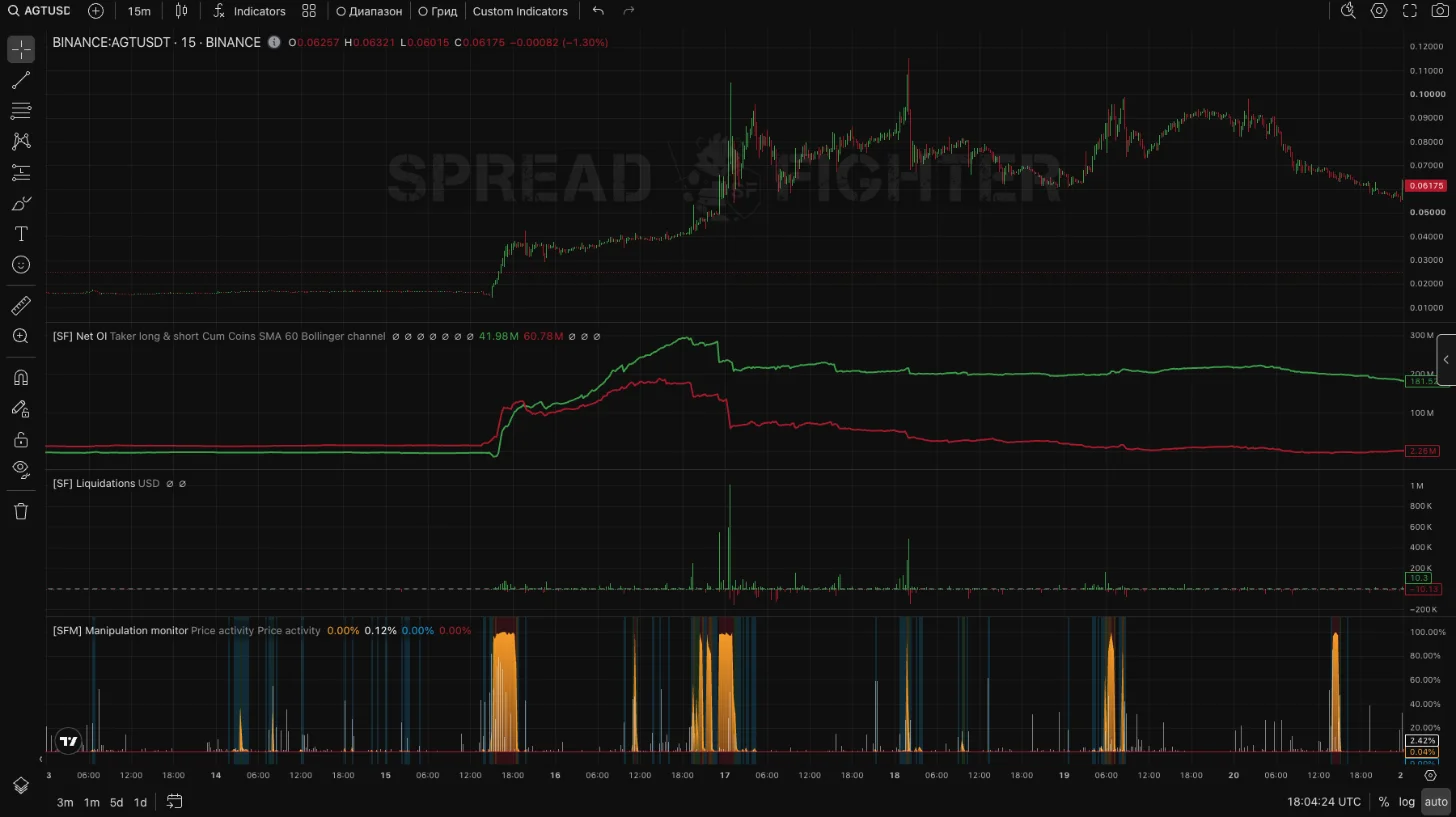
AGT: Net OI, Liquidations und Manipulation monitor
- Taker short wuchsen bis zum 17.10. gemeinsam mit dem Preis: Die Shorts bauten sich gegen den Anstieg auf.
- In der Nacht auf den 17.10. wurden die Shorts zwangsweise geschlossen: Liquidationen von $1 Mio. in 15 Minuten, Taker short halbierten sich und fielen bis zum 20.10. fast auf null.
- Danach kehrte der Preis nicht zum Mittelwert zurück, sondern hielt sich drei Tage lang bei 0,06–0,09. Manipulation monitor schlug bei jeder neuen Welle an – am 18.10. und 19.10.
Ein nach der mechanischen Regel am 15.10. eröffneter Short wurde per Stopp mit einem marktbereinigten Verlust von etwa 27 % geschlossen. Fazit: Eine extreme Abweichung allein garantiert keine Rückkehr zum Mittelwert. Sind die Short-Liquidationen durch, die Longs aber geblieben, kann sich ein Pump tagelang halten.
Checkliste vor dem Short auf einen Pump:
- Der Höhepunkt ist sichtbar, nicht erraten: Der Future ist zuerst eingebrochen, die Short-Liquidationen wurden von Long-Liquidationen abgelöst.
- Manipulation monitor ist nach dem letzten Ausschlag verstummt und schlägt nicht weiter an.
- Das Funding ist berücksichtigt: Bei −2 % pro Stunde ist ein Short teuer zu halten, der Einstieg wird bis zur Normalisierung des Satzes verschoben.
- Der Stopp ist weiter als gewöhnlich: Die zweite Welle stoppt etwa 40 % der frühen Shorts aus.
- Das Positionsvolumen entspricht der Liquidität: Stopp und Take-Profit in einer dünnen Münze hält man besser in Alerts als im Orderbuch.
Manipulation monitor Mean Reversion
Der Nutzer sucht Token, die von der Marktlage abweichen. Mit dem Werkzeug Predict Liquidations bestimmt er die Spannen für den Positionsaufbau, und mit dem Modell Manipulation monitor wählt er das optimale Timing für das Eröffnen und Schließen der Position. Zur Erreichung der Marktneutralität wird ein Delta-Hedging über den Index angewendet.
Die Grundidee der Handelssituation: das Eröffnen einer Short-Position im von der allgemeinen Marktlage abgewichenen Asset NMR und Delta-Hedging über den Futures auf den DEFI-Sektor.
Für den Positionsaufbau wurde eine Zone mit einer Ansammlung ausstehender Orders gewählt, die vom Modell Maring levles vorhergesagt wurden. Zeitpunkt der Eröffnung der Position war der Rückgang der Werte des Modells Manipulation monitor.
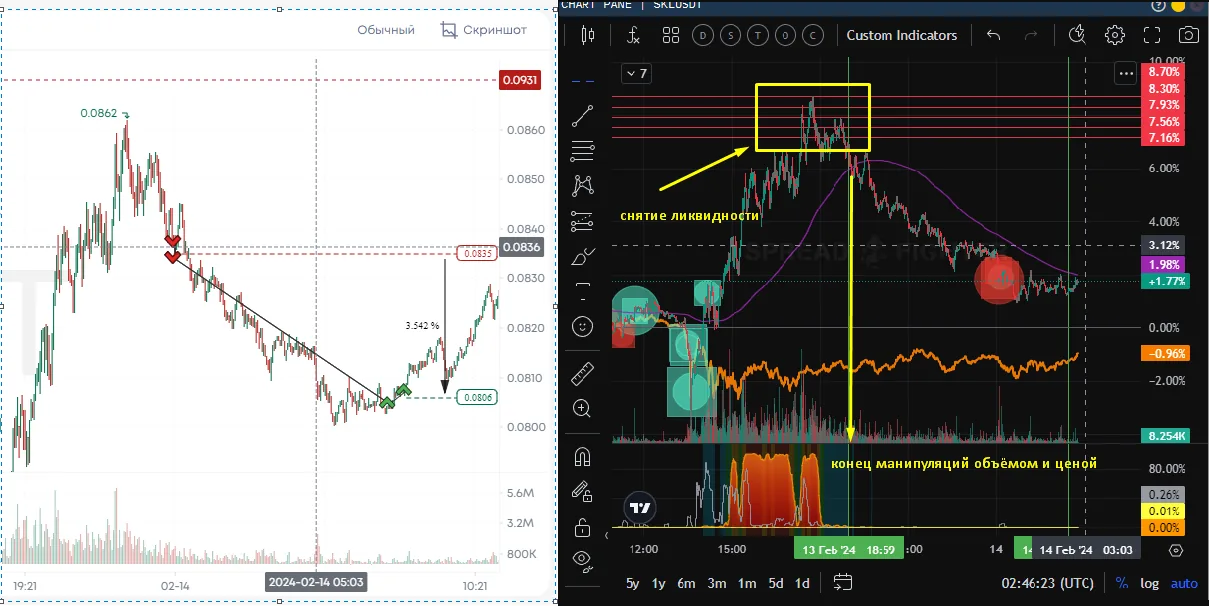
Screenshot des Trades aus dem Broker-Konto und der Plattform SpreadFighter
Die Handelssituation lässt sich im Tarif basic umsetzen. Der Tarif trader erlaubt dank des Modells Manipulation monitor eine genauere Risikokontrolle.
BLZ Perpetual Longsqueeze
Mit dem Werkzeug Predict Liquidations findet der Nutzer Assets, in denen sich eine große Zahl ausstehender Orders konzentriert. Die gefundene Liquidität dient anschließend als „Treibstoff“ für einen Volatilitätssprung und die Preisbewegung.
Vom 17.12.2023 bis zum 22.01.2024 bildete sich im Asset BLZ ein Niveau, das durch eine Ansammlung großer Limit-Orders geschützt war und hinter dem sich eine große Zahl von Liquidationen von Long-Positionen angesammelt hatte.
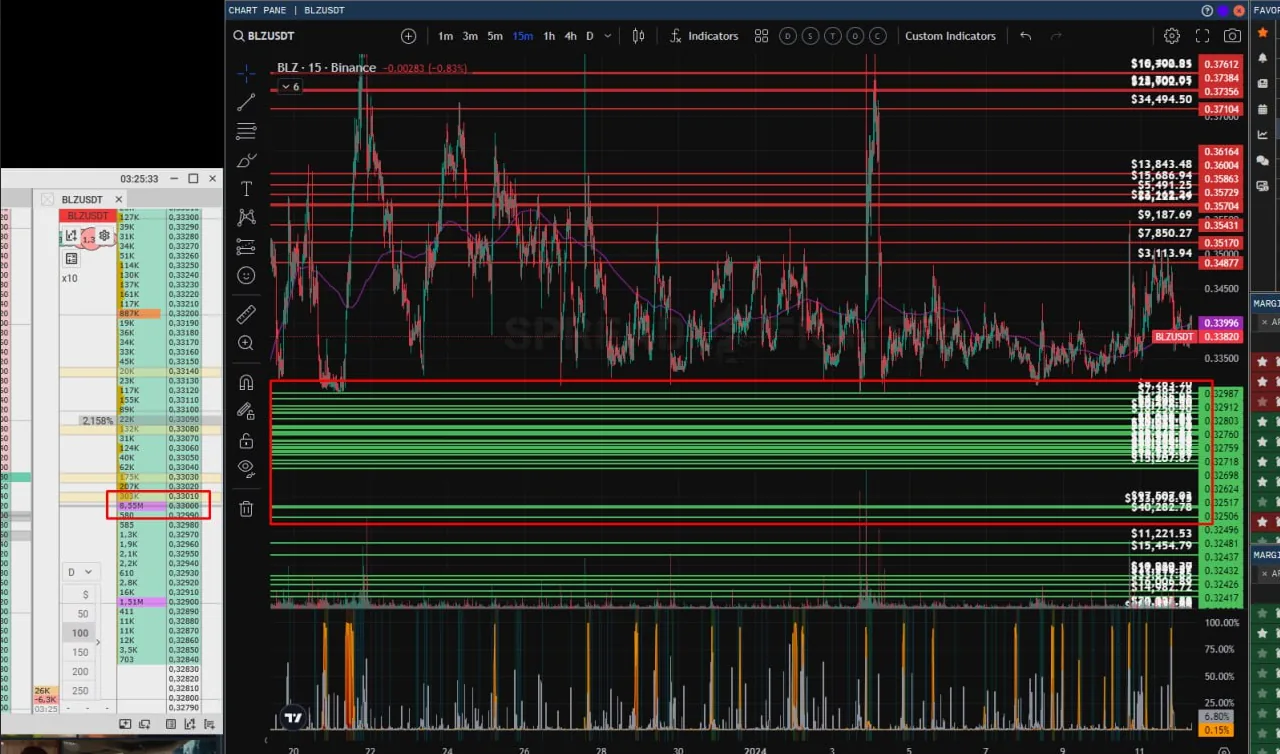
Screenshot des Orderbuchs
Nachdem die Limit-Order aufgezehrt war, kam es zu einem Longsqueeze, dessen „Treibstoff“ die Liquidationen waren.
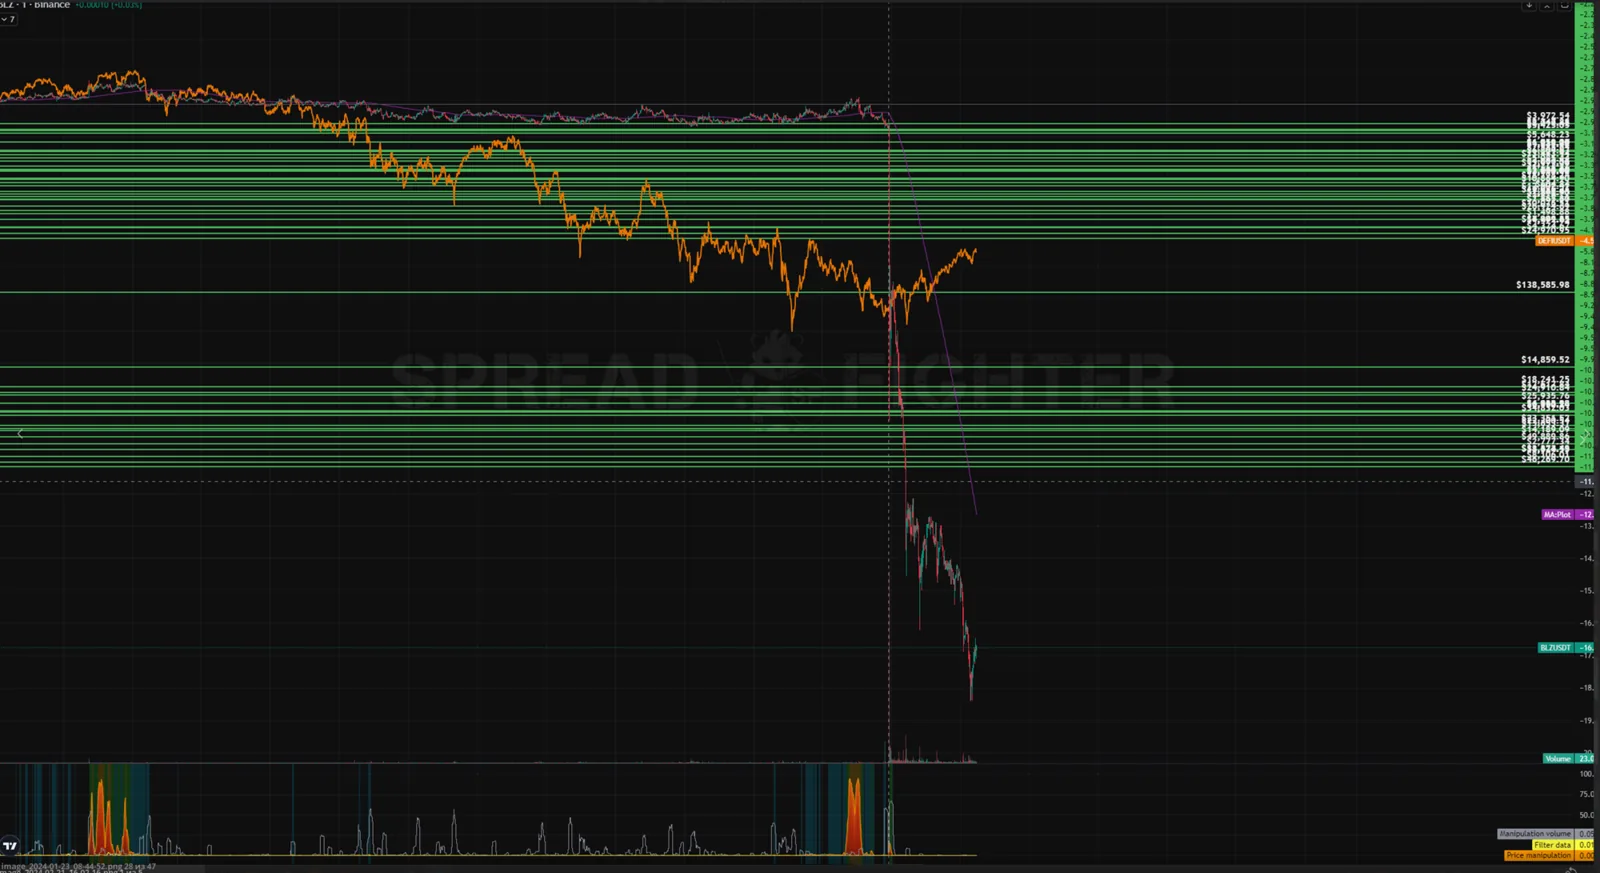
Abwicklung der Situation
Die Strategie lässt sich im Tarif basic umsetzen.